「金融資産が3,000万円を超えたら、あとは複利で勝手に増えていく」
投資を続けていると、そんな話を目にすることがあります。
でも、実際はどうなのでしょうか。
3,500万円を運用していても、株価が下がれば数百万円単位で資産が減ることがあります。住宅ローンの返済もありますし、家族との旅行や外食など、今しかできないことにもお金を使いたい。
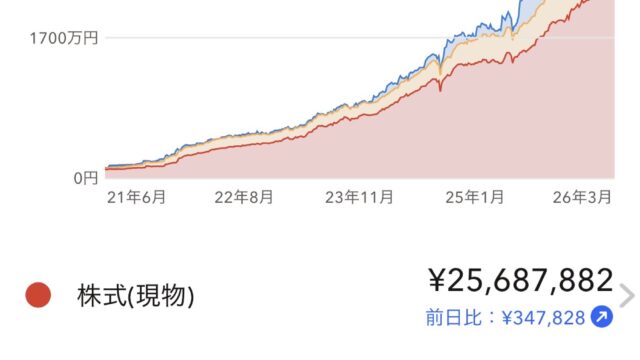
私自身、2021年から株式投資を続けてきて、金融資産が増えたからこそ考えるようになったことがあります。
「このまま60歳まで働きながら投資を続けたら、いくらになるのだろう?」
そこで今回は、実際の証券口座の残高と過去の家計収支を基に、2050年までの資産形成をシミュレーションしてみました。
先に結論をお伝えします。
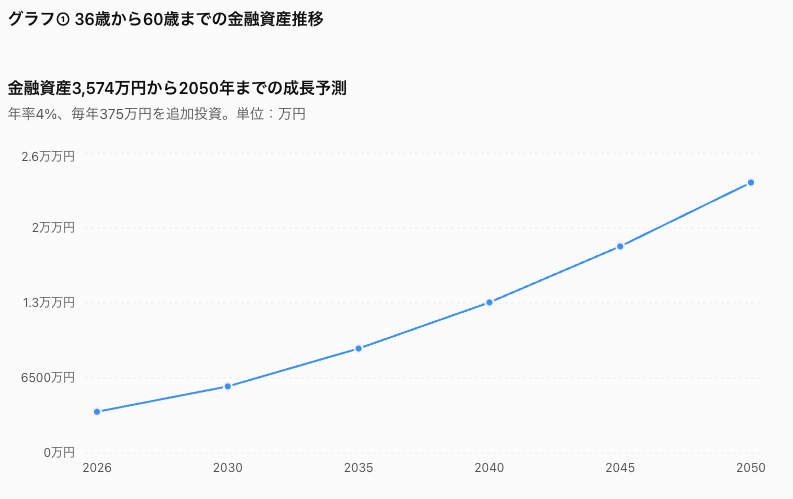
2026年末の金融資産を約3,574万円、年間追加投資を375万円、運用利回りを年4%と仮定すると、2050年末の金融資産は約2億3,442万円になる計算です。
ただし、これは将来の予測であって、2億円を達成できると約束されたわけではありません。
むしろ、今回の試算を通じて私が改めて感じたのは、利回り以上に「働いて稼ぐ力」と「無理なく投資を続けられる家計」が重要だということでした。
※本記事は2026年10月時点の情報に基づいています。金額は一部を除き将来の仮定によるシミュレーションです。
目次
- 金融資産3,500万円の現在地|36歳会社員の資産形成
- 家計簿から考える年間375万円の追加投資
- 金融資産3,500万円から2050年までシミュレーション
- 資産1億円・2億円に到達するのはいつ?
- 複利の力を過信しないために知っておきたいこと
- 住宅ローンを抱えながら投資を続ける理由
- 資産が増えても私が60歳まで働こうと考える理由
- まとめ|資産形成の目的は人生の選択肢を増やすこと
金融資産3,500万円の現在地|36歳会社員の資産形成
私は1990年生まれの36歳。いわゆるJTCと呼ばれる日本の大企業で働く会社員で本格的に株式投資を始めたのは2021年6月でした。
当初は、株主優待や配当利回りの高さに目が向き、今振り返ると反省する投資判断も多々ありました。
それでも、給与やボーナスから投資資金を積み上げ、配当金を再投資しながら、少しずつ金融資産を増やしてきました。
今回の試算では約3,574万円からスタート
今回のシミュレーションに使用する初期資産は、次の2つの証券口座です。
| 証券口座 | 評価額 |
|---|---|
| 楽天証券 | 32,660,017円 |
| SBI証券 | 3,080,757円 |
| 合計 | 35,740,774円 |
これは2026年10月21日に確認した口座データを基にした金額です。
ここで一つ補足があります。
私はブログの別記事で、2026年10月時点の総資産約5,241万円を公開しています。
今回の約3,574万円は、楽天証券とSBI証券の2口座に限定したシミュレーション用の初期値です。
ほかの資産を含む総資産とは集計範囲が違います。
資産が減ったという意味ではありません。
今回あえて対象を絞ったのは、将来の資産推移を同じ条件で比較しやすくするためです。
実際の資産形成の歩みについては、こちらの記事で紹介しています。
関連記事:資産5,000万円・年間配当100万円を超えて分かったこと
日本株中心のポートフォリオ
今回集計した証券口座の構成は、おおむね次のとおりです。
| 資産区分 | 構成比 |
|---|---|
| 日本株 | 約64.9% |
| 米国株 | 約13.8% |
| 投資信託 | 約18.7% |
| 現金等 | 約2.6% |
私は高配当株投資を重視しているため、日本株の比率が高めです。
一方で、投資信託も組み合わせています。
過去の記事でも紹介していますが、新NISAのつみたて投資枠では、S&P500とオール・カントリーの投資信託を積み立てています。
個別株で配当金を積み上げながら、投資信託で長期的な資産成長も狙う。
これが現在の基本的な考え方です。
ただし、日本株への偏りが大きいことはリスクでもあります。将来の運用利回り4%は、現在の保有銘柄から必ず得られる数字ではありません。
家計簿から考える年間375万円の追加投資
長期シミュレーションを作る際、私が大切にしたのは「毎年いくら投資できるか」という前提です。
年率4%や6%といった利回りも気になりますが、そもそも毎年の投資資金を用意できなければ、想定した資産形成は続けられません。
そこで、過去の家計簿を見直しました。
過去2年間の家計収支
| 対象期間 | 収入 | 支出 | 家計簿上の黒字 |
|---|---|---|---|
| 2024年5月〜2025年4月 | 約1,362万円 | 約846万円 | 約516万円 |
| 2025年5月〜2026年4月 | 約1,631万円 | 約956万円 | 約675万円 |
一見すると、年間500万〜600万円以上を投資に回せそうに見えます。
ただし、ここには注意点があります。
家計簿の収入には、財形貯蓄からの資金移動が含まれていました。
具体的には、前年度が200万円、翌年度が300万円です。
これは新しく稼いだお金ではなく、すでに持っていた資産を別の場所へ移したものです。
「資金移動」と「新しく増えたお金」は違う
例えば、財形貯蓄から証券口座へ300万円を移して株を購入しても、家計全体の資産が300万円増えたわけではありません。
お金の置き場所が変わっただけです。
この点を見落とすと、将来の追加投資額を大きく見積もりすぎてしまいます。
そこで今回の試算では、直近の家計黒字約675万円から財形貯蓄の移動300万円を差し引き、年間375万円を追加投資額の仮定としました。
これは毎月に換算すると約31万円です。
もちろん、将来も同じ金額を投資できるとは限りません。
収入が変わることもあれば、家族にかかる支出が増えることもあります。
だからこそ、年間375万円は「目標として検討する金額」であり、「毎年必ず投資できる金額」ではないと考えています。
また、家計簿の収入には配当金も含まれているため、今回の試算で配当金を追加投資額に二重計上しないようにしています。
金融資産3,500万円から2050年までシミュレーション
ここからが今回の本題です。
36歳の2026年から、60歳になる2050年まで働きながら投資を続けた場合、金融資産はどこまで増えるのでしょうか。
シミュレーションの前提条件
| 項目 | 設定 |
|---|---|
| 初期金融資産 | 3,574万円 |
| 基準日 | 2026年末 |
| 年間追加投資 | 375万円 |
| 追加投資期間 | 2027〜2049年 |
| 2050年の追加投資 | なし |
| 想定運用利回り | 年4% |
| 配当金 | 運用利回り4%に含む |
| 運用益への税金 | 個別には計算しない |
| インフレ | 名目資産額の計算には反映しない |
| 退職金・公的年金 | 含めない |
追加投資は毎年末に行い、年率4%で複利運用する単純化したモデルです。
配当金は再投資される前提で、運用利回り4%に含めています。
つまり、4%の運用益に加えて配当金を別に足すことはしていません。
2050年には金融資産約2億3,442万円
試算結果は次のとおりです。
| 年 | 年齢の目安 | 金融資産 |
|---|---|---|
| 2026年 | 36歳 | 3,574万円 |
| 2030年 | 40歳 | 5,773万円 |
| 2035年 | 45歳 | 9,055万円 |
| 2040年 | 50歳 | 1億3,048万円 |
| 2045年 | 55歳 | 1億7,907万円 |
| 2050年 | 60歳 | 2億3,442万円 |
※いずれも予測値。端数は四捨五入しています。
想像以上に大きな金額になりました。
ただ、ここで「将来2億円を超える」と思い込むのは危険です。
この結果は、毎年375万円を投資できて、24年間にわたり年率4%の運用成果が得られるという前提で成り立っています。
どちらか一方が崩れれば、結果は変わります。
追加投資だけでも大きな金額になる
今回のモデルでは、2027年から2049年までの23年間、毎年375万円を追加投資します。
追加投資の合計は、375万円 × 23年 = 8,625万円です。
初期金融資産3,574万円と合わせると、元本相当額は約1億2,199万円になります。
2050年の予測金融資産2億3,442万円との差、約1億1,243万円が、モデル上の運用による増加分です。
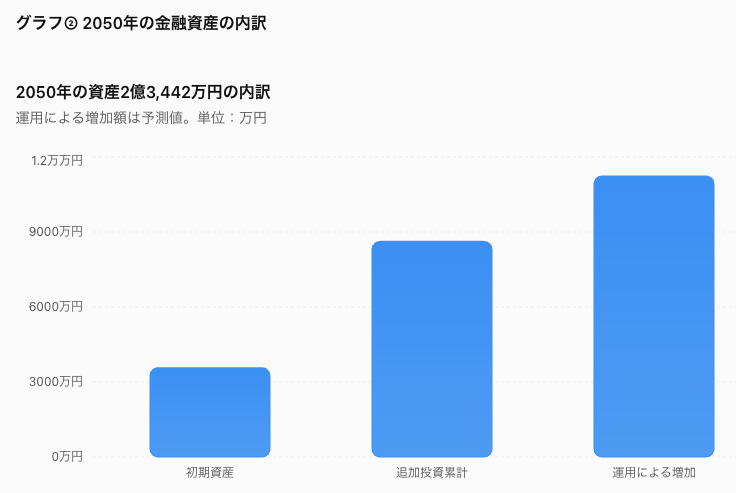
ここで改めて感じたのは、複利の力だけではなく、長期間にわたって入金を続ける力も非常に大きいということです。
資産1億円・2億円に到達するのはいつ?
年率4%の基本シナリオでは、金融資産1億円を超えるのは2037年頃です。
私はそのとき47歳になります。
さらに、2億円を超えるのは2049年頃という試算になりました。
| 目標 | 到達する年の目安 |
|---|---|
| 金融資産5,000万円 | 2029年 |
| 金融資産1億円 | 2037年 |
| 金融資産1億5,000万円 | 2043年 |
| 金融資産2億円 | 2049年 |
※今回の2証券口座を起点とした予測です。ブログで公開している総資産全体の到達時期とは異なります。
こうして数字を見ると、1億円や2億円も、少し現実味を帯びてきます。
ただし、私が資産形成を始めた2021年には、現在のような資産規模になることさえ想像できませんでした。
実際の投資では、株価が下がる年もあります。
2026年3月には、保有資産がピークから約87万円減少した状況もブログに記録しました。
資産が大きくなれば、1日で数十万円、場合によっては100万円単位で評価額が動くこともあります。
長期の資産予測を見るときほど、途中の値動きにも耐えられるかを考える必要があります。
複利の力を過信しないために知っておきたいこと
今回の年率4%は、あくまで仮定です。
もちろん誰も将来の株価を予測できませんし、毎年安定して4%増えるとも考えていません。
利回りが違えば結果も変わる
同じ初期資産と追加投資額でも、運用利回りが変われば2050年の金融資産は大きく変わります。
| 想定利回り | 2050年の金融資産 |
|---|---|
| 年2% | 約1.68億円 |
| 年4% | 約2.34億円 |
| 年6% | 約3.32億円 |
※一定利回りを仮定した単純計算。実際の投資成果には大きな変動があります。
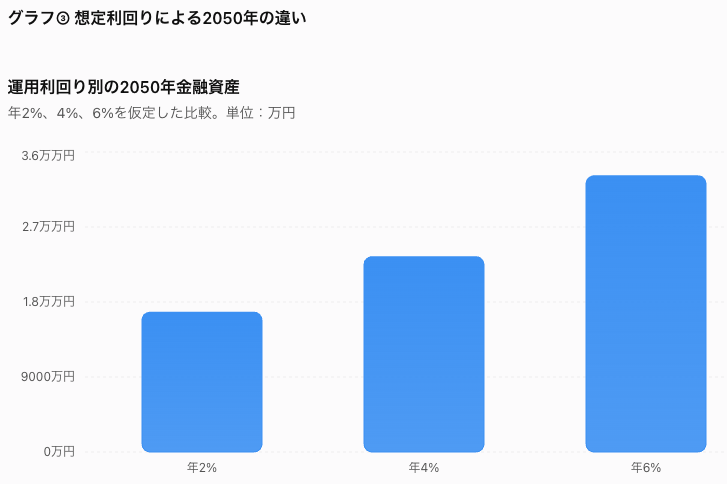
わずか数%の差でも、長い期間では大きな差になります。
だからといって、私は高い利回りを追い求めればいいとは思いません。
高いリターンを期待できる投資には、それに見合うリスクがあります。
大切なのは、自分が無理なく続けられる投資方法を選ぶことだと考えています。
2050年の2億円は、今の2億円と同じ価値ではない
もう一つ忘れてはいけないのが、物価上昇です。
例えば、物価が毎年2%上昇すると仮定した場合、24年後の2050年には、現在より物価水準が約1.61倍になります。
そのため、2050年の金融資産2億3,442万円は、2026年の購買力に換算すると約1億4,600万円に相当します。
2億円を超えるという数字は魅力的ですが、将来の生活費も上がる可能性があります。
名目の資産額だけでなく、実際にどのような生活ができるのかを考えることが大切です。
住宅ローンを抱えながら投資を続ける理由
私には、2024年に借りた3,500万円の住宅ローンがあります。
現在の金利は変動1.7%で、当初の完済予定は2059年9月です。
2026年末のローン残高は約3,321万円になる見込みです。
金融資産が増えても、住宅ローンは残る
今回の年率4%シミュレーションでは、2050年の金融資産は約2億3,442万円です。
一方、住宅ローンを一括返済せずに金利が1.7%のまま推移すると仮定すると、
2050年末の残高は約1,075万円になる見込みです。
したがって、金融資産から住宅ローン残高を差し引いた金融純資産は、約2億2,367万円です。
| 2050年の予測 | 金額 |
|---|---|
| 金融資産 | 約2億3,442万円 |
| 住宅ローン残高 | 約1,075万円 |
| 金融純資産 | 約2億2,367万円 |
※自宅の不動産価値は含みません。
住宅ローン控除終了後に一括返済する選択肢もある
私は2024年にZEH水準省エネ住宅へ入居しました。
住宅ローン控除を13年間受けられる場合、2036年分が最後になります。
そこで、2037年初めに住宅ローンを一括返済する案も検討しています。
前回のシミュレーションでは、年率4%の運用を続ける仮定なら、一括返済しないほうが2050年の金融純資産は約800万円多くなる結果でした。
ただし、一括返済すれば毎月約11万円の住宅ローン返済がなくなります。
将来の金利上昇リスクも抑えられます。
私は今の段階で一括返済すると決めず、2037年時点の金利や金融資産、家族の状況を見て判断したいと考えています。
資産が増えても私が60歳まで働こうと考える理由
以前は、50歳頃の早期退職についても考えましたが、今回の長期シミュレーションでは、
60歳まで現在と同程度の収入で働くことを前提にしています。
会社員として働くことにも価値があると考えています。
私はJTCで働き、これまで仕事にも力を入れてきました。
以前は同期最短で係長になることを目標にしていましたし、実際に昇進した経験もあります。
資産形成が進んだからといって、仕事そのものに価値がなくなったとは思っていません。
ただし、働く理由は少しずつ変わってきました。
以前は、給料を得るために働くという側面が大きかったと思います。
今は、資産からも収入が生まれるようになり、会社員としての収入以外にも選択肢があることを実感しています。
関連記事:係長になって気づいた「出世」と「お金持ち」は別のゲームだった
家族との時間や経験にもお金を使いたい
資産形成を続けるうえで、私が大切にしていることがあります。
それは、将来のために今の生活を犠牲にしすぎないことです。
家族との旅行や外食、趣味など、今しかできない経験にはお金を使いたいと思っています。
学生時代は、できるだけお金を使わずに過ごすことを考えていました。
でも今は、お金を使うことで得られる時間や経験にも価値を感じるようになりました。
資産が増えても、人生の満足度が自動的に上がるわけではありません。
だからこそ、家計の支出を必要以上に削って投資額を増やすより、今の生活を楽しみながら長く投資を続けることを重視しています。
まとめ|資産形成の目的は人生の選択肢を増やすこと
今回は、36歳の私が金融資産約3,574万円を起点に、2050年まで資産形成を続けた場合をシミュレーションしました。
結果を整理すると、次のとおりです。
- 2026年末の初期金融資産は約3,574万円
- 年間375万円を追加投資する仮定
- 年率4%なら2050年の金融資産は約2億3,442万円
- 住宅ローンを差し引いた金融純資産は約2億2,367万円
- ただし、利回り・入金額・金利・物価の変化によって結果は大きく変わる
今回のシミュレーションを通じて、私は改めて会社員としての収入の大切さを感じました。
金融資産が増えても、毎年新しく投資資金を作れることは大きな強みです。
そして、過去に積み上げてきた資産も、配当や値上がりという形で働いてくれます。
「労働で資本を作る」から、「労働と資本の両方で資産を育てる」へ。
2021年に投資を始めた頃と比べると、お金の増え方の構造が少しずつ変わってきたと感じています。
ただ、私にとって金融資産1億円や2億円は、人生のゴールではありません。
会社に依存しすぎず、家族との時間を大切にしながら、自分で働き方を選べるようになること。
そのために、これからも無理のない範囲で資産形成を続けていきたいと思います。
今回の数字は、あくまで将来を考えるための一つの目安です。
また数年後、実際の金融資産や家計収支と比較して、どこまで予測に近づいたのかも検証していきたいと思います。
※本記事は個人の資産形成記録です。投資には元本割れのリスクがあります。シミュレーションは将来の成果を保証するものではありません。