2021年に本格的に投資を始めてから約5年。
2026年、ついに金融資産が5,000万円を超えました。
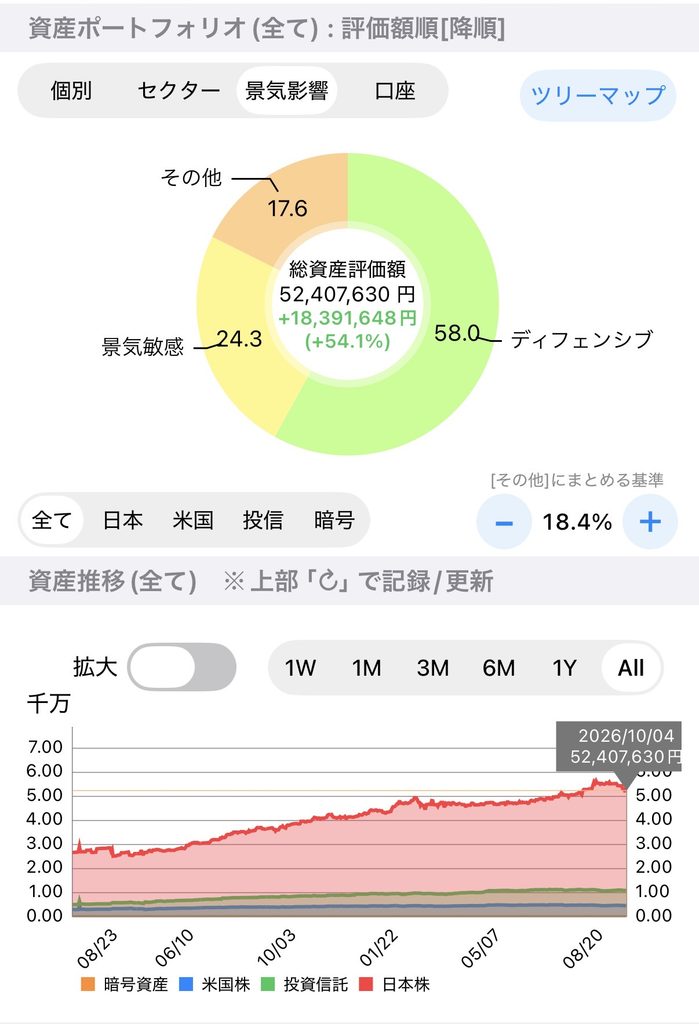
現在の総資産評価額は、52,407,630円。
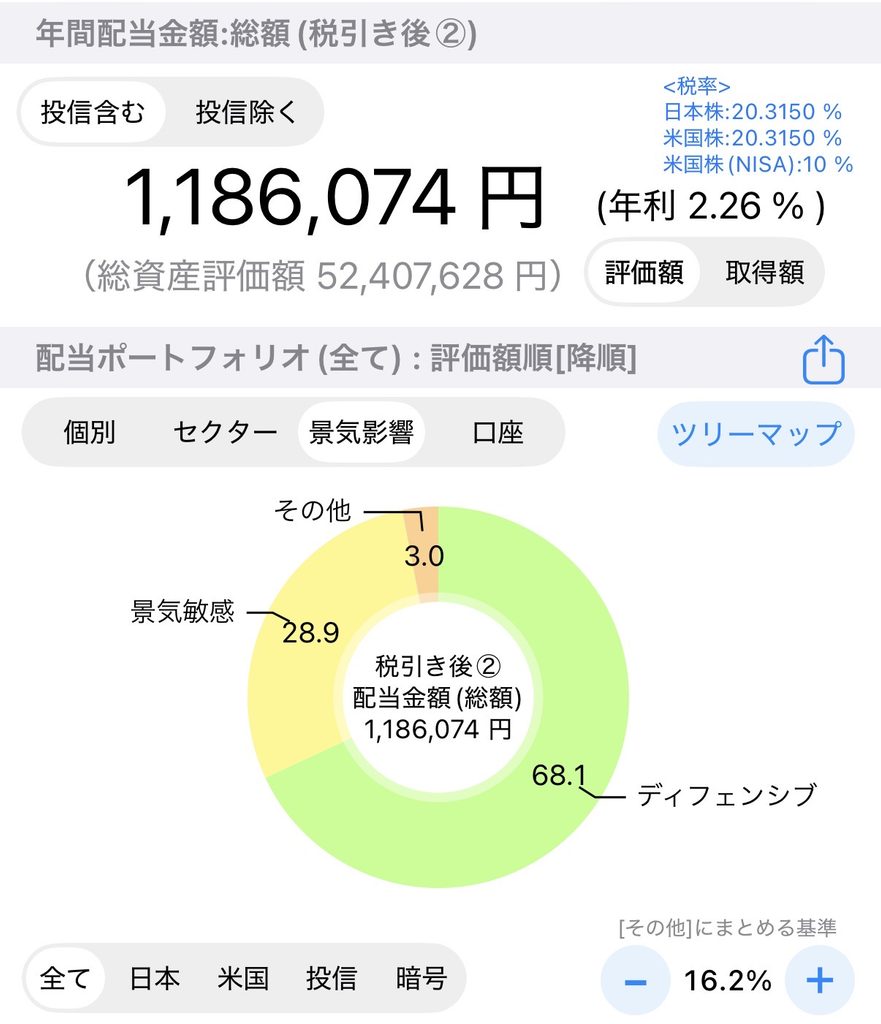
さらに、保有資産から受け取る税引後配当金も、年間118万円
ついに年間100万円を超えました。
ここまで資産形成を続けてきて、最近強く感じていることがあります。
それは、「最初の1,000万円を作るときと、5,000万円を超えてからでは、お金の増え方が明らかに違う」ということです。
今回は、実際の資産推移・家計収支・配当金の推移を振り返りながら、なぜそう感じるようになったのかを書いてみます。
2021年から投資を始め、資産5,000万円へ
私が本格的に投資を始めたのは2021年です。
楽天証券口座の推移を見ると、おおよそ、
2021年:約200万円
2022年:約400万円
2023年:約700万円
2024年:約1,500万円
2025年:約2,400万円
2026年:約3,200万円
と増えてきました。
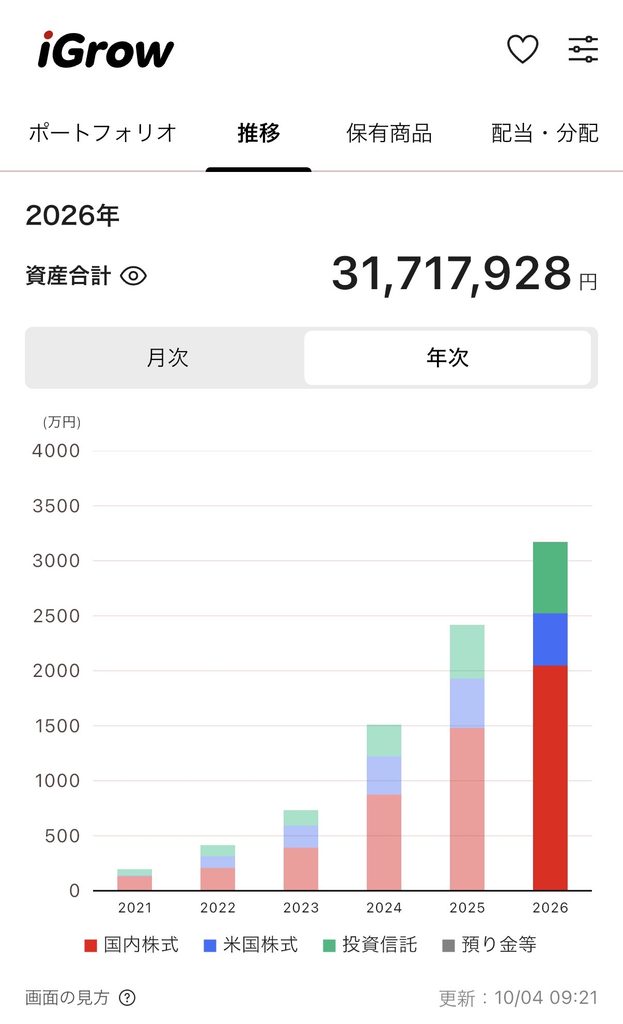
さらに別口座や持株なども含めると、2026年10月時点の総資産評価額は、冒頭紹介した通り5240万円となっています。
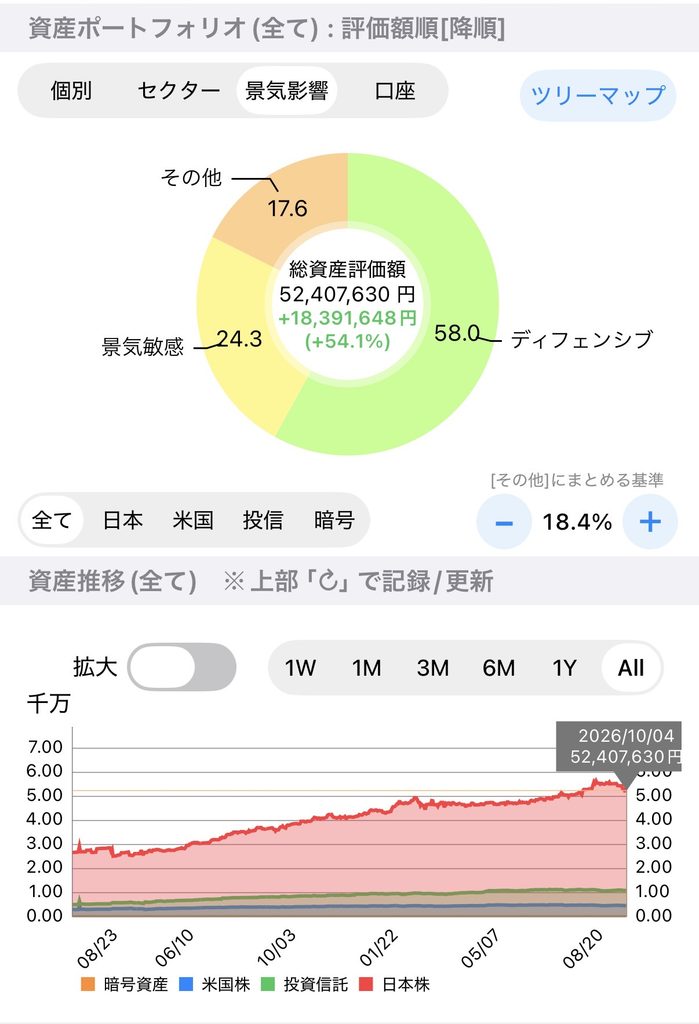
グラフを眺めていると、面白いことに気づきます。
2021年から2023年頃までは、資産は増えているものの比較的緩やかです。
ところが、3,000万円、4,000万円と資産が増えるにつれて、グラフの傾きが大きくなってきました。
そして5,000万円を超えた現在、資産形成を始めた頃とは明らかに違う感覚があります。
最初の1,000万円までが一番つらかった
振り返ってみると、資産形成で一番つらかったのは最初の1,000万円でした。
理由は単純で元本が小さいからです。
例えば100万円を運用して5%上昇しても、利益は5万円。
500万円なら25万円です。
もちろん大切なお金ですが、資産形成を一気に進めてくれるほどではありません。
当時は投資をしていても、「思ったよりお金は増えないな」
というのが率直な感想でした。
評価益も小さい。配当金も少ない。
生活費を払っているのは当然、会社からもらった給料です。
つまり、
働く
↓
給料をもらう
↓
生活費を払う
↓
余剰資金を投資に回す
ということをひたすら繰り返すしかありません。
当時は「資産がお金を生む」というより、自分が資産形成の車を後ろから必死に押しているような感覚でした。
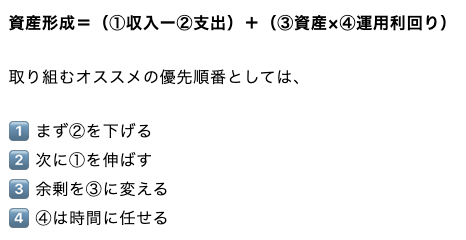
資産形成の原点は「収入-支出」
では、なぜ約5年間で5,000万円まで資産を増やすことができたのか。
もちろん株価上昇の恩恵もあります。
現在の保有資産では、
総資産評価額:5240万円
評価損益:+1839万円
評価損益率:+54.1%
となっています。
しかし、株価上昇だけでここまで来たわけではありません。
私が資産形成で大切にしているのは、過去からも繰り返し述べている
「収入-支出をプラスにする」ことです。
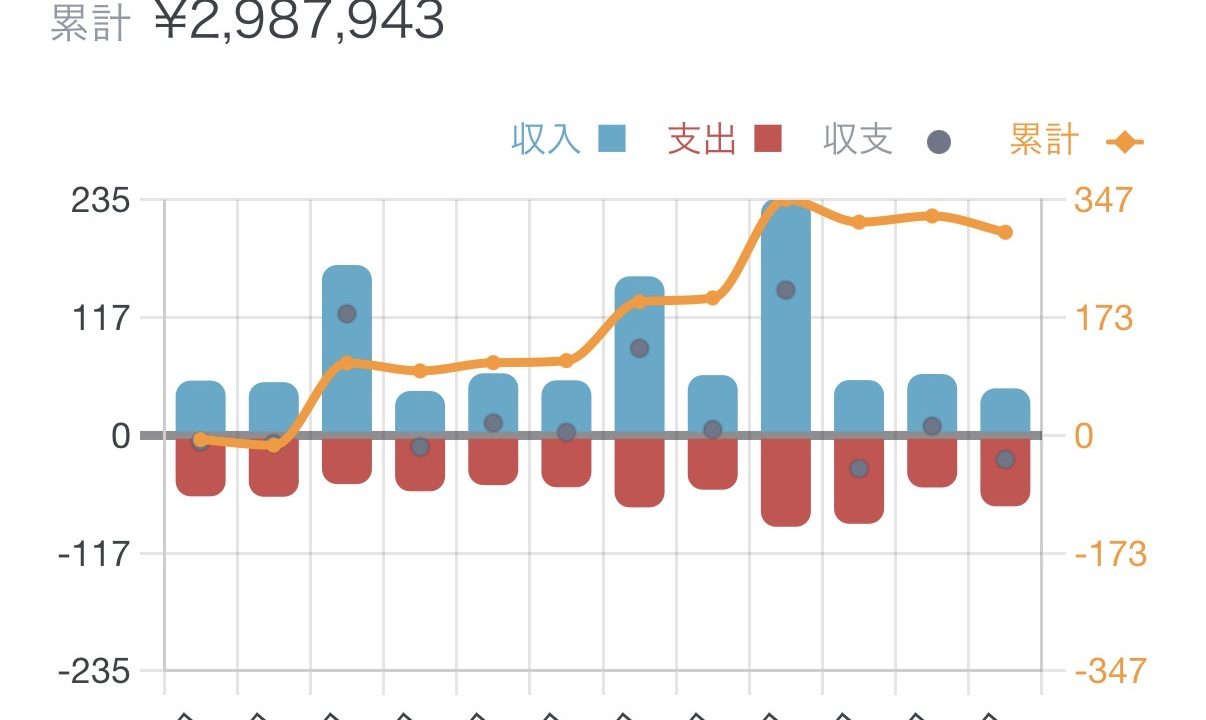
直近1年間の家計収支を見ると、
+298万円。
約300万円の黒字でした。
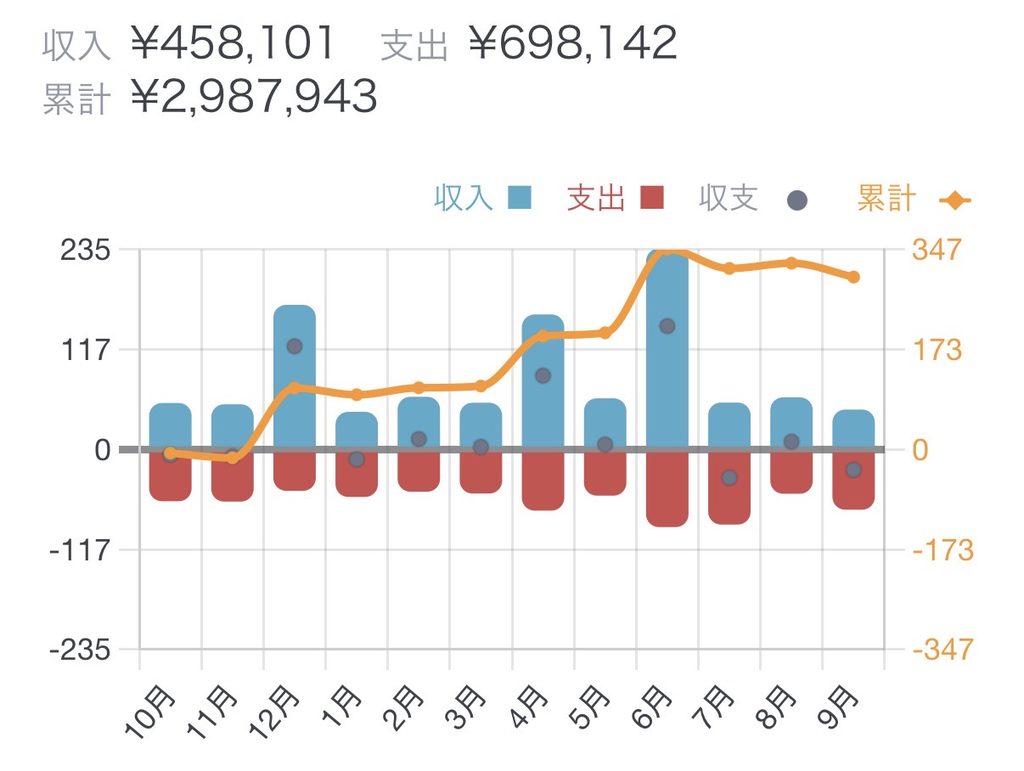
毎月必ず黒字というわけではありません。
旅行などで支出が増える月もありますし、反対に賞与などで収入が大きくなる月もあります。
私自身、資産形成のために家族旅行や外食まで削りたいとは考えていません。
大切なのは、「お金を使わないこと」ではなく、「使ったうえで年間ではお金を残すこと」
だと思っています。
家族との旅行や外食、自分が価値を感じるものにはお金を使う。
一方で、満足度の低い支出はできるだけ減らす。
そして年間を通じて、
収入>支出の状態を作る。
その差額が、将来の資産を作るための種銭になります。
資産が少ないうちは「利回り」より「入金力」
投資を始めると、どうしても運用利回りが気になります。
「どの株が上がるのか」
「高配当株とインデックス投資ならどちらがいいのか」
「もっと利回りの高い銘柄はないのか」
私自身も投資先についてはかなり考えます。
しかし、これまでの資産形成を振り返ると、資産が少ない段階では利回りより入金力の方が重要だったと感じています。
例えば500万円を運用しているとします。
運用利回りを5%から6%に上げても、その差は年間5万円です。
一方、家計から年間300万円を残すことができれば、300万円を新しく投資できます。
つまり資産形成の初期段階では、
投資で1%高いリターンを狙うより、「収入-支出」を大きくして投資元本を増やす方がインパクトが大きい。
だからこそ、最初の1,000万円までは「運用」よりも「働いて入金する力」が主役だったのだと思います。
しかし5,000万円を超えると、状況が変わってきた
資産が5,000万円を超えると、少しずつ景色が変わってきました
例えば5,000万円を運用している場合、
5%動けば250万円です。
もちろん上がるだけではなく、下がることもあります。
それでも重要なのは、その金額です。
私の直近1年間の家計黒字は約300万円。
一方で、5,000万円の資産が5%動けば約250万円。
つまり、「自分が1年間働いて家計から生み出すお金」と「資産そのものが動く金額」
がかなり近づいてきました。
これが、最近になって「お金の増えるスピードが変わってきた」と感じる大きな理由です。
配当金も2万円から年間118万円へ
もう一つ、大きく変わったものがあります。
それが配当金です。
私の税引後配当金は、
2021年:20,307円
2022年:67,820円
2023年:126,973円
2024年:259,992円
2025年:445,819円
2026年:1,186,074円
と増えてきました。
2021年は年間約2万円。
それが2026年には年間約118.6万円。
約5年間で約58倍になりました。
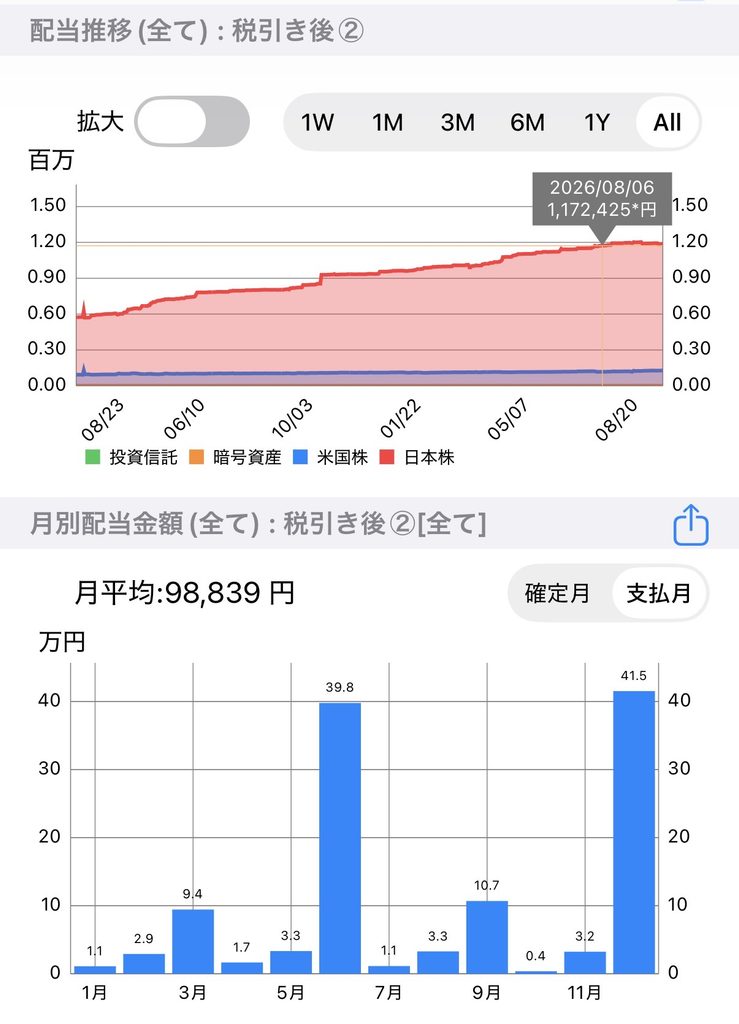
現在の月平均配当金は、
98,839円。
平均すれば、毎月約10万円が保有資産から入ってくる計算です。
投資を始めた頃には、ほとんど実感できなかった「資産からの収入」が、無視できない金額になってきました。
「給与で株を買う」から「配当で株を買う」へ
最初は自分の給与からしか株を買えません。
しかし、株を買えば配当金が入ってきます。
その配当金を再び投資する。
すると、新しく買った株からも配当金が入ってきます。
つまり、
給与を得る
↓
支出をコントロールする
↓
余剰資金で資産を買う
↓
配当を受け取る
↓
配当を再投資する
↓
さらに配当が増える
という循環ができます。
最初は小さな循環です。
年間配当2万円なら、再投資できる金額もわずかです。
しかし現在は年間約119万円。
年間119万円を再投資すれば、それだけでも新しい資産を買うことができます。
その資産が、また次の配当を生み出してくれます。
少しずつ資産形成の雪だるまが大きくなっている。
そんな感覚に近いです。
今では「3つのエンジン」で資産が増えている
現在の資産形成を整理すると、投資を始めた頃との違いがよく分かります。
当初は、
①給与からの入金
がほぼすべてでした。
しかし現在は、
①給与からの入金
②資産価格の上昇
③年間約119万円の配当
という3つのエンジンがあります。
しかも、②と③はこれまで積み上げてきた金融資産から生まれるものです。
自分が働いて、新しい資本を投入する。
過去に作った資本も働く。
さらに、資本から生まれた配当を新しい資本へ変える。
ここまで来ると、資産形成の構造そのものが投資初期とは変わってきます。
5,000万円のうち約1,840万円が評価益
現在の総資産評価額は約5,240万円。
評価損益は、
+18,391,648円(+54.1%)です。
単純計算すると取得ベースは約3,400万円なので、現在の資産のうち約1,840万円が評価益ということになります。
もちろん含み益なので、相場が下落すれば減ります。
それでも、この数字には大きな意味を感じています。
なぜなら、これは単純に給料を貯金しただけでは生まれなかったお金だからです。
そして現在では、そこから年間100万円を超える配当も受け取っています。
ようやく、「労働で得たお金を資本に変え、その資本にも働いてもらう」
という状態になってきました。
資産形成の主役は少しずつ「自分」から「資本」へ
私自身の経験から考えると、資産形成には段階があるように感じています。
0~1,000万円:入金力が主役
1,000万~3,000万円:入金+運用
3,000万~5,000万円:運用と配当の存在感が大きくなる
5,000万円~1億円:入金+運用+配当+複利
もちろん明確な境界線があるわけではありません。
しかし、資産が大きくなるほど「自分が働いて稼いだお金」だけではなく、「過去に積み上げた資産」が果たす役割が大きくなるのは間違いありません。
これこそが、複利の面白さなのだと思います。
ただし、5,000万円からは「守ること」も重要になる
一方で、資産が大きくなるほどリスク管理も重要になります。
5,000万円が30%下落すれば、
約1,500万円のマイナス
です。
直近1年間の家計黒字が約300万円ですから、約5年分に相当します。
資産が100万円だった頃とは、下落したときの金額がまったく違います。
だからこそ、これからは、
「どうすればもっと儲かるか」
だけではなく、
「どうすれば大きく負けず、市場に居続けられるか」
も重要だと考えています。
1億円を早く達成するために無理なリスクを取るのではなく、投資先を分散しながら淡々と資産を積み上げる。
資産形成の後半戦では「増やす力」と同じくらい「守る力」が重要になるのだと思います。
1億円になったら、配当はいくらになる?
私の次の目標は、
40歳までに金融資産1億円です。
現在の年間税引後配当金は1,186,074円。
総資産約5,240万円に対する表示上の年利は約2.26%です。
仮に将来1億円になったときも同程度の利回りだったとすると、
1億円×2.26%=年間226万円になります。
月平均では約18.8万円です。
もちろん実際には投資先も配当利回りも変化するため、単純計算通りにはいきませんが
1億円の金融資本によって、その資本から継続的なキャッシュフローを得られる状態を作ることが本質だと思っています。
まとめ|「労働力」から「資本」を持つ側へ
2021年に投資を始めた頃、年間配当は約2万円でした。
そこから、
働く
↓
収入より支出を少なくする
↓
余剰資金を投資する
↓
資産を積み上げる
↓
配当を受け取る
↓
配当を再投資する
という先の見えないとても地味なことを繰り返してきました。
その結果、現在は、
金融資産:約5,240万円
直近1年間の家計黒字:約300万円
年間税引後配当:約119万円
というところまで来ました。
投資を始めた頃は、自分一人で資産形成の車を必死に押していました。
しかし今は、少しずつエンジンが回り始めています。
自分が働いてお金を生み出す。
そのお金で資産を買う。
資産が値上がりする。
資産から配当を受け取る。
その配当で、また資産を買う。
そして次の配当が増える。
「労働→資本」だったお金の流れに、「資本→資本」という流れが加わってきました。
これが、資産5,000万円・年間配当100万円を超えて、私が一番大きく感じている変化です。
だからこそ、今振り返ると最初の1,000万円が一番つらかった。
資産が少ないうちは、複利の力をほとんど実感できません。
それでも積み上げ続ける。
すると、いつか自分だけではなく、過去の自分が作った資本も一緒に働いてくれるようになります。
これからも家族との旅行や外食など、今しかできない経験にはしっかりお金を使います。
その一方で、年間ではお金を残し、余剰資金と配当を再投資する。
一発逆転ではなく、この循環を淡々と回し続ける。
そして次は資産1億円を目指します。
会社員が「労働力」だけに依存する状態から、「資本」を持つ側へ。
これからも、その過程をこのブログで記録していきたいと思います。