住宅ローン控除が終わったら、残りのローンは一括返済したほうがいいのか。
それとも、手元のお金を株式や投資信託で運用しながら、住宅ローンを返し続けたほうがいいのか。
住宅を購入して投資も続けている方なら、一度は考えるテーマではないでしょうか。
私もその一人です。
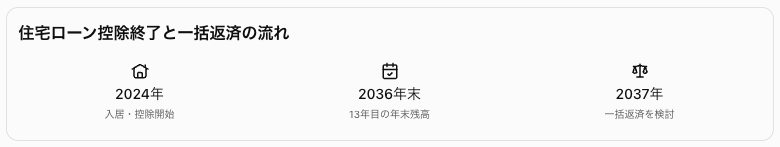
2024年にZEH水準省エネ住宅を購入し、3,500万円の住宅ローンを組みました。現在の金利は変動1.7%。一方で、2021年から高配当株を中心に資産形成を続けています。
住宅ローン控除は最大13年間。私の場合、適用要件を満たし続ければ2036年分が最後になる予定です。
そこで今回は、2037年1月に住宅ローンを一括返済する場合と、返済せず投資を継続する場合を、2050年まで比較してみました。
先に結論をお伝えすると、金利1.7%・運用利回り4%という仮定では、一括返済せずに運用を続けるほうが、2050年の金融純資産は約825万円多くなる計算でした。
ただし、だからといって私は「絶対に一括返済しない」と決めたわけではありません。
変動金利の上昇リスクや、60歳以降の生活の安心感も大切だからです。
この記事では、実際の住宅ローン控除額も公開しながら、私が2037年に向けてどう考えているのかをまとめます。
※本記事は2026年10月時点の情報と、一定の条件に基づく試算です。将来の金利・運用成果・税額を保証するものではありません。
目次
- 我が家の住宅ローン事情|2024年に3,500万円を借入
- ZEH住宅の住宅ローン控除|2年間で48万1,000円の実績
- 住宅ローン控除が終わる2037年に一括返済する理由
- 2037年に一括返済すると2050年の資産はいくら変わる?
- 一括返済と投資継続、どちらが有利なのか
- 高配当株投資を続ける私が考える住宅ローンとの付き合い方
- 一括返済する前に確認したい5つのこと
- まとめ|2037年に判断できるよう、今は資産形成を続ける
我が家の住宅ローン事情|2024年に3,500万円を借入
まずは、私の住宅ローンの条件を紹介します。
| 項目 | 我が家の条件 |
|---|---|
| 住宅購入・入居 | 2024年 |
| 借入日 | 2024年8月29日 |
| 当初借入額 | 3,500万円 |
| 金利タイプ | 変動金利 |
| 現在の適用金利 | 年1.7% |
| 住宅の種類 | ZEH水準省エネ住宅 |
| 2026年末の予定残高 | 3,321万円 |
| 当初の完済予定 | 2059年9月 |
| 住宅ローン控除 | 適用要件を満たせば最大13年間 |
私は1990年生まれのJTC会社員です。
2021年から株式投資を始め、日本の高配当株や投資信託を中心に資産形成を続けています。
住宅ローンを抱えながら投資もしているので、毎月の返済と資産形成のバランスは、これからも考え続けるテーマです。
住宅ローンの返済は月約11万円
2026年末の予定残高3,321万円、金利1.7%、2059年9月完済という条件から、元利均等返済・ボーナス返済なしで計算すると、毎月の返済額は約11万円になります。
年間では約132万円。
決して小さな金額ではありません。
もし一括返済できれば、この固定費がなくなります。
一方、そのためには2,000万円以上の金融資産を使う必要があります。
「毎月11万円の支払いがなくなる安心感」と「まとまった資金を運用し続ける可能性」。
この2つを比較したくなりました。
ZEH住宅の住宅ローン控除|2年間で48万1,000円の実績
住宅ローン控除は、住宅ローンの年末残高などに応じて、所得税や一部の住民税から一定額が控除される制度です。
2024年入居のZEH水準省エネ住宅について、私が確認した主な条件は以下のとおりです。
| 項目 | 制度の概要 |
|---|---|
| 控除率 | 0.7% |
| 控除期間 | 最大13年間 |
| 一般の借入限度額 | 3,500万円 |
| 一般の年間最大控除額 | 24.5万円 |
| 特例対象者の借入限度額 | 4,500万円 |
| 特例対象者の年間最大控除額 | 31.5万円 |
子育て世帯・若者夫婦世帯などに対する特例がありますが、実際の控除額は年末残高、取得対価、所得税・住民税額などの条件にも左右されます。
出典:国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合」
私が実際に受けた住宅ローン控除額
制度の説明だけでは実感が湧きにくいので、私の実績を公開します。
| 年 | 住宅ローン控除額 | 区分 |
|---|---|---|
| 2024年 | 243,400円 | 実績 |
| 2025年 | 237,600円 | 実績 |
| 合計 | 481,000円 | 実績 |
2年間で48万1,000円。
我が家にとっては、かなり大きな金額です。
高配当株投資をしていると、年間数万円の配当金を増やすために、銘柄を調べたり投資資金を積み上げたりします。
その一方で、住宅ローン控除では、2024年と2025年にそれぞれ約24万円の税負担が軽減されました。
もちろん、控除があるから住宅ローンを借りるべきだとは思いません。
ただ、すでに住宅ローンを組んでいるなら、使える制度を正しく理解して活用することは大切だと感じています。
13年間で住宅ローン控除はいくらになる?
2026年以降も金利1.7%で返済し、控除を満額利用できると仮定すると、住宅ローン控除額は徐々に減っていきます。
| 年 | 控除額 |
|---|---|
| 2024年 | 243,400円(実績) |
| 2025年 | 237,600円(実績) |
| 2026年 | 約23.2万円(予測) |
| 2030年 | 約21.0万円(予測) |
| 2033年 | 約19.3万円(予測) |
| 2036年 | 約17.5万円(予測) |
2024〜2036年の13年間では、合計約273万円が目安です。
ただし、これは2024年・2025年の実績と、2026年以降の年末残高に0.7%を掛けた概算です。
実際の控除額は、今後の金利や所得税・住民税の状況によって変わります。
住宅ローン控除が終わる年に一括返済を検討する理由
私が一括返済の候補として考えているのは、2037年1月以降です。
理由は、2024年に入居しているためです。
住宅ローン控除を13年間受けられる場合、対象年は2024年から2036年までになります。
2036年12月31日の残高が重要
住宅ローン控除は、原則としてその年の年末ローン残高を基に計算します。
そのため、2036年分の控除を受けたいのであれば、2036年12月31日時点の残高を残しておく必要があります。
2036年中に一括返済すると、最終年の控除を受けられなくなる可能性があります。
そこで、私は2036年分の控除を確保したうえで、2037年1月以降に一括返済する案を考えています。
ただし、控除を受けるには年末残高以外にも要件があります。実際に返済する前には、その時点の制度と契約条件を確認するつもりです。
2037年初めの残債は約2,500万円
現在の金利1.7%が続くと仮定した場合、2036年末の住宅ローン残高は約2,495万円になる見込みです。
つまり、一括返済には約2,500万円の資金が必要になります。
今の私にとっても、簡単に動かせる金額ではありません。
だからこそ、「なんとなく借金をなくしたい」という気持ちだけで決めず、投資を続けた場合と数字で比較してみることにしました。
2037年に一括返済すると2050年の資産はいくら変わる?
ここからは、実際のシミュレーションです。
私は現在36歳で、60歳頃までは今と同程度の収入で働く予定です。
そこで、2050年まで資産形成を続ける前提で、2つのケースを比較しました。
シミュレーションの前提条件
| 項目 | 設定 |
|---|---|
| 試算開始 | 2026年末 |
| 初期金融資産 | 約3,574万円※ |
| 追加投資 | 年375万円 |
| 追加投資期間 | 2027〜2049年 |
| 2050年 | 新規追加投資なし |
| 想定運用リターン | 年4%(配当込み) |
| 住宅ローン金利 | 年1.7%で一定 |
| 一括返済のタイミング | 2036年末残高を基準に2037年初め |
| 一括返済後の返済相当額 | 年約132万円を追加投資 |
| 退職金 | 含めない |
| 自宅の評価額 | 含めない |
※今回の初期金融資産は、楽天証券・SBI証券の確認済み残高を基にした約3,574万円です。ブログで別途公開している持ち株口座は含めていないため、総資産約5,241万円とは集計範囲が異なります。
また、年間375万円の追加投資は、過去の家計収支を参考にした仮定であり、将来も確実に続けられる金額ではありません。
2050年の比較結果
| 項目 | 2037年に一括返済 | 一括返済しない |
|---|---|---|
| 2050年の金融資産 | 約2億1,542万円 | 約2億3,442万円 |
| 2050年の住宅ローン残高 | 0円 | 約1,075万円 |
| 2050年の金融純資産 | 約2億1,542万円 | 約2億2,367万円 |
| 金融純資産の差 | — | 約825万円多い |
※金融純資産=金融資産−住宅ローン残高。自宅の不動産価値は含みません。
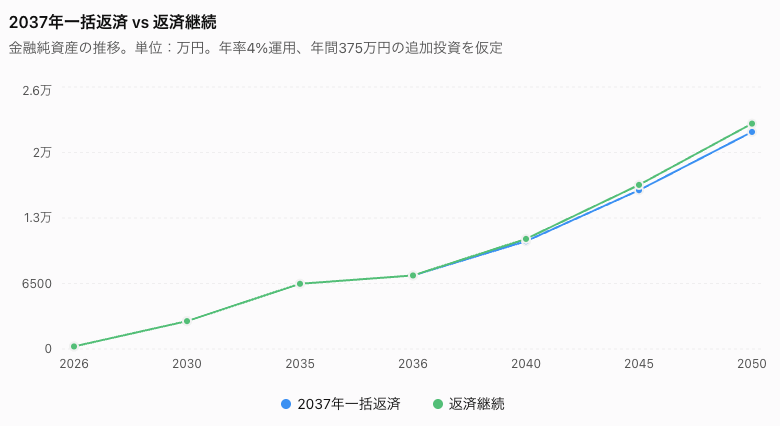
結果は、一括返済せずに投資を続けるほうが約825万円有利でした。
もちろん、これは毎年4%で運用できるという仮定に基づく結果です。
実際の株式市場では、年間4%ずつきれいに資産が増えるわけではありません。
マイナスになる年もあれば、大きく増える年もあります。
一括返済しても、金融純資産が一気に減るわけではない
ここは少し分かりにくい部分かもしれません。
例えば、金融資産が約9,793万円、住宅ローン残高が約2,495万円あるとします。
一括返済前の金融純資産は約7,298万円です。
そこで約2,495万円を返済すると、金融資産は約7,298万円になりますが、住宅ローン残高はゼロになります。
つまり、金融資産と負債が同じだけ減るため、一括返済した瞬間の金融純資産は原則として変わりません。
その後、運用を続けた場合のリターンと、住宅ローンの利息負担の差によって、将来の金融純資産に違いが出てきます。
住宅ローン返済がなくなったら、そのお金を投資に回す
今回の一括返済ケースでは、住宅ローン返済に使っていた年間約132万円を、2037年以降は投資に回すことにしています。
この条件は重要です。
一括返済後に浮いたお金をすべて生活費に使えば、2050年の金融資産は今回の試算より少なくなります。
一方、住宅ローン返済がなくなることで家計に余裕が生まれるのも事実です。
その余裕を投資に使うのか、家族との時間や経験に使うのか。
ここは数字だけでは決められない部分だと思っています。
一括返済と投資継続、どちらが有利なのか
今回のシミュレーションでは投資継続が有利でした。
ただし、金利1.7%と運用利回り4%の差だけを見て、結論を出すのは危険だと考えています。
一括返済のメリット
一括返済の大きなメリットは、住宅ローンの利息負担と毎月の返済がなくなることです。
特に変動金利の場合、将来の金利上昇を気にしなくてよくなるのは魅力です。
また、60歳で退職する予定の私にとって、退職後に毎月約11万円の返済がない状態は安心材料になります。
一括返済のデメリット
一方で、約2,500万円というまとまった資金を手放すことになります。
株式や投資信託の運用資金が減るだけでなく、手元の流動性も下がります。
生活防衛資金まで使って一括返済することは避けたいです。
また、住宅ローンには団体信用生命保険が付いている場合があります。
完済すると、その保障も終了するため、保障内容を含めて比較する必要があります。
私が重視するのは「資産額」だけではない
私は高配当株投資を続けていますが、投資の目的は単に資産額を最大化することではありません。
会社の給料だけに依存しない状態を作り、自分や家族が選べることを増やしたいと考えています。
だからこそ、2050年の金融純資産が約825万円多いという結果は魅力的です。
ただ、それ以上に住宅ローンの返済がない生活に価値を感じる時期が来るかもしれません。
この判断は、2037年の自分と家族の状況を踏まえて決めたいと思っています。
高配当株投資を続ける私が考える住宅ローンとの付き合い方
私は2021年に投資を始めました。
最初の配当金はわずかな金額でしたが、給与やボーナスから投資資金を積み上げ、配当金も再投資しながら資産形成を続けてきました。
2026年には、ブログで公開している集計において、総資産5,000万円、年間税引後配当100万円を超える水準に到達しました。
詳しい実績はこちらの記事で紹介しています。
関連記事:資産5,000万円・年間配当100万円を超えて分かったこと|最初の1,000万円が一番つらかった
住宅ローンを返済しながら投資を続けていると、借入金利と配当利回りを比較したくなることがあります。
ただし、ここには注意が必要です。
住宅ローン金利1.7%は契約に基づく借入コストですが、株式の配当利回りや運用リターンは保証されていません。
配当金が入っていても、株価が下がれば資産全体では損失になることがあります。
さらに、配当金には税金がかかる場合があります。
私は今後も配当と資産成長の両立を目指しますが、住宅ローン返済に必要なお金まで無理に株式へ投資するつもりはありません。
私にとって投資は、人生の選択肢を増やす手段
投資を続ける目的は、会社に依存しない人生を目指すことです。
そのためには、金融資産を増やすことも、家計の固定費を減らすことも、どちらも意味があります。
住宅ローンを一括返済するかどうかも、最終的にはその目的に照らして判断したいと思います。
配当金を増やしてきた過程は、こちらの記事でも紹介しています。
関連記事:配当金が年間118万円になるまで|最初は数百円だった会社員の5年間
一括返済する前に確認したい5つのこと
2037年に一括返済を検討する際は、次の項目を確認するつもりです。
- 住宅ローン控除の最終年分を問題なく受けられるか
- 2037年時点の変動金利と、今後の金利上昇リスク
- 一括返済後も十分な生活防衛資金が残るか
- 団体信用生命保険の保障がなくなっても問題ないか
- 繰上返済手数料、抵当権抹消費用、投資資産の売却税などを含めても合理的か
特に気になるのは、変動金利の動きです。
金利が上昇すれば、住宅ローンを維持するコストも大きくなります。
一方で、投資を続けることで得られるリターンは不確実です。
だからこそ、2037年に向けて金融資産を積み上げながら、一括返済も投資継続も選べる状態を作っておきたいと考えています。
まとめ|2037年に判断できるよう、今は資産形成を続ける
今回、住宅ローン控除終了後の一括返済について、私自身の条件で2050年までシミュレーションしました。
結果を整理すると、次のとおりです。
- 2024年入居のZEH住宅で、住宅ローン控除は適用要件を満たせば2036年分まで
- 2024年・2025年の実際の控除額は合計48万1,000円
- 2037年初めの住宅ローン残高は約2,500万円の見込み
- 年率4%で運用できる仮定では、一括返済しないほうが2050年の金融純資産は約825万円多い
- ただし、一括返済には固定費削減と金利上昇リスクをなくすメリットがある
私の現時点の考えは、2037年に必ず一括返済するとは決めず、住宅ローン控除を活用しながら資産形成を続けるというものです。
2037年の金利や金融資産、家族の生活状況を見て、その時点で納得できる判断をしたいと思います。
資産形成は、数字の大きさだけを競うものではありません。
私にとって大切なのは、働き方や家族との時間を、自分で選べるようになることです。
住宅ローンを返済しながら投資を続けている方にとって、今回の試算が一つの参考になれば嬉しいです。
参考資料
※本記事は個人の住宅ローン・資産運用の記録であり、特定の金融商品の購入や繰上返済を推奨するものではありません。税務上の判断は最新の公的資料や専門家への確認をお願いします。