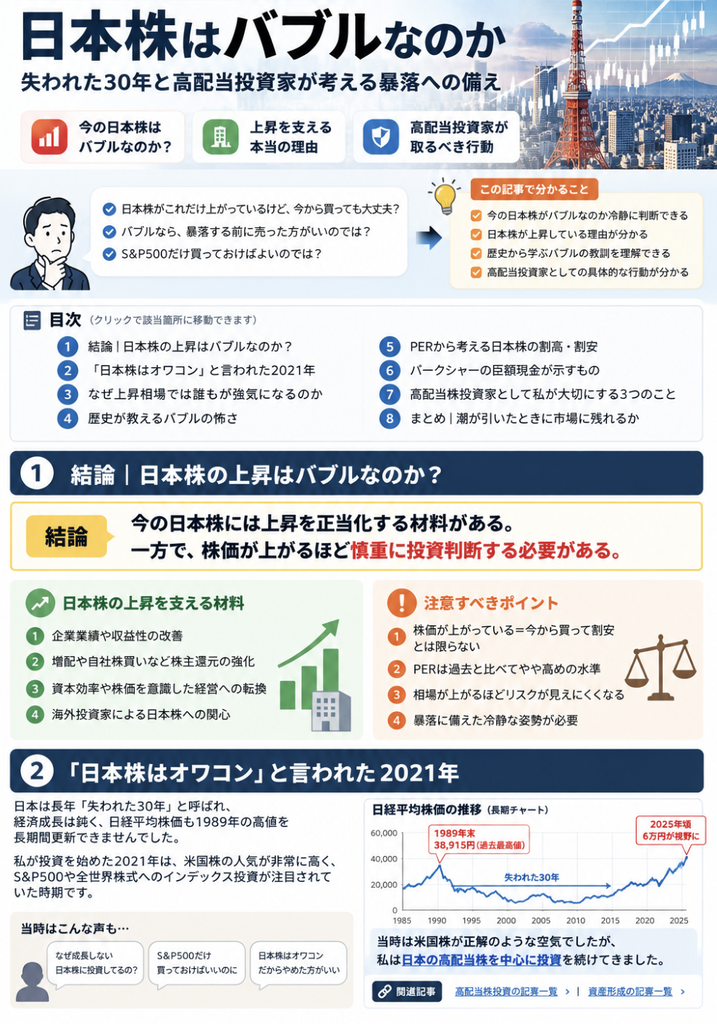
「日本株がここまで上昇しているけれど、今から買っても大丈夫なのか?」
「1989年のバブルのように、突然暴落するのではないか?」
日本株の上昇が続く中、このような不安を感じている方も多いのではないでしょうか。
かつて「失われた30年」と呼ばれ、成長しない国の象徴のように扱われてきた日本。
しかし、日経平均株価は2024年に1989年の史上最高値を更新し、2026年には6万円を超える水準にまで上昇しました。
結論から言うと、私は現在の日本株を1989年のようなバブルと決めつけるべきではないと考えています。
企業業績の改善や株主還元の強化など、株価上昇を支える理由があるからです。
ただし、株価が上がっていることと、今から買って割安であることは別問題です。
私は2021年から日本の高配当株を中心に投資を続け、2026年7月には金融資産5,000万円を突破しました。
投資を始めた頃はS&P500ブームで「日本株はオワコン」といった雰囲気でした。
そんな経験を踏まえて、今回は日本株の上昇をどう考えるべきか、そして高配当株投資家としてどのように行動するべきかを整理します。
目次
- 結論|今の日本株はバブルなのか?
- 「日本株はオワコン」と言われた2021年
- なぜ上昇相場では誰もが強気になるのか
- 歴史が教えるバブルの怖さ
- PERで考える日本株の割高・割安
- バークシャーの巨額現金から学ぶこと
- 資産5,000万円を超えた私の投資判断
- 失敗から学んだ高配当株投資の注意点
- まとめ|暴落を予測するより、市場に残り続ける
1. 結論|今の日本株はバブルなのか?
日本株には上昇を正当化する材料がある。
しかし、株価が上がるほど慎重に投資判断する必要があると考えています。
近年、日本企業には次のような変化が見られます。
| 日本株の上昇を支える材料 | 投資家への影響 |
|---|---|
| 企業収益力の改善 | 利益成長による株価上昇 |
| 増配・自社株買い | 株主還元の拡大 |
| 資本効率を意識した経営 | 企業価値の向上への期待 |
| 海外投資家の関心 | 日本株への資金流入 |
特に、東京証券取引所が上場企業に資本コストや株価を意識した経営を求めていることは、日本企業の経営姿勢を変えるきっかけになっています。
一方で、良い企業であっても、高すぎる価格で購入すれば十分な投資成果が得られない可能性があります。
私が重要だと思うのは、次の3つを区別することです。
- 良い企業なのか
- 株価は割安なのか
- 自分の投資目的に合っているのか
この3つは似ているようで、まったく別の問題です。
2. 「日本株はオワコン」と言われた2021年
当時は米国株の人気が非常に高く、S&P500や全世界株式へのインデックス投資が注目されていました。
そんな中、私は日本の高配当株を中心に投資していました。
そのことを友人に話すと、
「なぜ成長しない日本株に投資するの?」
「S&P500だけ買っておけばいいのに」
「日本株はやめた方がいい」
こんな声もありました。
当時は、日本株よりも米国株に投資することが正解であるかのような空気を感じていました。
もちろん、米国株には世界的な成長企業が多く、長期投資先として魅力があります。
私自身も現在、S&P500や全世界株式に積立投資をしています。
それでも日本の高配当株を選んだ理由は、今後成長すると確信していたからではありません。
日本経済があまりにも割安に評価されており、
企業が生み出す利益を、配当金という形で受け取れることに魅力を感じていたからです。
株価が停滞していても、企業が利益を生み、配当を継続・増額してくれれば、資産からの収入は増えていきます。
私が目指しているのは、株価の値上がり益だけで資産を増やすことではありません。
配当金などの資産収入で生活費を賄える状態になることです。
最初は数百円だった配当金が年間100万円超に
投資を始めた頃、最初に受け取った配当金は数百円でした。
正直なところ、当時は「こんな金額では生活は何も変わらない」と感じていました。
しかし、投資を継続した結果、配当金は少しずつ増えていきました。
| 年 | 年間税引後配当金 |
|---|---|
| 2021年 | 20,307円 |
| 2022年 | 67,820円 |
| 2023年 | 126,973円 |
| 2024年 | 259,992円 |
| 2025年 | 445,819円 |
| 2026年 | 約1,180,000円(年間見込み) |
※2021〜2025年は実績、2026年は年間配当見込みです。
もちろん、配当金の増加は株価上昇だけによるものではありません。
給与からの継続的な入金や、保有株数の増加、増配なども大きく影響しています。
それでも、日本株が「オワコン」と言われていた時代から投資を続けてきたことは、私にとって大きな経験になりました。
世間の評価が低いことと、投資対象として魅力がないことは同じではない。
このことを実感しています。
関連記事:高配当株投資の記事一覧
3. なぜ上昇相場では誰もが強気になるのか
株価が上昇すると、人は自然と強気になりますが、なぜでしょうか
- 保有株の含み益が増える
- 投資の成功体験が積み上がる
- SNSでは利益報告が目立つ
- メディアも株価上昇を大きく取り上げる
- 自分の投資判断が正しかったと思い始める
そして、いつの間にかこう考えるようになります。
「自分には投資の才能があるのではないか?」
しかし、相場全体が上昇しているときは、幅広い銘柄で利益が出やすくなります。
例えば、企業分析をほとんどせずに購入した株が30%上昇したとしても、それだけで投資判断が優れていたとは言えません。
反対に、十分に分析して購入した株が短期的に下落することもあります。
投資成果には、自分の判断だけでなく、市場環境や運の要素も含まれます。
だからこそ、私は株価が上昇しているときほど、自分の投資判断を過信しないようにしたいと考えています。
株価が上がったことと、自分の判断が正しかったことは別問題です。
4. 歴史が教えるバブルの怖さ
過去の歴史を振り返ると、資産価格が大きく上昇した後に急落した事例は何度もあります。
チューリップバブル|価格が上がるから買う人々
17世紀のオランダでは、珍しいチューリップの球根が非常に高額で取引されました。
一部の球根には、当時の住宅価格に匹敵するほどの値段がついたと伝えられています。
人々が購入した理由の一つは、さらに高い価格で売れると期待したからです。
しかし、1637年に市場は急激に崩れました。
ここから学べるのは、価格が上がっていること自体を購入理由にすると危険だということです。
日本のバブル崩壊|永遠に上がる相場はない
1980年代後半、日本では株価も不動産価格も大きく上昇しました。
日経平均株価は1989年末に38,915円87銭の高値をつけ、その後は長期にわたる低迷に入りました。
当時は、日本の経済力や企業の成長に対する強い期待がありました。
しかし、金融引き締めや不動産価格の下落など、複数の要因が重なり、バブルは崩壊しました。
重要なのは、当時も株価上昇を正当化する理由があったということです。
相場が上がっているときほど、上がり続ける理由はいくらでも見つかる。
これは今の相場でも忘れてはいけない教訓だと思います。
過去のバブルと現在の日本株の違い
| 比較項目 | 1980年代後半 | 現在の日本株 |
|---|---|---|
| 株価上昇の背景 | 過剰な期待や信用拡大 | 業績改善・株主還元・成長期待 |
| 企業評価 | 極めて高い評価倍率 | 業種・銘柄ごとに差が大きい |
| 金融環境 | 資産価格への過度な期待と信用拡大 | 金利・為替・金融政策の影響を受ける |
| 投資判断 | 値上がり期待が先行 | 利益成長と株価の妥当性が重要 |
※市場全体を単純化した比較であり、現在の日本株が割安・安全であることを示すものではありません。
5. PERで考える日本株の割高・割安
では、現在の日本株は本当に割高なのでしょうか。
結論から言うと、割高と言えるほどではないと言うのが私の見解です。
割高・割安の判断材料の一つがPER(株価収益率)です。
2026年10月20日時点の日経平均株価のPERは16.85倍です。
一方で、1989年バブル時は約60〜70倍でした。
比較すると、株価はバブル時よりも比べてはるかに高くなっているが、割高・割安を判断するPERは下がっています。
その理由は、バブルの時に比べて利益を出す企業が増えてきているからと考えられます。
(ただし、PERが低いからという理由だけで投資判断するのは危険です。)
PERは次の式で計算されます。
PER = 株価 ÷ 1株当たり利益(EPS)
例えば、株価2,000円、EPS100円ならPERは20倍です。
一般的に、PERが高いほど将来の成長期待が株価に織り込まれていると考えられます。
| PER | 株価/EPS |
|---|---|
| 10倍 | 1,000円/100円 |
| 15倍 | 1,500円/100円 |
| 20倍 | 2,000円/100円 |
| 25倍 | 2,500円/100円 |
例えば、PER20倍から15倍に評価が下がると、株価は2,000円から1,500円に下落します。
企業の利益が変わらなくても、市場の将来の成長期待が低下すると株価は大きく下がることがあります。
一方で、利益(EPS)が増加すれば、株価が維持していてもPERは下がります。
つまり、指標だけで判断するのではなく、その結果に至った中身を見ることが重要です。
- 利益が成長しているのか
- 利益は変わらないが将来への期待だけが先行しているのか
私は日本株を購入するとき、PER15倍以下を一つの目安にしています。
もちろん、成長企業や業種によって適切なPERは異なるため、単純に15倍を超えたら割高と判断するわけではありません。
6. バークシャーの巨額現金から学ぶこと
世界的な投資会社バークシャー・ハサウェイの動きも参考になります。
2026年6月末時点で、同社の保険・その他事業は現金・現金同等物・米国短期国債を合計約3,592億ドル保有していました。
1ドル150円で換算すると約54兆円です。
これは非常に大きな金額です。
ただし、巨額の現金を保有しているからといって、同社が暴落を予測しているとは限りません。
大型買収への備えや保険事業の資金需要、投資機会の選別など、さまざまな理由が考えられます。
実際、バークシャーは株式投資や企業買収も継続しています。
私がここから学びたいのは、魅力的な投資先が見つからないときは、無理に投資しなくてもよいという姿勢です。
相場が上昇していると、現金を持っていることが機会損失に感じられることもあります。
しかし、購入価格に納得できない銘柄を無理に買う必要はありません。
投資すること自体を目的にしない。
これは私自身も大切にしたい考え方です。
7. 資産5,000万円を超えた私の投資判断
資産が増えたからといって、自分に相場を読む才能があるとは思っていません。
資産の増加には、給与からの入金や配当再投資だけでなく、株価上昇による評価益も含まれています。
特に上昇相場では、保有しているだけで資産が増えることがあります。
だからこそ、今の成績だけで投資判断の良し悪しを評価するのは危険だと考えています。
私が日本株を購入するときの6つの基準 ※これらは目安であり絶対的な基準ではありません。
| 指標 | 私の目安 |
|---|---|
| PER | 15倍以下 |
| PBR | 1倍以下 |
| EPS | 中長期的に成長 |
| 自己資本比率 | 40%以上 |
| 配当利回り | 3%以上 |
| 配当性向 | 30〜60%程度 |
業種や成長性、事業の安定性によって判断は変わります。
それでも、一定の基準を持っておくことで、相場の雰囲気に流されにくくなります。
資産が増えても、投資基準まで緩めない。
これは、上昇相場で自分に言い聞かせたいことです。
関連記事:資産形成の記事一覧
8. 失敗から学んだ高配当株投資の注意点
もちろん、私の投資がすべて成功してきたわけではありません。
失敗した経験もあります。
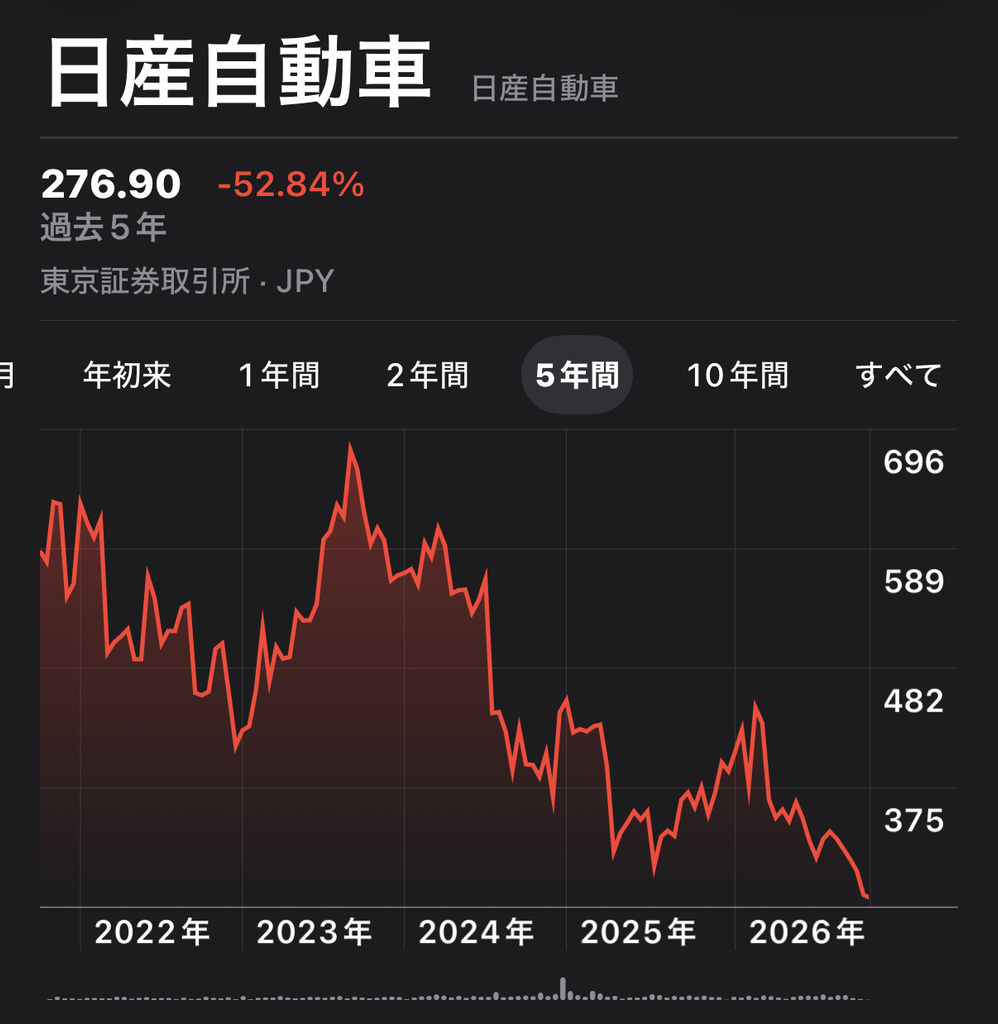
日産株|高配当だけでは安心できない
例えば、日産株です。
私は約550円で購入しましたが、その後株価は下落し、無配にもなりました。
高配当株投資では、購入時の配当利回りだけで判断することの危険性を感じた経験です。
配当利回りが高くても、企業の収益力や財務状況が悪化すれば、減配や無配になる可能性があります。
重要なのは、現在の配当利回りではなく、将来も配当を支払えるだけの利益とキャッシュフローがあるかということです。
ANA株|株主優待だけで購入を決めない
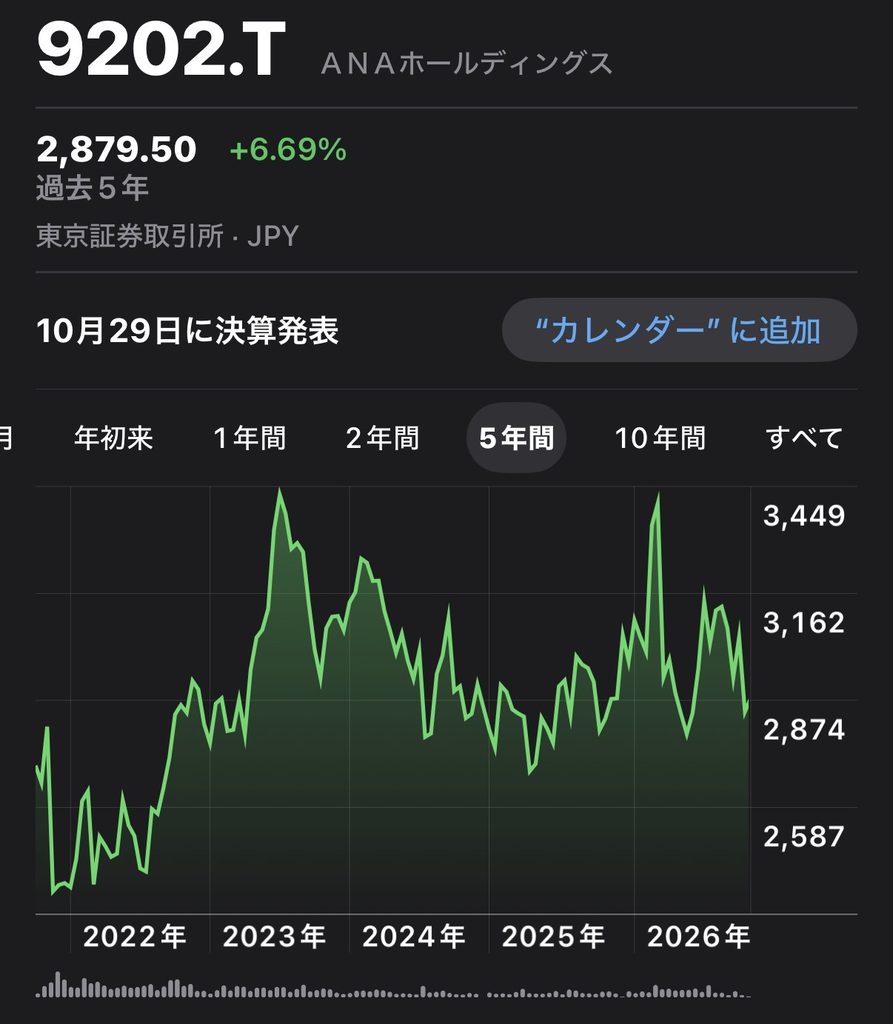
ANA株を100株購入したこともあります。
株主優待に魅力を感じていましたが、優待の価値と投資金額を比較すると、必ずしも合理的な選択ではありませんでした。
株主優待は魅力的ですが、それだけで企業価値や株価の妥当性を判断することはできません。
こうした経験から、私は配当利回りや株主優待だけでなく、企業の収益力や財務健全性を重視するようになりました。
関連記事:株主優待の記事一覧
暴落しても市場から退場しない
私が最も避けたいのは、暴落そのものではありません。
暴落によって投資を続けられなくなることです。
例えば、生活費まで投資に回していたり、過剰な借入で株式を購入していたりすると、相場が下落した際に売却を迫られる可能性があります。
だからこそ、生活防衛資金を確保し、過度なレバレッジを避けることが重要です。
また、長期保有を前提に購入した銘柄でも、企業の収益力や財務状況が悪化した場合は、保有を見直す必要があります。
「長期投資だから何があっても売らない」という考え方も危険です。
暴落を完全に避けることはできません。
しかし、暴落しても投資を続けられる状態を作ることはできます。
9. まとめ|暴落を予測するより、市場に残り続ける
ウォーレン・バフェットの有名な言葉に、こんなものがあります。
「潮が引いたときに、誰が裸で泳いでいたかがわかる」
上昇相場では、誰もが優秀な投資家に見えます。
しかし、本当に投資家としての姿勢が問われるのは、相場が下落したときではないでしょうか。
私は2021年に投資を始め、周囲から日本株への投資を否定されたこともありました。
それでも、自分なりの目的と判断基準を持って投資を続けてきました。
そして2026年、金融資産5,000万円、年間税引後配当金100万円超という節目を迎えることができました。
もちろん、今後も同じように資産が増え続ける保証はありません。
だからこそ、相場が好調なときほど、自分の投資目的を再確認したいと思っています。
私が目指しているのは、資産1億円という数字そのものではありません。
配当金などの資産収入が生活費を上回り、働かなくても生活できる経済的自由を得ることです。
そのために重要なのは、次の3つだと考えています。
- 株価ではなく企業価値を重視する
- 配当金などの資産収入を積み上げる
- 暴落しても市場から退場しない
日本株が今後どこまで上昇するのかは、誰にも分かりません。
だからこそ、強気相場でも冷静さを忘れず、これからも自分の投資基準を大切にしていきたいと思います。
日本株がバブルかどうかを当てることよりも、どんな相場でも資産収入を積み上げられる投資家でありたい。
これが、私の目指す投資の形です。
※本記事は2026年10月時点の情報と個人の投資経験に基づくものであり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。