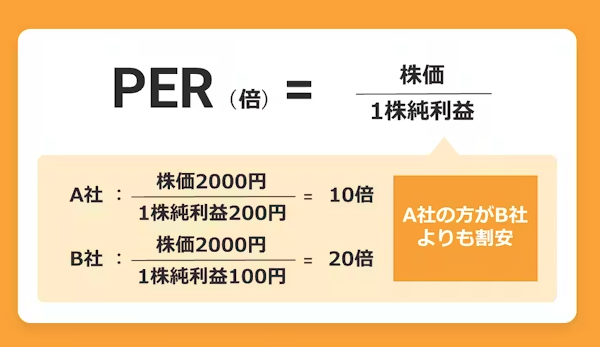
株式投資をしていると、必ず目にするのが決算書です。でも、「数字が多くて、どこを見ればいいか分からない」と感じている方も多いのではないでしょうか。
実は、決算書の中心はたった3つの表です。
- P/L(損益計算書):1年間の成績表
- B/S(貸借対照表):会社の健康診断書
- C/F(キャッシュフロー計算書):1年間のお金の流れ
この記事では、3つの表の読み方を、ニトリ・シチズン・任天堂・タカタ・キッコーマン・オリエンタルランド・ワタミ・タイミーといった実際の企業の決算書で解説します。最後に、高配当株投資家として銘柄を選ぶときに、私がどこを見ているかも紹介します。
この記事の結論
- P/Lで「稼ぐ力」、B/Sで「倒れない体力」、C/Fで「本当のお金の流れ」を見る
- 大切なのは数字そのものより、「なぜこの数字なのか」まで踏み込むこと
- 会社は赤字で倒産するのではなく、資金が尽きて倒産する。だからP/LだけでなくB/SとC/Fも見る
目次
1. 決算書は3つの表でできている
| 表 | たとえ | 分かること | 期間 |
|---|---|---|---|
| P/L | 成績表 | どれだけ稼いで、どれだけ残ったか | 1年間 |
| B/S | 健康診断書 | 何を持っていて、借金がどれだけあるか | 決算日の時点 |
| C/F | 家計簿 | 現金が実際にどう出入りしたか | 1年間 |
3つの表は、バラバラではなくつながっています。例えば、P/Lで出た当期純利益の一部は配当として株主に支払われ、残りはB/Sの純資産(利益剰余金)に積み上がります。利益が出ていても現金が増えているとは限らないので、それをC/Fで確かめる、という関係です。
では、1つずつ見ていきましょう。
2. P/L(損益計算書)|会社の「1年間の成績表」
P/L(Profit and Loss Statement:損益計算書)を一言で言えば、「その1年間で、どれだけ稼いで、どれだけ残ったか」を示す成績表です。
テストで言えば、売上高が配点、各種費用がケアレスミスや減点、当期純利益が最終得点、というイメージです。
次の図は、ニトリHDの2025年3月期のP/Lです。
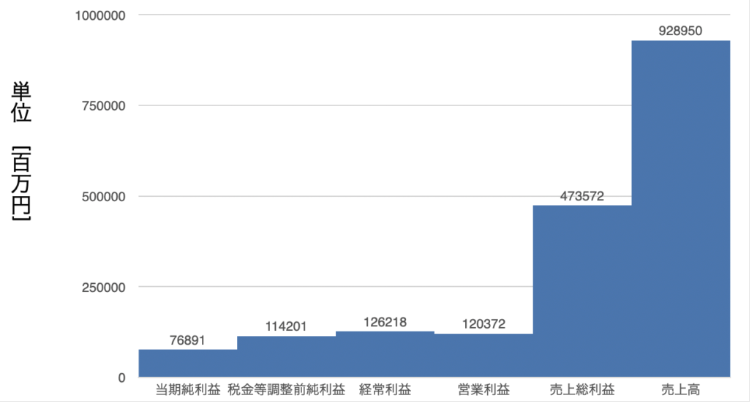
売上高から、階段状に降りていくのが分かります。P/Lの流れは、ざっくり言うと次の4段階です。
| ① 売上高 | どれだけモノ・サービスを売ったか |
| ② 営業利益 | 本業でどれだけ儲かったか |
| ③ 経常利益 | 為替や利息など、財務面も含めた実力 |
| ④ 当期純利益 | 特別な損益や税金も引いた、最終的に会社に残った利益 |
配当は最終的に残った利益から分配されるため、投資家は当期純利益を特に重視します。ただし、本業の実力を見るなら営業利益も欠かせません。2つの会社の実例で見てみましょう。
実例① シチズン(2013年3月期)|売上はあるのに赤字
時計メーカーのシチズン。この年のP/Lは、将来を見据えて「苦しい判断を行った年」でした。
- 売上高:約2,700億円
- 営業利益:115億円
- 経常利益:138億円
- 当期純利益:△9億円(赤字)
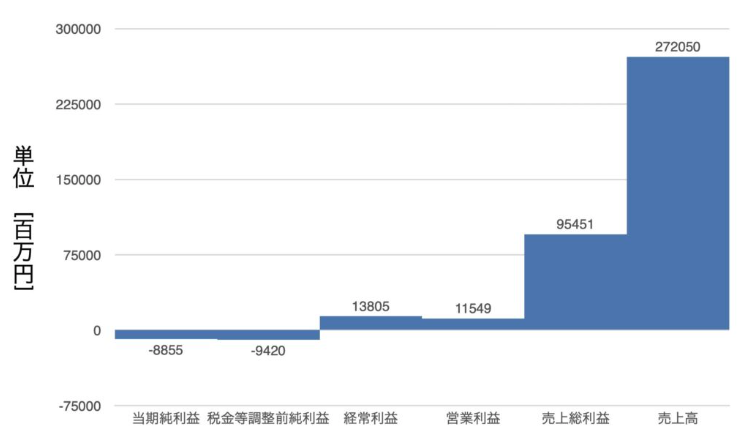
売上はそれなりに立っていて、本業(営業利益)も黒字です。にもかかわらず、最後は赤字。ここがP/Lの面白いところで、「売れている=儲かっている」とは限りません。
「なぜ赤字なのか?」と疑問を持ったら、表の項目を具体的に見てみます。この年は、事業再編損186億円(18,647百万円)と、その他の特別損失51億円(5,060百万円)が計上されていました。
つまり、本業ではそれなりに稼げているものの、このままでは長期的な成長が厳しいと判断し、在庫や不採算事業などの膿をこのタイミングで出して、構造を見直そうとしたと考えられます。
P/Lを見て「売上はあるのに、なぜ赤字なのか?」と考え、その背景を考察すること。これが、企業分析の第一歩です。
実例② 任天堂(2013年3月期)|黒字でも本業は赤字
一方、同じ年度の任天堂のP/Lです。
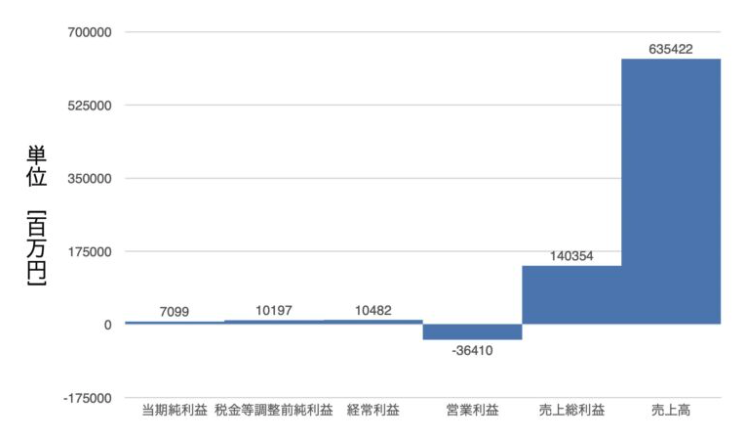
- 売上高:約6,354億円
- 営業利益:△364億円(赤字)
- 経常利益:104億円
- 当期純利益:70億円
当時の任天堂は、Wiiが失速し、3DSやWii Uの立ち上がりに苦しんでいた時期です。前年度(2012年3月期)は432億円の最終赤字でした。
では、この年はヒット作が出て黒字化したのでしょうか? 答えは違います。円安による為替差益(約395億円)に救われた、一時的な黒字でした。実際、本業の実力を示す営業利益は、前年度に続いて赤字のままです。
この例から学べるのは、最終利益の数字だけを見て一喜一憂するのではなく、「なぜその数字なのか」まで踏み込む大切さです。
長期投資家としてのP/Lとの付き合い方
P/Lは、良い年も悪い年も、感情なしで正直に数字が並ぶ成績表です。ただ、1年だけのP/Lで一喜一憂する必要はありません。大切なのは次の3点です。
- 赤字の理由は一時的か?
- ビジネスモデルは壊れていないか?
- 回復の芽はあるか?
この時のシチズンや任天堂のP/Lを見て「この会社は終わった」と判断した人も多かったと思いますが、その後、両社の株価は上昇しました。
3. B/S(貸借対照表)|会社の「健康診断書」
株価や利益は派手です。でも、会社が本当に生き残れるかは、別の場所に書いてあります。それがB/S(Balance Sheet:貸借対照表)です。
B/Sを一言で言うなら、会社の健康診断書。今どれだけ稼いでいるかではなく、決算日時点の会社の健康状態を見る表です。
B/Sは、実はたった3つでできています。次の図は、2025年3月末時点のニトリHDのB/Sを図にしたものです。
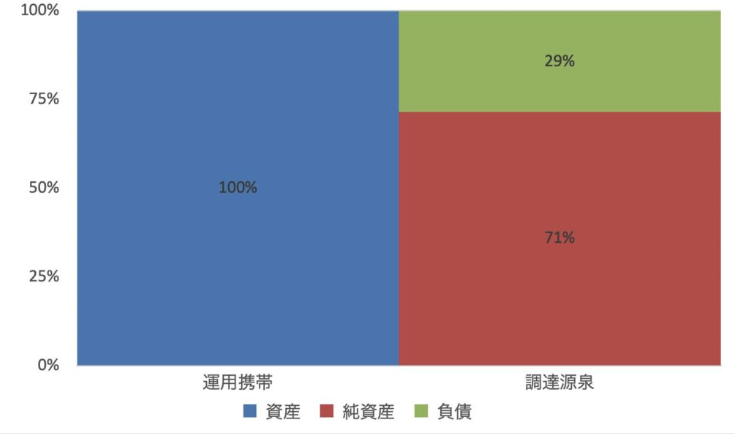
| 区分 | 主な中身 | 意味 |
|---|---|---|
| 左:資産 | 現金、工場、設備、売掛金 | 会社が持っていて、事業に使っているもの |
| 右上:負債 | 借入金、社債、買掛金 | いずれ返さなければならないお金 |
| 右下:純資産 | 株主からの出資金、利益剰余金 | 資産−負債。返済義務のないお金 |
このバランスが、会社の運命を左右します。純資産が資産全体に占める割合が自己資本比率で、高いほど借金に頼らない、倒れにくい会社と言えます。
B/Sで最も重要な問い
B/Sを見るとき、最初に考えるべき問いはこれです。
「この会社、最悪の事態でも耐えられるか?」
この問いに対照的な答えを示したのが、倒産直前のタカタと、当時のキッコーマンです。資産を流動資産と固定資産に、負債を流動負債と固定負債に分けると、次のようになります。
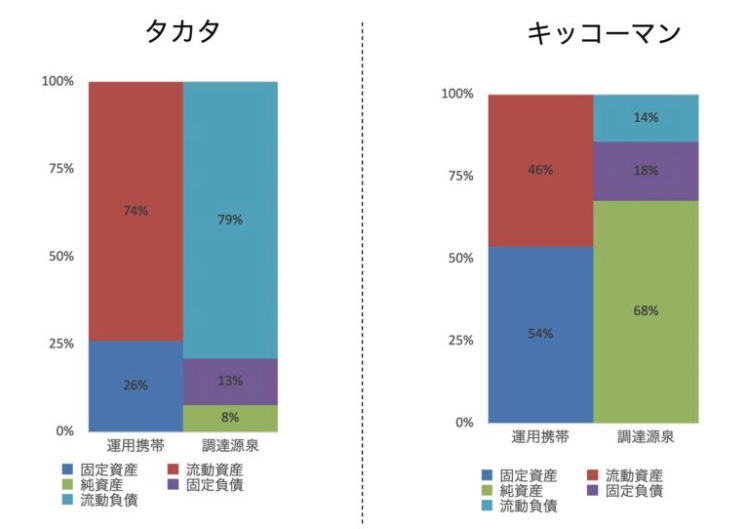
倒産直前のタカタ|限界まで追い込まれた体
エアバッグ問題で揺れたタカタ。倒産直前のB/Sは、まさに悲鳴を上げている状態でした。
- 巨額の負債
- 急増する引当金
- 純資産の急激な減少
- 自己資本比率の低下
表面上は「まだ会社は動いている」ように見えても、B/Sの中身は「もう耐えられない」と語っていました。利益が回復する前に、体力が尽きたのです。
当時のキッコーマン|静かに強い体質
一方、老舗企業のキッコーマン。派手な成長株ではありませんが、B/Sは非常に安定していました。
- 厚い純資産
- 過度な借金に頼らない構造
- 安定した自己資本比率
- 高い現金創出力
売上が一時的に落ちても、持久戦に耐えられる体をしていました。
| 視点 | タカタ | キッコーマン |
|---|---|---|
| 負債 | 重い | 軽い |
| 純資産 | 急減 | 安定 |
| 自己資本比率 | 低下 | 高水準 |
| 耐久力 | 短距離型 | 長距離型 |
ここで重要なのは、倒産は突然起きるわけではないということです。B/Sの中では、ずっと前から兆候が出ています。
B/SはP/Lに比べて地味で、ニュースにもなりにくく、株価もすぐには動きません。でもB/Sを読めば、生き残る可能性の高い会社かどうかが、感覚ではなく数字で分かります。株価が短距離走なら、B/Sはマラソン。長期投資をするなら、無視できない情報です。
4. C/F(キャッシュフロー計算書)|会社の「お金の流れ」
C/F(Cash Flow Statement:キャッシュフロー計算書)は、会社のお財布の中身の動きを映し出した、ごまかしのきかない「1年間のお金の流れ」です。
基本の3要素を、個人の家計に例えると次のとおりです。
| 項目 | 意味 | 家計に例えると |
|---|---|---|
| 営業CF | 本業で稼いだお金 | 給料 |
| 投資CF | 将来への種まき(設備投資など) | 貯金を崩して株や家を買う |
| 財務CF | お金の貸し借り、配当の支払い | ローンを組む・返す |
この3つのプラス・マイナスの組み合わせを見るだけで、その会社が今どんな状態かが分かります。性格のまったく違う3社で見てみましょう。
実例① オリエンタルランド(2022年3月期)|未来への「勝負の投資」
- 営業CF:+546億円
- 投資CF:−1,390億円
- 財務CF:+489億円
コロナ禍の影響がまだ残っていた時期なのに、投資CFが1,300億円以上のマイナス(=超積極投資)になっています。本業で546億円を稼ぎつつ、足りない分は借入などで調達してまで、東京ディズニーシーの新エリア「ファンタジースプリングス」などの建設に突き進んでいた時期です。「今が苦しくても、未来のために投資する」という強い意志が伝わる数字です。
実例② ワタミ(2016年3月期)|生き残りをかけた「背水の陣」
- 営業CF:+26億円
- 投資CF:+191億円
- 財務CF:−121億円
通常、投資CFはマイナス(=何かを買う)になるのが健全ですが、ワタミはプラスです。これは、持っている資産を売ってお金を作ったということです。
この時期のワタミは、業績が悪化していた厳しい状況でした。主力だった介護事業を売却し、そのお金で借金を返済(財務CFがマイナス)していたのです。まさに「家のお宝を売って、借金を返しながら立て直しを図る」という、必死の構造改革が読み取れます。
実例③ タイミー(2023年10月期)|急成長ベンチャーの「先行投資モード」
- 営業CF:−7億円
- 投資CF:−5億円
- 財務CF:+53億円
スキマバイトアプリのタイミー。注目は、本業の営業CFがマイナスである点です。不安に感じるかもしれませんが、成長中のベンチャーにはよくある形です。広告宣伝やシステム開発に資金を投じて本業から現金が出ていく分を、投資家や銀行からの資金調達(財務CF+53億円)で補っています。「今は手元のお金が減ってもいい、市場を一気に獲りに行く」という攻めの姿勢です。
| 会社 | 営業 | 投資 | 財務 | 状態 |
|---|---|---|---|---|
| オリエンタルランド | + | − | + | 稼いで、さらに借りて、大きく投資 |
| ワタミ | + | + | − | 資産を売って、借金を返す |
| タイミー | − | − | + | 調達したお金で、一気に市場を攻める |
C/Fを見ると、「この会社は今、守りなのか攻めなのか?」が手に取るように分かります。
5. 高配当投資家が決算書で見るポイント
最後に、私が高配当株を選ぶときに、3つの表でそれぞれどこを見ているかをまとめます。配当を長く受け取り続けるには、「稼ぐ力」「倒れない体力」「現金を生む力」の3つがそろっていることが大切だからです。
| 表 | チェックポイント |
|---|---|
| P/L | 営業利益が安定しているか。最終利益が一時的な要因(為替差益・特別損益)で動いていないか |
| B/S | 自己資本比率は十分か。借金に頼りすぎていないか |
| C/F | 営業CFが毎年プラスか。投資CFは戦略的か。財務CF(借入)に依存しすぎていないか |
特に高配当株では、営業CF+投資CF=フリーキャッシュフローで、配当をまかなえているかを確認すると安心です。利益が出ていても、手元の現金が足りなければ、配当を続けることはできません。
具体的な指標を使った企業分析は、JTを例にした記事で紹介しています。
まとめ|3つの表で、会社の本当の姿が見える
- P/Lは1年間の成績表。「売れている=儲かっている」とは限らない(シチズン)。黒字でも本業が赤字のことがある(任天堂)
- B/Sは健康診断書。倒産は突然ではなく、B/Sには前から兆候が出ている(タカタとキッコーマン)
- C/Fはお金の流れ。プラス・マイナスの組み合わせで、守りか攻めかが分かる(オリエンタルランド・ワタミ・タイミー)
会社は赤字で倒産するのではない。
資金が尽きて倒産する。
P/Lは注目されがちですが、長期投資で配当を受け取り続けるには、B/SとC/Fも欠かせません。数字を見て「なぜ?」と考える習慣が、企業分析の力を少しずつ育ててくれます。
※本記事は特定の銘柄の売買を推奨するものではありません。投資判断はご自身でお願いします。