会社員として働きながら、労働で得た収入を資産に変えていく。当ブログは「会社員から、資本家へ。」をテーマに、配当金による資産収入を育てる方法を発信しています。この記事では、その土台となる配当金投資の基本を整理し、メリットとデメリット、どんな人に向いているのかを評価します。
配当金投資のメリット・デメリット 会社員が「資本家」を目指すために
配当金投資の基本概念
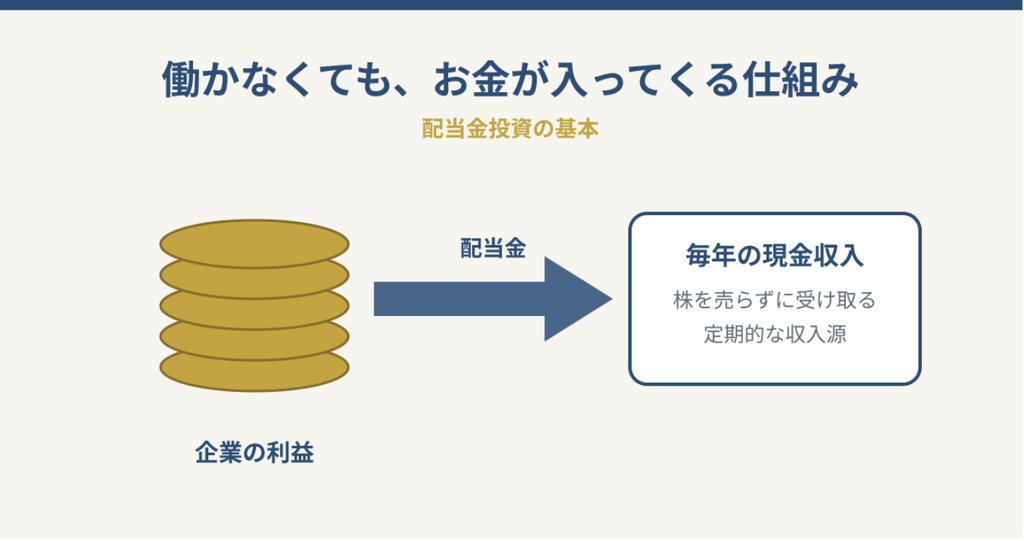
配当金投資とは、企業が稼いだ利益の一部を、株主へ現金で還元する「配当金」を主な目的とする長期投資です。株価が値上がりして売却益を得るよりも、毎年どれだけ受け取れるかを重視します。退職後の生活費を補う収入源を作りたい人にとって、わかりやすい考え方です。
高配当株の個別の分析は、高配当株・企業分析のカテゴリにまとめています。
メリット
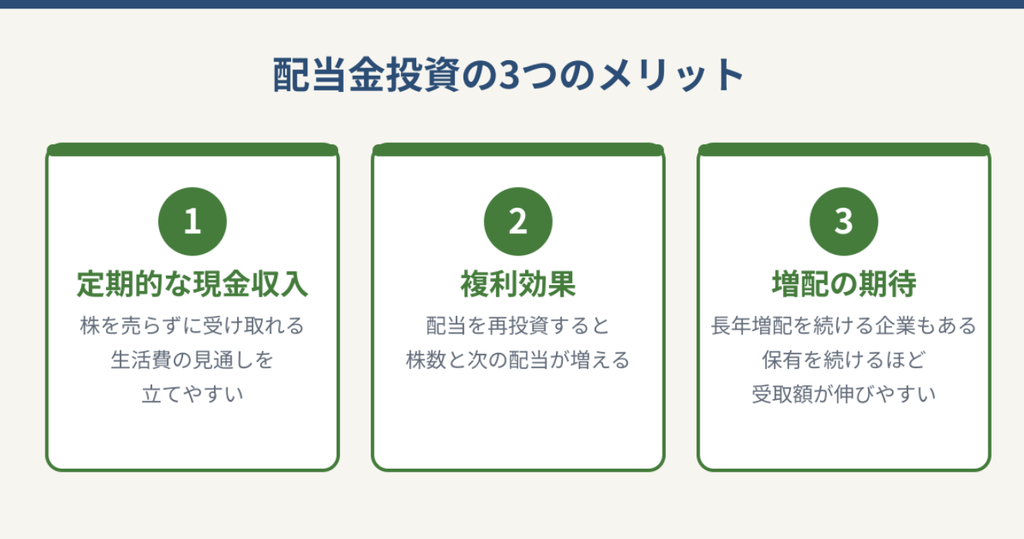
- 定期的な現金収入:株を売らなくても配当が入るため、株価が多少動いても生活費の見通しを立てやすくなります。売却しなくてよいぶん、暴落時に焦って手放すリスクも下がります。
- 複利効果:受け取った配当を再投資すると保有株数が増え、次の配当も増えます。時間をかけるほど効果が大きくなるため、長期保有と相性がよい仕組みです。
- 増配の期待:花王のように長年増配を続けてきた企業もあります。保有を続けるほど受取額が伸びやすく、物価上昇への備えにもつながります。
デメリット
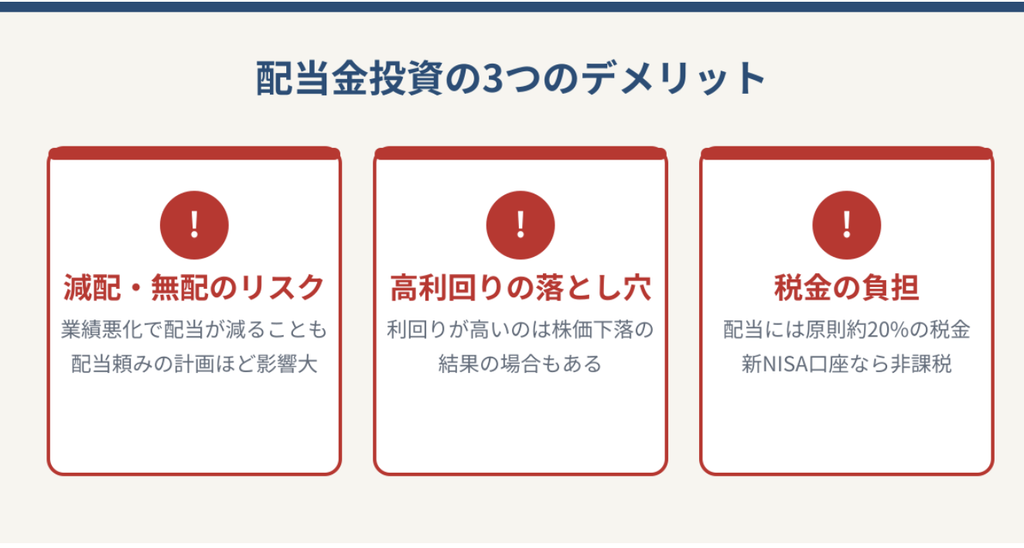
- 減配・無配のリスク:業績が悪化すると配当は減らされることがあります。配当を当てにした生活設計ほど、この影響を強く受けます。
- 高利回りの落とし穴:利回りが高く見えるのは、株価が大きく下がった結果のこともあります。利回りの数字だけで判断すると、元本割れを招く場合があります。
- 税金の負担:配当には原則として約20%の税金がかかります。新NISA口座で受け取れば非課税になるため、口座の使い分けが重要です。
投資家タイプ別の適合性
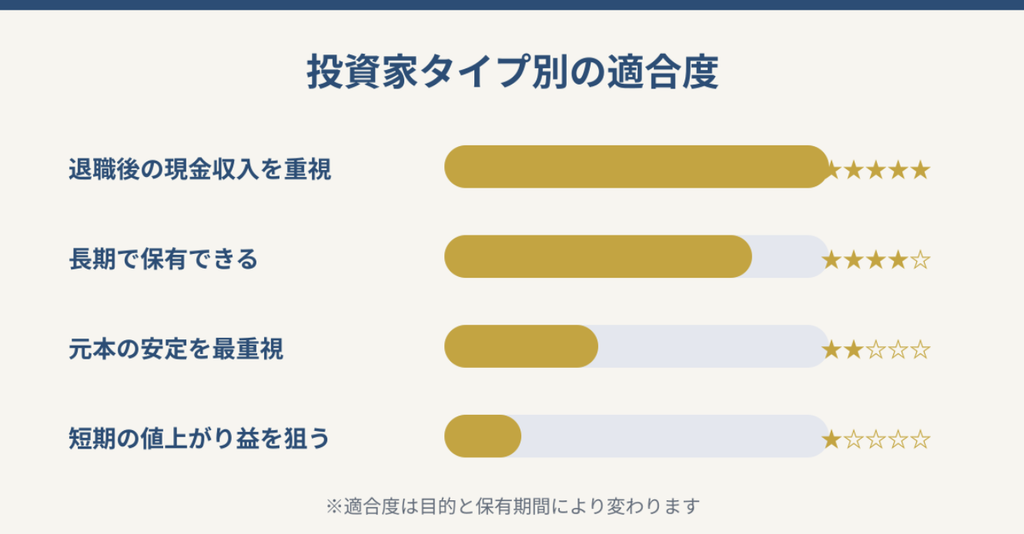
配当金投資が向いているかどうかは、目的と保有期間によって変わります。
| 投資家タイプ | 適合度 | コメント |
|---|---|---|
| 退職後の現金収入を重視する人 | ★★★★★ | 定期収入を生活設計に組み込みやすい |
| 長期で保有できる人 | ★★★★ | 複利と増配の恩恵を受けやすい |
| 元本の安定を最重視する人 | ★★ | 株式である以上、元本割れの可能性は残る |
| 短期の値上がり益を狙う人 | ★ | 配当重視では物足りない |
「会社員から、資本家へ。」という考え方
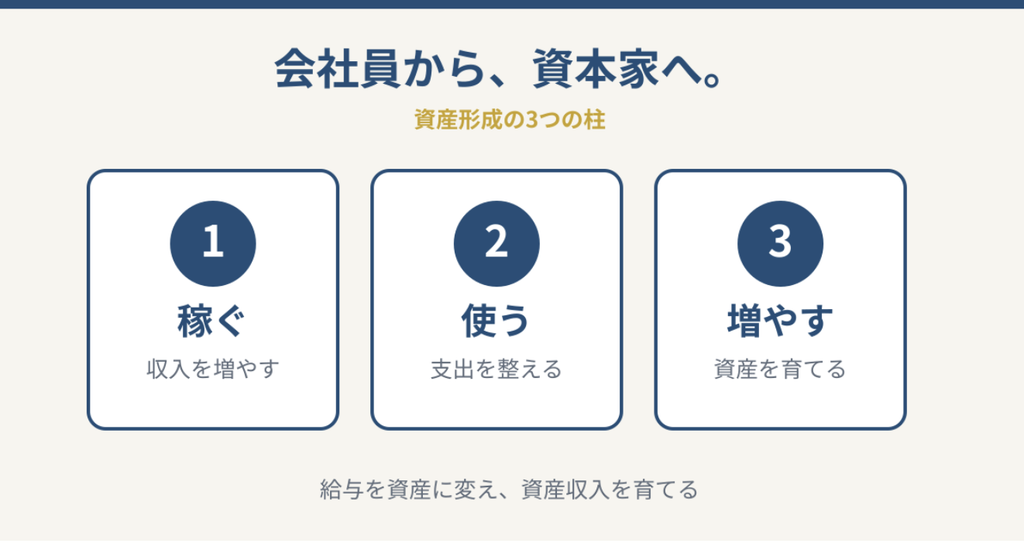
当ブログでは、会社員として得る給与を「稼ぐ」ための原資とし、その一部を「増やす」ために資産へ回すことを大切にしています。ポイントは、給与だけに頼らない収入の柱を少しずつ育てることです。
私が配当金を重視する理由は、配当が「働かなくても入ってくるお金」の一つだからです。働く時間を減らさずに収入の選択肢を増やせるため、家族との時間を大切にしたい会社員にとって現実的な手段になります。
一方で、配当だけで生活を組み立てるのは危険です。だからこそ、次の3点を意識しています。
- 一社に集中させない:業種を分散すると、一社の減配が家計全体に与える影響を抑えられます。
- 利回りだけで選ばない:業績や配当を続けられる力を見てから判断します。
- 口座を使い分ける:税金の影響を減らすため、NISA口座を活用します。
会社に頼らない人生の考え方については、「会社に依存しない人生を目指す」の記事で詳しく書いています。お金の使い方については、節約の記事もあわせてご覧ください。
まとめと推奨事項
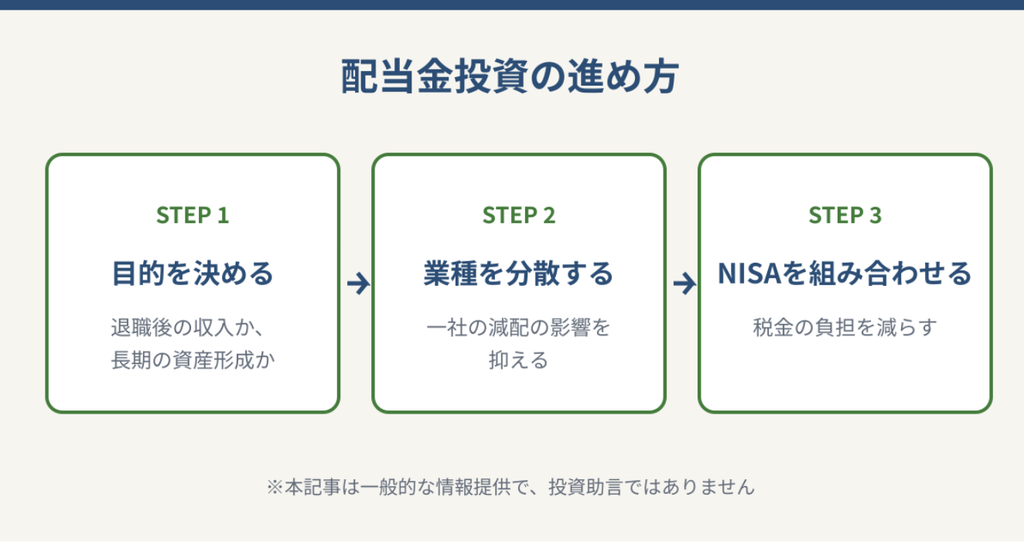
配当金投資は、退職後の収入の安定に役立つ一方で、減配や税金といった注意点もあります。だからこそ、目的を決め、業種を分散し、NISA口座を組み合わせることが大切です。
配当を収入の柱に育てていく道のりは、資産5,000万円・年間配当100万円を超えた体験談でも紹介しています。
当ブログでは、こうした判断材料を実際の運用の記録とあわせて発信しています。気になった方は、ほかの記事もあわせてご覧ください。
※本記事は一般的な情報提供を目的としたもので、投資助言ではありません。個別銘柄の配当や利回りは時期により変動するため、投資を行う際はご自身で最新の情報をご確認ください。