「資産3,000万円から、1億円には何年で届くのか?」
今回は、2025年12月時点の私の資産状況を起点に、10年〜30年先の資産形成シミュレーションを行います。感覚論ではなく、前提条件と数字を置いたうえで、どの程度の現実性があるのかを整理します。
さらに後半では、20年目で入金を完全に止めた場合に、資産がどう推移するかも検証します。
この記事の結論
- 資産3,000万円+年450万円の投資+年利5%なら、10年で約1.05億円に到達する計算
- 30年続けると約4.3億円。20年目で入金を止めても約3.7億円まで増え続ける
- 必要なのは高利回りでも売買テクニックでもなく、長く続けること
目次
1. 現在地の整理(2025年12月時点)
| 年齢 | 35歳 |
| 金融資産 | 3,000万円 |
| 投資開始 | 2021年 |
| つみたて投資枠 | オルカン+S&P500(年120万円) |
| 成長投資枠 | 国内高配当株中心+米国株・REIT一部(年240万円) |
| 年間配当金 | 90万円(生活費に使わず、全額再投資) |
| 年間追加投資の合計 | 450万円(NISA枠360万円+配当90万円) |
ここから、「富裕層ライン」と言われる金融資産1億円以上を目指します。
2. シミュレーションの前提条件
- 初期資産:3,000万円
- 年間追加投資:450万円
- 想定利回り:年5%
- 投資期間:10年間・30年間
インデックス投資と高配当株の組み合わせを想定し、やや保守的な利回りで試算しています。
※毎年、資産に5%の運用益が付いたあと、年末に450万円を追加投資する前提で計算しています。税金・手数料は考慮していません。
3. 10年後のシミュレーション結果|約1.05億円
10年後(45歳)の資産は、約1億550万円になる計算です。
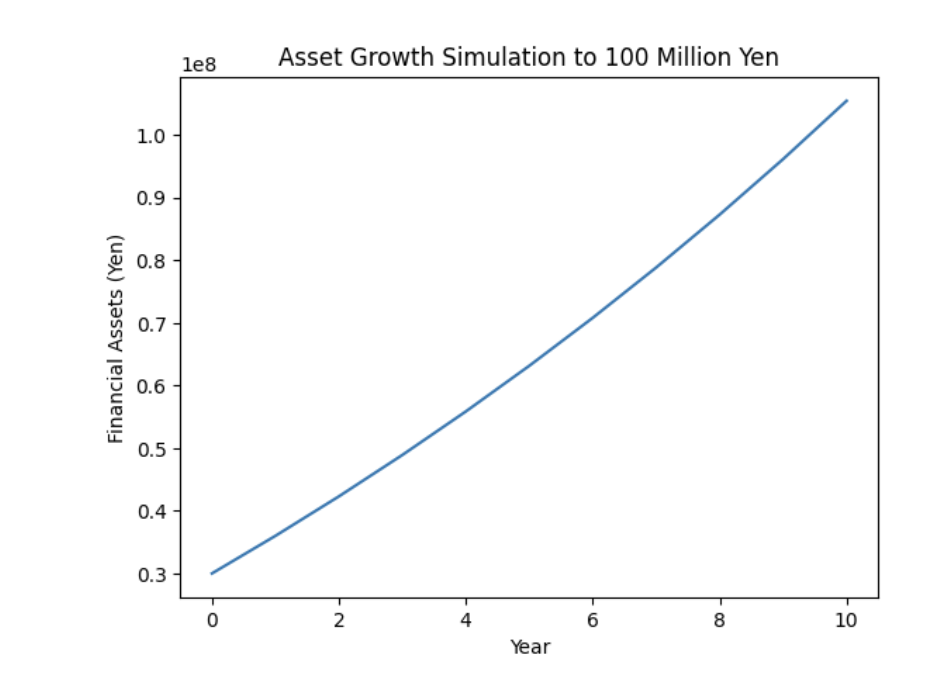
内訳は次のとおりです。
| 項目 | 金額 |
|---|---|
| 初期資産 | 3,000万円 |
| 10年間の入金総額(450万円×10年) | 4,500万円 |
| 運用益(複利で増えた分) | 約3,050万円 |
| 合計 | 約1億550万円 |
年利5%という控えめな前提でも、10年で1億円到達は十分に現実的です。
4. 30年後のシミュレーション結果|約4.3億円
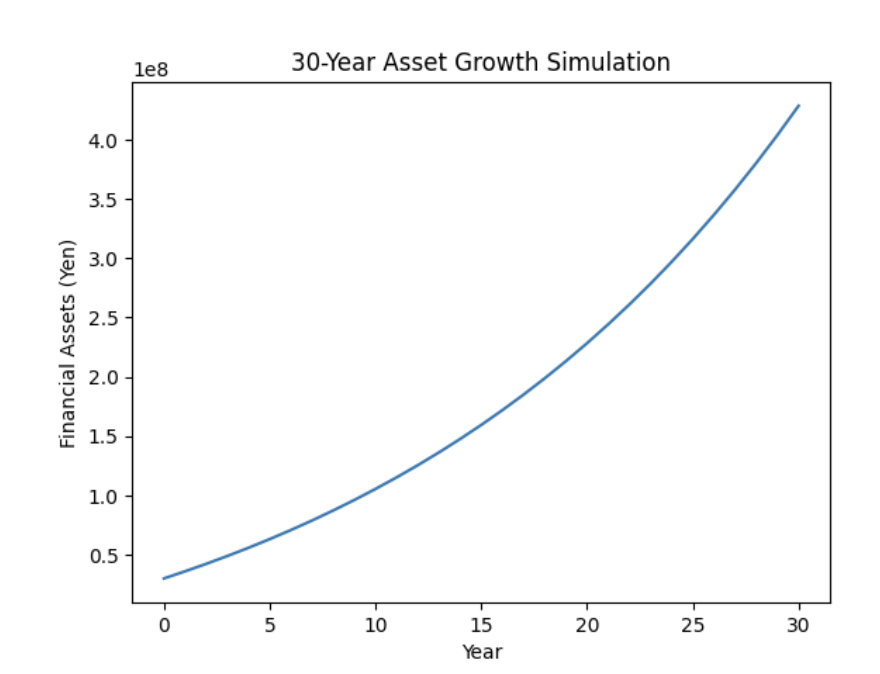
同じ条件で30年間(35歳→65歳)続けた場合、資産は約4.3億円になる計算です。
| 経過年数 | 年齢 | 資産額 | 10年間の増加額 |
|---|---|---|---|
| 10年後 | 45歳 | 約1.05億円 | +約7,500万円 |
| 15年後 | 50歳 | 約1.6億円 | ― |
| 20年後 | 55歳 | 約2.3億円 | +約1.2億円 |
| 30年後 | 65歳 | 約4.3億円 | +約2億円 |
毎年の入金額は同じ450万円なのに、10年ごとの増加額がどんどん大きくなっているのが分かります。
右肩上がりが「直線」から「曲線」に変わる
10年目までは、資産の増加は比較的なだらかです。しかし10年を超えたあたりから、傾きが年々大きくなるカーブを描き始めます。
これは、「資産×5%」という増加の土台そのものが大きくなっているためです。
5. フェーズ別に見る資産形成の意味
【0〜10年】1億円到達フェーズ
- 資産形成の主役は入金力+継続
- 投資の巧拙よりも「やめないこと」が最重要
- 年90万円の配当は、金額よりも「メンタル安定装置」として効く
この10年を耐えられるかどうかが、分かれ道になります。
【10〜20年】資産が資産を生むフェーズ
- 複利効果が目に見えるようになる
- 年間の資産増加額が1,000万円規模に近づく
- 給与の影響力が相対的に下がる
この10年間の増加額は約1.2億円。注目すべきは、増加の大半(約7,800万円)が新規入金ではなく、運用益によるものだという点です。努力量が減っても、投資額を増やさなくても、資産が自動で増えていく。資産形成の臨界点と言える区間です。
1億円はゴールではない。そこからの10年が、本当の分かれ道になる。
このフェーズでやってはいけないこと
資産が1億円を超えると、「もっと効率よく増やしたい」という誘惑が出てきます。しかし、このフェーズで最も危険なのは次の3つです。
- レバレッジをかける
- 集中投資に走る
- 短期売買で効率化を狙う
すでに勝ち筋が見えている局面では、下手に動かないことこそが最適解です。
【20〜30年】加速度的成長フェーズ
- 年450万円の入金の影響が小さく見えるほど、複利が支配する
- 年5%でも、資産は加速度的に増える
- 大きなリスクを取る理由がなくなる
この段階で重要なのは、増やすことより、守ることです。
6. 20年目で入金を止めたらどうなる?
ここからは、「資産が働くだけ」のフェーズを検証します。20年目で新規の入金を完全に止め、その後は運用益(年5%)だけで資産がどう推移するかを見てみます。
- 初期資産:3,000万円
- 年間投資:450万円(20年目まで)
- 21年目以降:追加投資ゼロ
- 想定利回り:年5%
| 経過年数 | 入金を続けた場合 | 20年目で入金停止 |
|---|---|---|
| 20年後 | 約2.3億円 | 約2.3億円 |
| 25年後 | 約3.2億円 | 約2.9億円 |
| 30年後 | 約4.3億円 | 約3.7億円 |
入金を止めても、10年間で約1.4億円増加します。これは完全に「複利だけ」による成長です。
① 入金を止めても、成長の勢いは落ちない
入金を止めると成長が止まると思われがちですが、このシミュレーションでは、右肩上がりがほぼ維持されたまま続きます。理由は単純で、元本がすでに大きく、5%の絶対額が巨大だからです。
② 年間の増加額は1,000万円超
20年目時点で資産は約2.3億円。その5%は、年間約1,150万円です。
これは、現役時代の年間投資額450万円の2.5倍以上。働いて投資する金額よりも、資産が生む金額の方がはるかに大きくなり、労働よりも資産が完全に主役になっています。
③ 労働・入金からの解放
このフェーズでは、追加投資をしなくても、相場を当てなくても、売買を繰り返さなくても、資産は増え続けます。「働かなくても資産が増える状態」が、構造的に完成しているのです。
なぜ20年目で止めても問題ないのか
それは、20年目までに複利が自走するサイズに達しているからです。目安としては、次の2つです。
- 年間の運用益 > 年間の生活費
- 年間の運用益 > 年間の入金額
この条件を満たした時点で、入金を続けることは「必須」から「選択」に変わります。
7. このシミュレーションの本質
この30年のシミュレーションが示しているのは、次の3つです。
- 高利回りは不要
- 売買テクニックも不要
- 必要なのは「長く続けること」
前半10年の積み上げは苦しいですが、後半は積み上げなくても自然と資産が増えていきます。投資の成否を分けるのは、特別な才能ではなく、お金を生む資産(マネーマシン)を早く作り、継続できる仕組みを作れるかどうかです。
まとめ|投資は”努力”から”仕組み”へ
- 資産3,000万円+年450万円+年利5%なら、10年で約1.05億円
- 30年続けると約4.3億円
- 20年目で入金を止めても、30年後には約3.7億円まで増え続ける
- 1億円到達後は、レバレッジ・集中投資・短期売買に走らないことが大切
20年かけて資産を育て切れば、その後は追加投資をしなくても資産は増え続けます。このフェーズに入ると、投資は”努力”ではなく”仕組み”になります。
富裕層とは、金額の問題ではなく、
「資産が自走している状態」を指すのだと思う。
なお、このシミュレーションを作った後、2026年7月に私の金融資産は5,000万円を突破しました。今後も、実際の資産推移とシミュレーションを比べながら、ブログで報告していきます。
※本シミュレーションは一定の利回りを仮定した試算であり、将来の運用成果を保証するものではありません。実際の相場では、元本割れや減配が起きる可能性があります。
関連記事:会社員は最強の投資家|サラリーマンが投資で有利な3つの理由と複利の実例
関連記事:配当金が年間118万円になるまで|最初は数百円だった会社員の5年間の推移