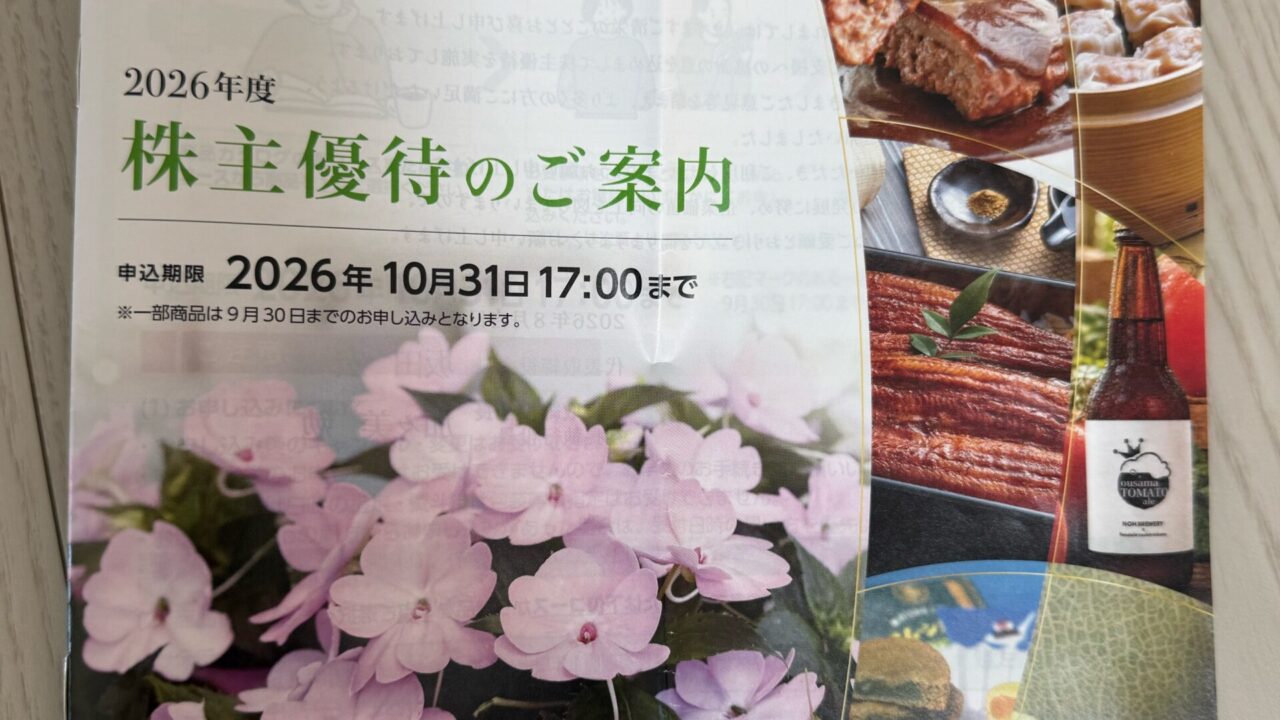
今回は、保有しているサカタのタネ(1377)から2026年度の株主優待カタログが届きました。
「サカタのタネ」と聞くと、ホームセンターなどで野菜や花の種を売っている会社??
というイメージを持つ人もいるのではないでしょうか。
しかし調べてみると、国内だけで商売をしている園芸会社ではなく、世界23カ国で事業を展開し、研究開発によって競争力の高い野菜・花の品種を生み出しているグローバルな種苗会社です。
今回は、実際に届いた株主優待を紹介しながら、「サカタのタネはどんな会社なのか」「何が強いのか」「財務はどうなのか」を見ていきたいと思います!
サカタのタネから株主優待カタログが到着
サカタのタネでは、毎年5月31日時点で100株以上を1年以上継続保有している株主を対象に、株主優待を実施しています。
2026年度は次のようになっています。
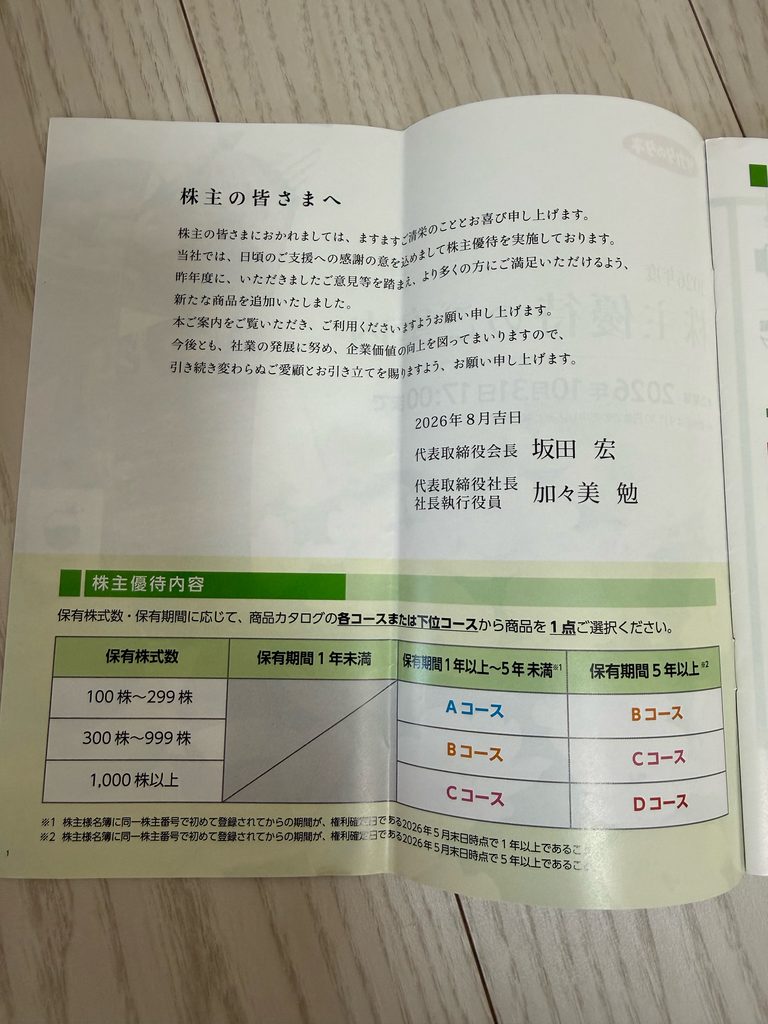
| 保有株数 | 1年以上~5年未満 | 5年以上 |
|---|---|---|
| 100~299株 | Aコース・1,500円相当 | Bコース・3,000円相当 |
| 300~999株 | Bコース・3,000円相当 | Cコース・4,500円相当 |
| 1,000株以上 | Cコース・4,500円相当 | Dコース・6,000円相当 |
私は現在100株保有なので、今回はAコース・1,500円相当から選びました。
カタログでは、青色で表示されている商品がAコースの対象商品です。
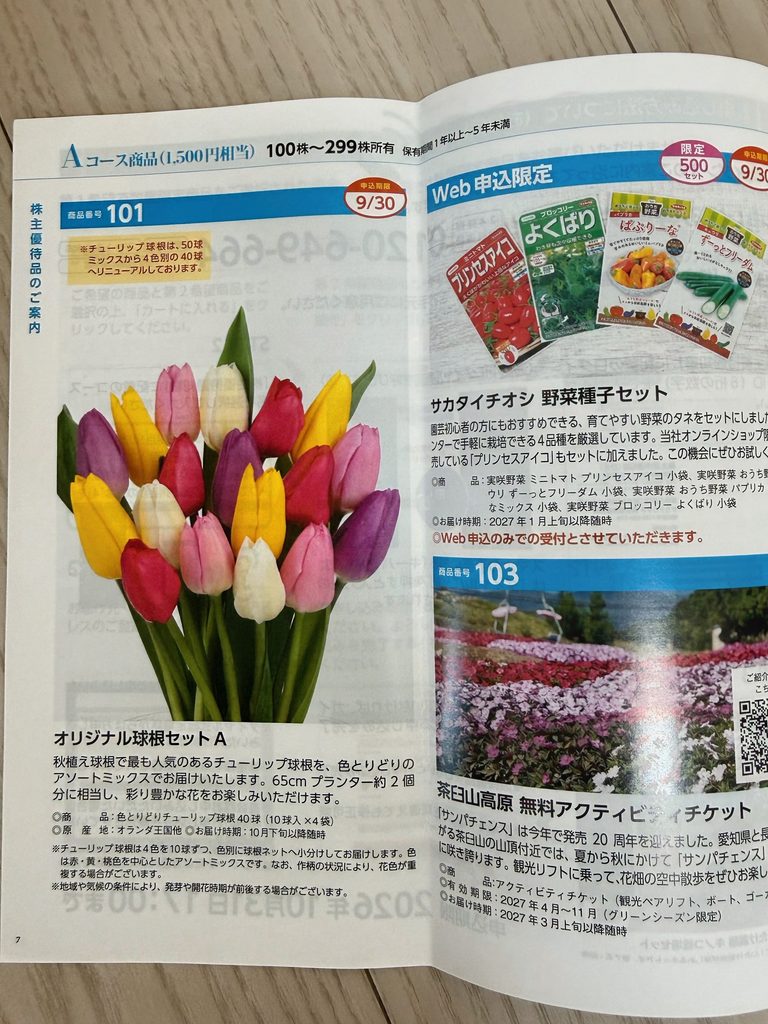
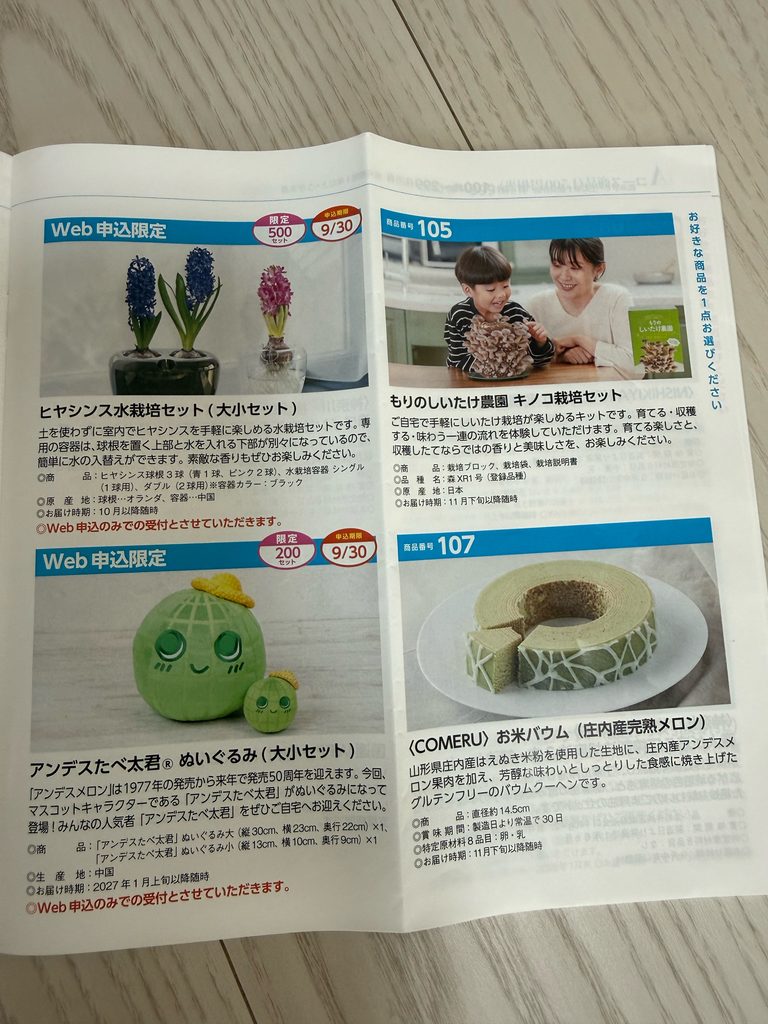
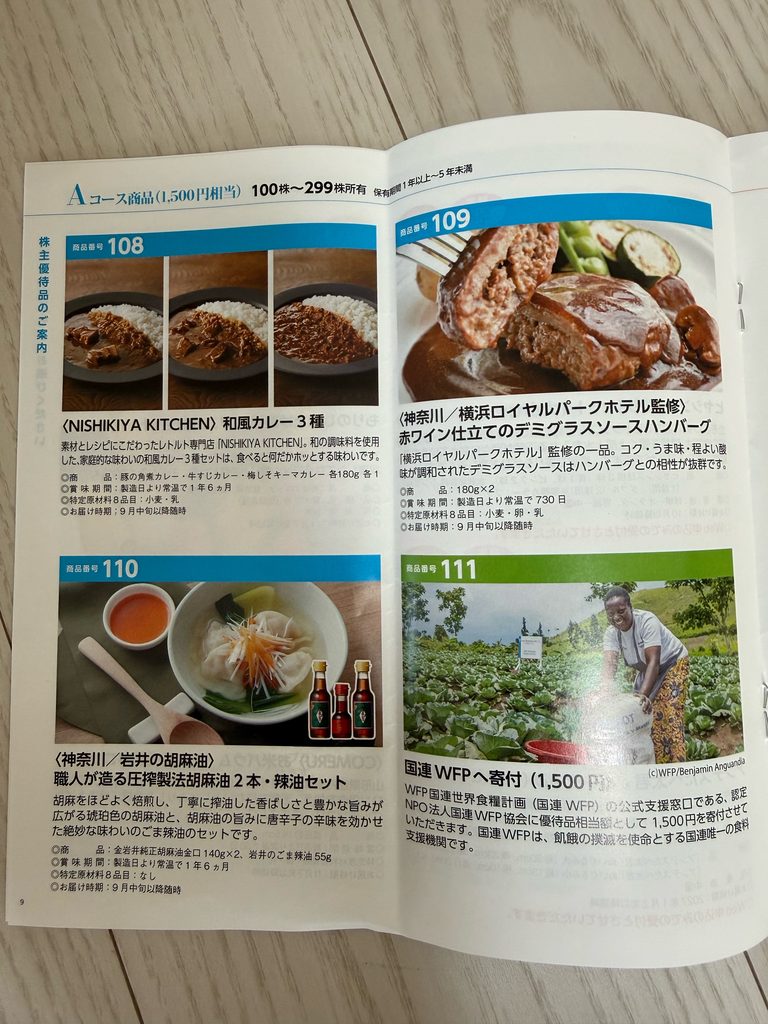
商品は「種の会社らしい」ものから食品まで、意外とバリエーションがあります。
例えば、
- オリジナル球根セット
- 野菜種子セット
- 水栽培セット
- キノコ栽培セット
- カレー
- 胡麻油
- バウムクーヘン
- ハンバーグ
- 国連WFPへの寄付
などから選択できます。
私が今回選んだのは「横浜ロイヤルパークホテル監修 赤ワイン仕立てのデミグラスソースハンバーグ」です。
180g×2個なので、届いたら家族で食べてみようと思います。
「種苗会社の優待だから種や花しか選べない」というわけではなく、食品を選べるのは個人的には使いやすくて嬉しいところです。
なお、100株を5年以上保有すると、1,500円相当のAコースから3,000円相当のBコースへランクアップします。
優待目的の短期保有よりも、長期株主を優遇する設計になっています。
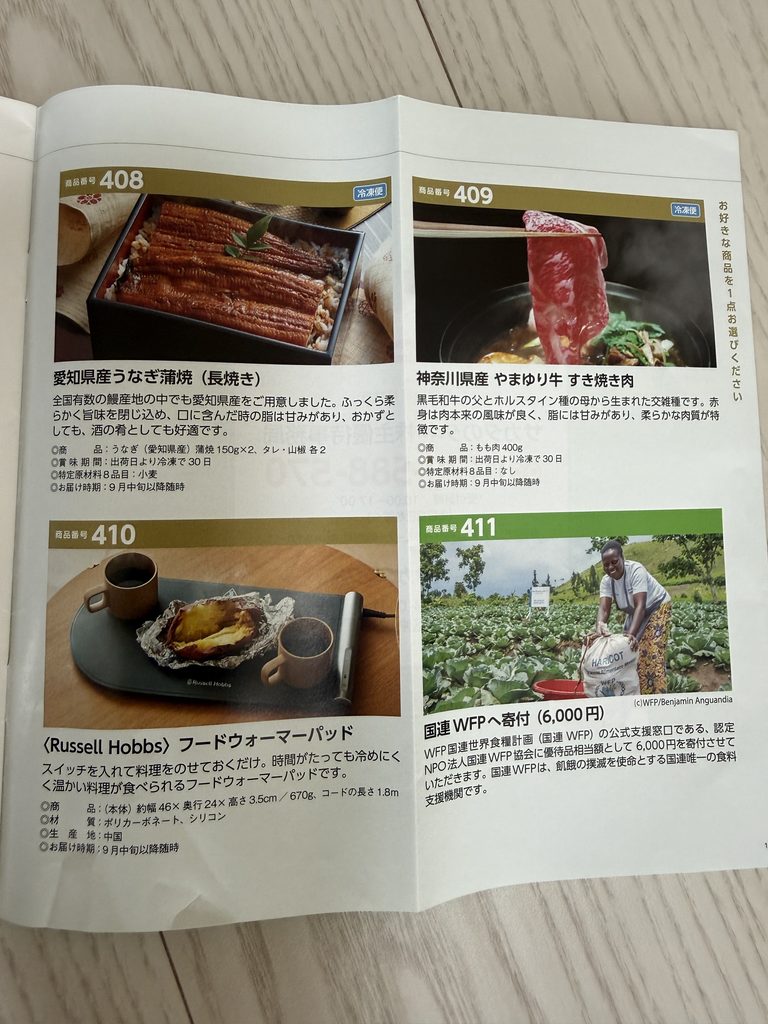
ちなみに参考ですが、Cコースはすき焼き肉やうなぎの蒲焼などが対象となります。(羨ましい。。)
そもそもサカタのタネはどんな会社?
サカタのタネは1913年創業。
野菜・花の種子、苗木、球根、農園芸用品などの生産・販売に加え、育種・研究などを行っています。
2026年5月期の連結売上高は約1,043億円、連結従業員数は3,108人です。
この会社の特徴を一言で表すなら、「種を売る会社」というより、「新品種を開発して世界に売る研究開発型企業」です。
そのため、単純に大量の種を安く売るだけではありません。
長年蓄積した遺伝資源や育種技術を使って、病気に強い、暑さに強い、収穫量が多い、見た目が良い、栽培しやすい
といった付加価値の高い品種を開発することが競争力になります。
サカタのタネの強みは「世界で戦える品種」
サカタのタネの面白いところは、それほど目立たない企業でありながら、世界の種苗市場では非常に強い商品を持っていることです。
代表例がブロッコリーとトルコギキョウです。
ブロッコリー種子では世界シェア約65%、トルコギキョウでは約80%を占めると会社は推計しています。
普段スーパーで買っているブロッコリーの「種」の世界で、日本企業がこれほど高いシェアを持っているのは個人的には驚きでした。
この競争力の源泉になっているのが研究開発です。
サカタのタネは世界に研究拠点を持ち、それぞれの地域の気候や病害、生産者のニーズに合わせた品種開発を続けています。
私はこういう、研究開発 → 良い品種 → 農家の生産性向上 → 世界シェア獲得
という競争力の因果関係が分かりやすい会社が結構好きです
では、実際に業績は伸びているのか?
企業のストーリーが魅力的でも、投資する以上は数字を見る必要があります。
そこで、ここからは直近の財務を確認します。
私が特に確認したいのは、売上高・営業利益・純利益・自己資本比率・EPSなどの項目です。
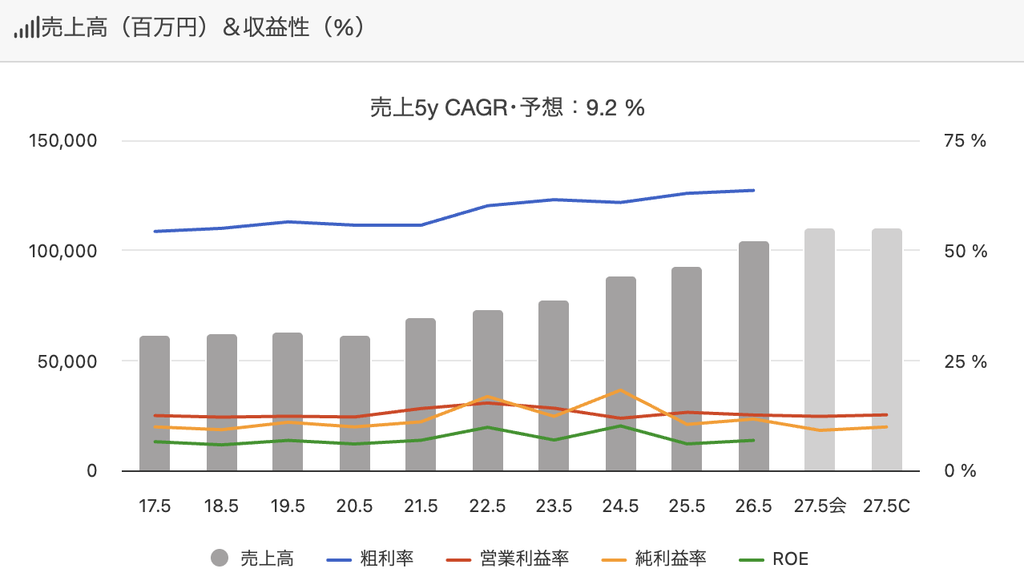
サカタのタネ公式の連結財務ハイライトでも、売上高、営業利益、親会社株主に帰属する当期純利益、自己資本比率、1株当たり当期純利益などの推移を確認できます。
① 売上高:1,000億円企業へ
まず注目したいのが売上高です。
直近数年間を見ると、多少の増減はありながらも長期的には事業規模を拡大しており、2026年5月期には1,042.8億円と1,000億円を突破しました。
種苗という一見すると成熟していそうな市場でも、海外展開などによって成長余地を作れていることが分かります。
今後のポイントは、この成長をさらに加速できるかです。
会社は長期経営計画「PASSION2035」では、
2026年:1,043億円
2031年:1,400億円
2036年:2,000億円
というかなり意欲的な売上目標を掲げています。
10年間で売上をほぼ倍増させる計画のようです
② 営業利益:売上だけでなく「稼ぐ力」も確認
次に営業利益です。
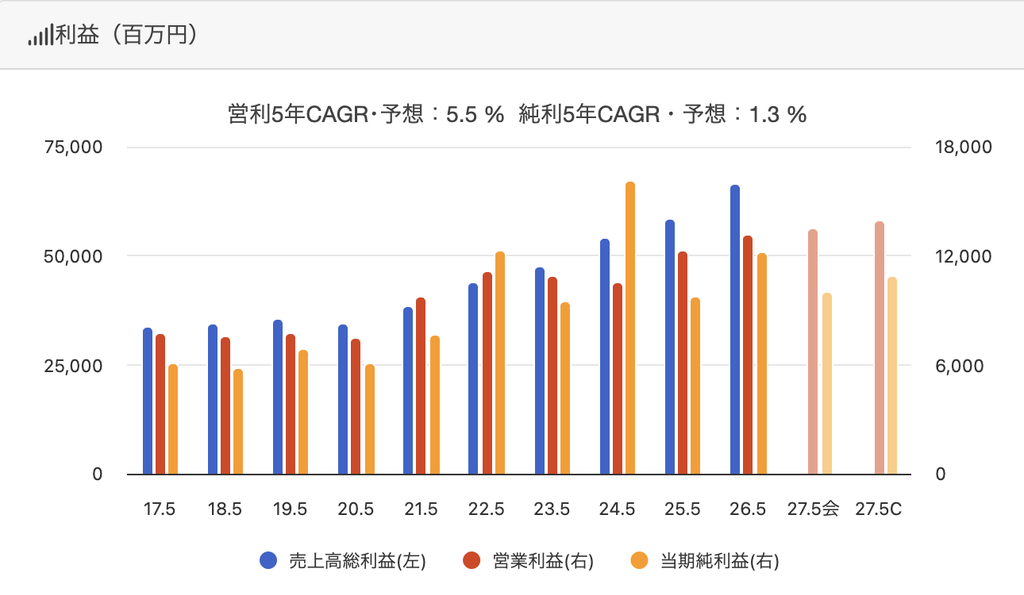
2026年5月期は131億円、営業利益率12.6%となりました。
種苗会社というと薄利なイメージもありますが、営業利益率が10%を超えているのは興味深いところです。
単純な農産物ではなく、長期間の研究開発によって生み出した知的財産としての「種」を販売していることが、高い付加価値につながっていると考えています
売上だけでなく、営業利益率が維持・向上しているかも追いかけたいところです。
会社は2036年5月期に営業利益350億円、営業利益率17.5%を目標としています。
③ 純利益:最終的に株主へ残る利益を見る
営業利益と合わせて見たいのが純利益です。
2026年5月期の親会社株主に帰属する当期純利益は122億円。
会社は2031年に155億円、2036年には280億円まで増やす計画です。
売上だけが伸びても、コストが増えて利益が残らなければ株主にとって意味はありません。
そのため私は、
売上高↑
営業利益↑
純利益↑
の3つが長期的に同じ方向を向いているかを確認するようにしています。
自己資本比率80以上:「高すぎる」くらいの財務体質
そして、私が高配当株を見るときに重視しているのが自己資本比率です。
サカタのタネは、80%以上とかなり厚い自己資本を持つ会社です。
これは研究開発を長期間続ける必要がある種苗会社にとって大きな強みだと思います。
景気悪化や不作、為替変動などが起きても、借入金に大きく依存していなければ研究開発を継続しやすいからです。
一方で、株主目線では、「安全性は非常に高いが、資本を効率的に活用すること」という別の問題も出てきます。
実際、会社自身も資本効率を意識し始めています。
「PASSION2035」では成長投資を積極化するとともに、自己資本比率を60%台へ持っていく方針を示しています。
つまり、「とにかく現金・自己資本を積み上げる経営」から、「十分な安全性を残しながら資本を有効活用する経営」へ
変わろうとしていると私は見ています。
ここは今後かなり注目したいところです。
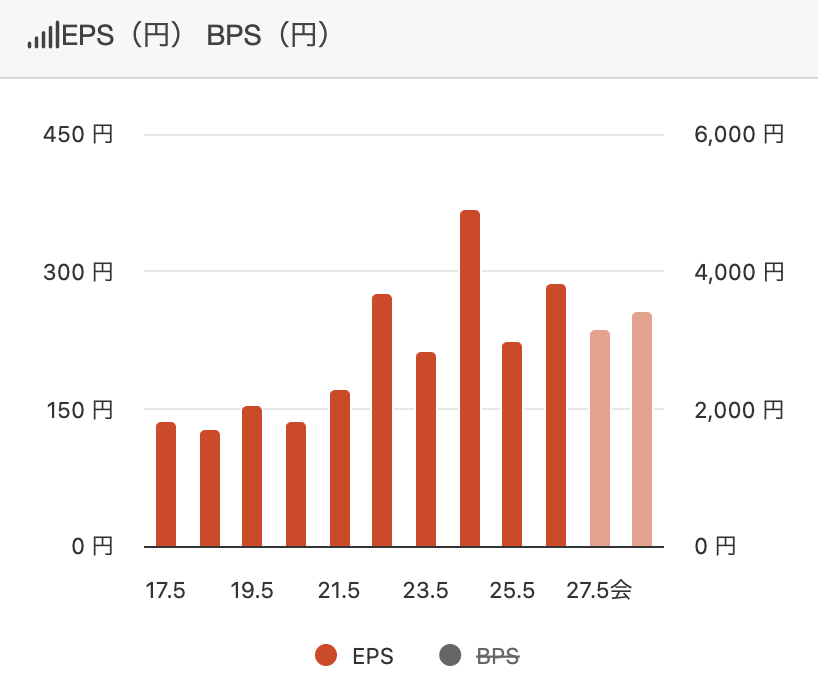
EPS:1株あたりで見た時に利益が伸びているかを見る指標
最後がEPS(1株当たり利益)です。
EPSは、会社が1株当たりどれだけ利益を稼いだか
を示す指標です。
高配当株投資でも、私は配当利回りだけではなくEPSの成長を重視しています。
なぜなら長期的には、
EPS成長 → 増配余力拡大 → 配当増加
という流れが期待できるからです。
逆に、配当だけを増やしてEPSが伸びていない企業は、いずれ配当性向が上昇して増配余力がなくなります。
サカタのタネについても、直近5年間のEPS推移を見て、
「一時的に利益が増えただけなのか、それとも1株当たりの稼ぐ力そのものが伸びているのか」
を確認することが重要だと思います。
さらに今後は自社株買いも重要になります。
会社は「PASSION2035」で、DOE2.5%以上、配当性向35%を目安としつつ、自己株式取得も実施し、今後5年間の総還元性向60%程度を目指しています。
利益成長に加えて発行株式数が減れば、EPSを押し上げる効果も期待できます。
財務を見て感じるサカタのタネの現在地
ここまでをまとめると、「財務安全性の高い研究開発型企業が、これから資本効率と成長をより意識する段階に入った会社」
これは結構面白い変化だと思います。
これまでは、
高い世界シェア
+強固な財務
+安定した事業
という「守り」の魅力が大きかった。
これからはそこに、
海外成長
+500億円規模の成長投資
+ROE改善
+増配・自社株買い
を加えようとしています。
2031年までに約500億円の成長投資を行い、ROEについても2026年5月期の7.2%から2031年に8%以上、2036年に10%以上を目標としています。
ここが実現すれば、会社として一段変わってくる可能性があります。
私は高配当株を中心に投資していますが、
配当利回りだけではなく、「その配当を生み出す企業そのものが強いか」を見ることが大切
だと思っています。
サカタのタネについても、今後は優待を楽しみながら、
売上高・営業利益・EPSが伸びているか、自己資本を有効活用できているか、そして増配につなげられているか
を今後も見ていきたいと思います。