はじめに
日本の上場企業には、大きな市場の中で特定分野に絞り、その分野で1位の地位を築いている会社がたくさんあります。投資家の間では、こうした会社を「ニッチトップ」と呼ぶことがあります。今回は、私が保有する3社、マニー、ショーボンドホールディングス、SHOEIを取り上げ、長期投資の視点から競争優位性を整理します。
ニッチトップとは
ニッチトップの強みは、狭い分野で信頼を積み上げ、価格を守れることにあります。市場が小さいぶん、大手が本気で参入しにくいという面もあります。一方で、市場の大きさそのものが成長の上限になるため、「その市場が今後も続くか」を必ず確認する必要があります。ニッチで勝ち続ける考え方は、競争の本質は「競争しないこと」でも取り上げています。
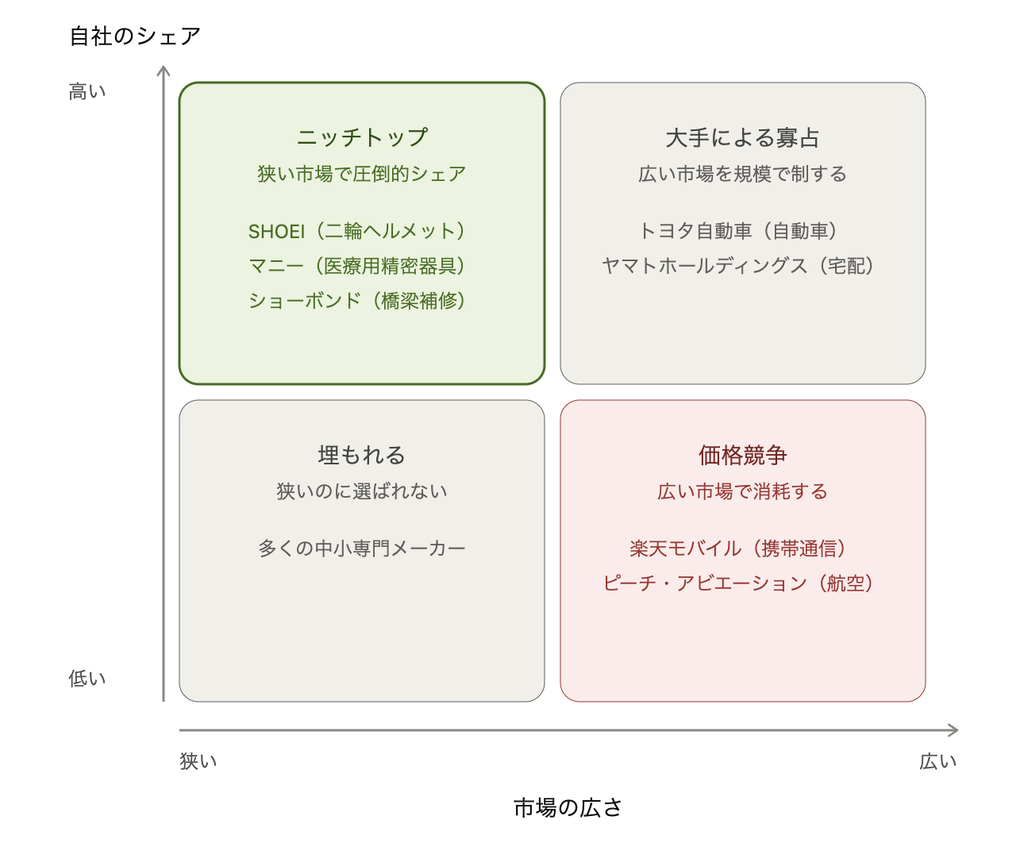
ニッチトップは、市場が狭く独自のシャアが高い左上の象限にある企業です。
SHOEI:安全への信頼がブランドになる
SHOEIは1960年から高級二輪用ヘルメットを手がけ、主要市場で1位のシェアを持つ会社です。ヘルメットは命を守る道具なので、利用者は価格より安全と信頼で選びます。2025年9月期は粗利率46.4%、ROE20.5%という高い数字が出ています。業績や優待の中身は、SHOEIの株主優待の記事でも詳しく書いています。
競争優位性の源泉
| 要素 | 強度(5段階) | 持続可能性 |
|---|---|---|
| 安全と信頼に裏打ちされたブランド | ★★★★★ | 高い。ただし事故や不具合が一度起きると信用は揺らぐ |
| 国内一貫生産の品質管理 | ★★★★☆ | 高い。人材と工場の維持が前提 |
| 海外直営の体験拠点 | ★★★★☆ | 中〜高。パリ、バルセロナに続きバーミンガムにも拠点を開設 |
| 高い粗利益率と高ROE | ★★★★☆ | 中。ブランドの維持と値上げへの受容度に依存 |
| 財務の健全性 | ★★★☆☆ | 高い。ただし防御力であり、優位性そのものではない |
優位性を脅かす要因
- 二輪市場の縮小と高齢化:ヘルメットの需要の土台が細れば、ブランドの力だけでは支えきれなくなります。
- 海外依存と為替・関税:海外売上比率は82.5%と高く、為替の変動が業績に直結します。米国の関税引き上げも北米事業への懸念です。
- 中国需要の振れ:中国の販売数量は前年比71.1%増と伸びていますが、一市場への依存が強まれば、政策や景気の変化で打撃を受けやすくなります。
マニー:精密加工と特定製品の強み
マニーは外科用縫合針、眼科用ナイフ、歯科器具を専門とする医療機器メーカーです。医療現場で使い慣れた道具は切り替えにくく、ここに優位性があります。
競争優位性の源泉
| 要素 | 強度(5段階) | 持続可能性 |
|---|---|---|
| 中国の歯科用ダイヤバーの高いシェア | ★★★★☆ | 中。中国の医療政策や流通在庫の変動に左右される |
| 眼科用ナイフの世界展開 | ★★★★☆ | 高い。術者が慣れた道具を使い続ける習慣が参入障壁になる |
| アイレス針の精密加工 | ★★★★☆ | 高い。医療現場での長年の採用実績が信頼を支える |
| 海外販売網の強化 | ★★★★☆ | 中〜高。現地の販売人材の育成が前提 |
| 無借金に近い財務 | ★★★☆☆ | 高い。ただし防御力であり、優位性そのものではない |
優位性を脅かす要因
- 円安への依存:近年の増益は円安の寄与が大きく、為替が戻れば利益は縮みやすい構造です。
- 中国市場の政策と品質事故:2025年の自主回収では約8億円の売上影響が出ました。最大級の収益源が揺らげば、全体への打撃は避けられません。
- 地政学と調達リスク:中東情勢の不安定化が、下半期の業績に及ぼす影響が注視されています。
ショーボンド:インフラの老朽化が追い風
ショーボンドは、橋梁やトンネルなどの公共構造物の補修・補強工事を主力とする会社です。橋梁のメンテナンスは国内トップとされ、高速道路会社や国土交通省が主要な取引先です。株主総会の様子はショーボンドHDの株主総会に参加した記録にまとめています。
競争優位性の源泉
| 要素 | 強度(5段階) | 持続可能性 |
|---|---|---|
| 橋梁・コンクリート補修の施工ノウハウ | ★★★★★ | 高い。老朽化で需要は続き、実績は模倣されにくい |
| 補修工学研究所などの研究開発力 | ★★★★☆ | 中〜高。研究人材と設備の維持が前提 |
| 発注者との長期的な関係 | ★★★★☆ | 中。公共予算の方針に左右される |
| 専門特化による高い収益性 | ★★★★☆ | 中。人件費の上昇で圧迫されるリスクがある |
| 財務の健全性と資本効率 | ★★★☆☆ | 高い。ただし防御力であり、優位性そのものではない |
優位性を脅かす要因
- 公共事業予算の波:収益は公共発注に依存します。直近の第1四半期は、売上高が4.1%減、営業利益が17.3%減となりました。予算が縮めば、需要の土台が揺らぎます。
- 大手による統合と業界の二極化:M&Aで規模を拡大した大手が補修分野を取り込めば、専業の立場は狭まります。
- 人手不足と災害時の負担:大規模災害は補修需要を生む一方で、工事の遅れやコスト超過を招く可能性があります。施工人材を確保できなければ、需要があっても受注を生かせません。
3社の共通点と違い
| 観点 | SHOEI | マニー | ショーボンド |
|---|---|---|---|
| 強みの源泉 | ブランドと安全への信頼 | 精密加工と特定製品のシェア | 補修の施工ノウハウ |
| 主な顧客 | 二輪ユーザー | 医療・歯科の専門家 | 公共発注者 |
| 最大の懸念 | 市場の縮小 | 中国と為替 | 公共予算と人材 |
3社に共通するのは、特定分野で価格決定力を持つことです。違いは、利益を支える市場が「個人の好み」「医療の現場」「公共投資」のどれかという点にあります。それぞれの市場の性質を理解したうえで、保有を判断することが大切だと考えています。
まとめ
ニッチトップは、大きな市場の中で「専門性」で勝ち続ける企業です。その強さは、長期の複利を生む土台になり得ます。ただし、市場の大きさと政策や為替への依存度を見誤ると、優位性は思ったより早く揺らぎます。今後も、各社の決算と市場環境を定期的に確認していきたいと思います。株価の割安さを見る指標については、高配当株を選ぶ6つの指標もあわせてご覧ください。
※本記事は筆者の見解であり、投資助言ではありません。筆者はこの3社を保有しています。投資判断はご自身の責任で行ってください。