新NISAが始まってから、まわりでも投資を始める人がぐっと増えました。金融庁の調査によると、2026年6月末時点のNISA口座数は約3,048万口座となり、ついに3,000万口座を超えています。
投資をする目的を聞くと、多くの人が「お金を増やすため」と答えると思います。「お金に働いてもらう」「お金に稼いでもらう」という言葉もよく耳にします。
ただ、ここで一度立ち止まって考えてみたいのです。そもそも「お金」とは何なのでしょうか。
この記事では、お金の正体を考えたうえで、「貯金は正義」という考え方がなぜ危ういのか、そして私たちがお金とどう付き合うべきかをお話しします。
お金は「ただの紙」です
1万円札を物として見ると、印刷された紙にすぎません。紙そのものに1万円の価値があるわけではありません。
電子マネーや銀行口座の残高にいたっては、紙ですらなく、データ上の数字です。
それでも私たちは、1万円札があれば1万円分の食べ物や服を手に入れられます。なぜでしょうか。
お金の価値は「信じること」で成り立っています
答えはシンプルで、みんなが「このお金には価値がある」と信じているからです。お店の人は「この1万円札は、次に自分が何かを買うときにも使える」と信じているので、商品と交換してくれます。
この「信じる力」はとても強力です。コンビニの店員さんとも、ネット通販の出品者とも、私たちは個人的な信頼関係はありません。それでも、お金という共通の「信用」があるおかげで、見ず知らずの人どうしでもスムーズに取引できています。
そして、お金に価値があるのは、受け取る人がいるからです。どれだけお金を持っていても、受け取る人がいなければ何も手に入りません。
お金は物々交換の不便さを解決しました
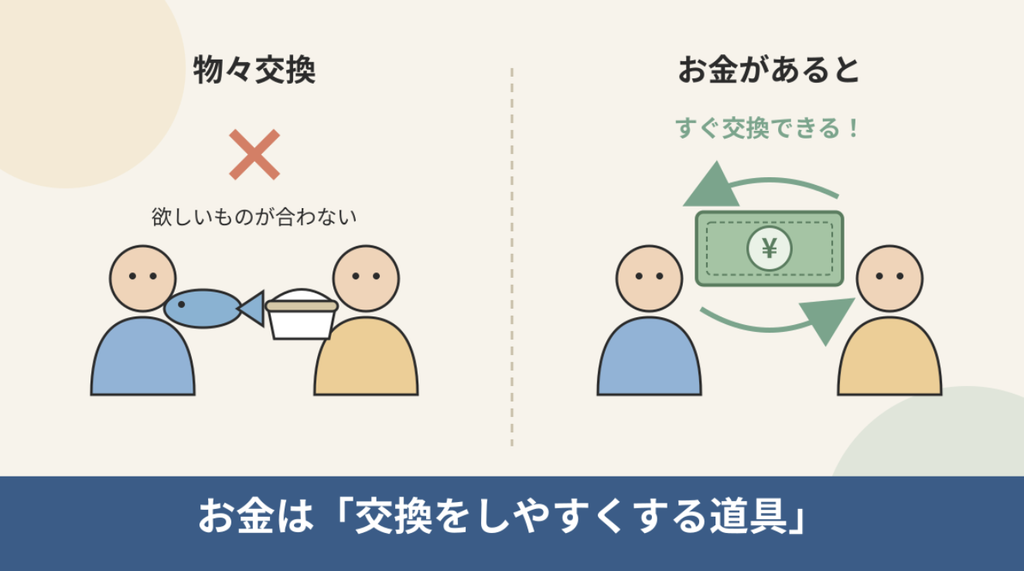
お金がなかった時代は、物々交換が基本でした。ただ、物々交換はなかなかマッチしません。魚を持っている人が米をほしいと思っても、米を持っている人が魚をほしがっていなければ交換は成立しません。食べ物には賞味期限もあります。
そこで登場したのがお金です。いったんお金に換えておけば、ほしいものを、ほしいタイミングで、ほしい相手から手に入れられます。共通の物差しができたことで、ものに値段をつけて取引できるようになりました。
お金とは「交換をしやすくするための道具」であり、その道具が機能するのは、みんなが信じているからです。
有事にはお金が機能しないこともあります
逆にいえば、信用や交換の仕組みが失われると、お金は役に立たなくなります。
- 無人島では、いくら札束を持っていても、水や食料とは交換できません
- 大きな災害のときは、お店が開いておらず、お金があっても物を買えないことがあります
こうして書くと当たり前のことです。しかし平時に暮らしていると、私たちは「お金はいつでも価値がある」という前提を当たり前のように信じてしまい、その前提がくずれる可能性を見失いがちです。
歴史が教える「お金を貯めるだけ」のリスク
お金への信用がくずれると何が起こるのか。歴史を振り返ると、実際に起きた例がいくつもあります。
| 国・時期 | 起きたこと |
|---|---|
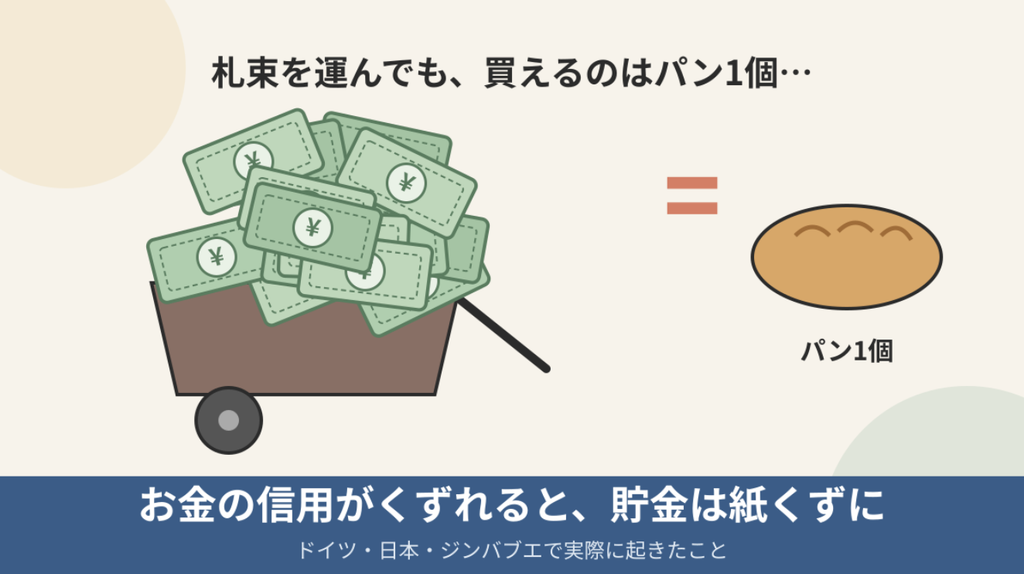
| ドイツ(第一次世界大戦後) | 1923年ごろに物価が天文学的に上がるハイパーインフレが起き、貯金はほぼ紙くずになりました |
| ドイツ(第二次世界大戦後) | 1948年の通貨改革で旧通貨からドイツマルクに切り替わり、預金の価値は大きく目減りしました |
| 日本(第二次世界大戦後) | 1946年に預金封鎖と新円切替が行われ、その後のインフレで預金の価値は大きく下がりました |
| ジンバブエ(2000年代) | ハイパーインフレで100兆ジンバブエドル札まで発行され、最終的に自国通貨は使われなくなりました |
これらの国で、まじめにコツコツとお金を貯めていた人はどうなったでしょうか。イソップ童話の「アリとキリギリス」では、夏のあいだに食べ物を貯めたアリが冬を越せました。ただ、貯めていたものが「お金」だった場合、そのお金の価値そのものがなくなってしまえば、冬は越せません。
お金として使われてきたのは、金などの希少な素材でした。しかし金は有限なので、お金の価値を信じる人が増えると生産が追いつかなくなり、金以外の紙幣が使われるようになりました。紙幣は理論上いくらでも発行できる一方で、「お金を増やせば食料などの問題も解決できる」と国が勘違いすると、ハイパーインフレのような事態を招いてしまいます。
貯金は正義ではありません
「さすがに日本でハイパーインフレは起きないでしょう」と思う方も多いと思います。私も、ジンバブエのような極端な事態がすぐに起きるとは考えていません。
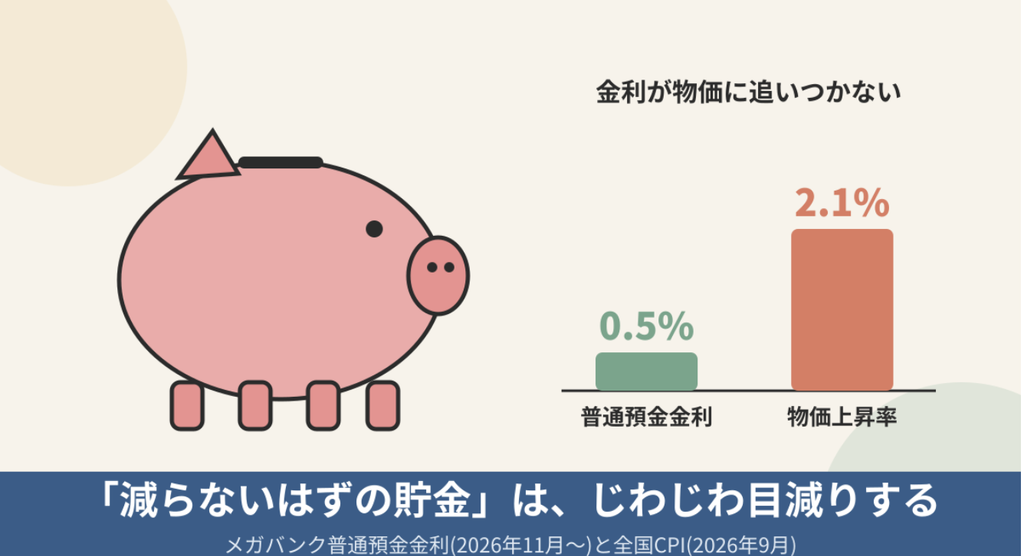
ただ、極端な事態が起きなくても、貯金の価値はじわじわと目減りしていきます。2026年9月の全国消費者物価指数(総合)は前年同月比で+2.1%でした。一方、メガバンクの普通預金金利は、2026年11月から年0.5%(税引前)に引き上げられました。数年前のほぼゼロ金利と比べるとありがたい変化ですが、それでも物価の上昇には追いついていません。
100万円を普通預金に1年間預けた場合(試算)
- 受け取れる利息:約3,984円(年0.5%、税引後)
- 1年後の預金:約100万3,984円
- 物価が2.1%上がると、同じものを買うのに必要な金額:102万1,000円
- 実質的な目減り:約1万7,000円
※物価上昇率が1年間2.1%で続いたと仮定した単純な試算です。
通帳の数字は増えていても、買えるモノの量は減っているのです。「減らないから安全」と思っていた貯金が、実は少しずつ減っている。これが、私が「貯金は正義ではない」と考える理由です。
お金は「受け取る人」がいて初めて価値を発揮します
お金があれば問題が解決するように見えます。しかし実際に問題を解決しているのは、お金を受け取った人が提供するサービスや、交換してくれるものです。できない家事を代わりにやってくれる人がいるから家事は片付きますし、お腹が減ったときに食べ物を提供してくれる人がいるから空腹が満たされます。
そのため、お金を受け取る人がいなければ問題は解決しません。お金を貯めたり投資で増やしたりするだけでは、自分にとってお金は価値を発揮していないことになります。
少子高齢化で「お金だけ」では解決しなくなる
今は、お金を受け取る人がある程度いるので、お金で問題を解決できています。しかし、少子高齢化で労働力が減っていくと、労働をお金で解決しようとしても、働ける人がそもそもいなければ、お金を出しても解決しないという未来が待っています。
円に全額を置くことのリスク
さらに考えたいのが円安です。日本は食料やエネルギーの多くを輸入に頼っています。円の価値が下がれば、輸入品の値段が上がり、私たちの生活費も上がります。
つまり、資産をすべて円の預金で持っているということは、「円」という一つの通貨にすべてを賭けているのと同じです。インフレや円安も考えると、むしろ損をする可能性が高い、危うい考え方だといえます。
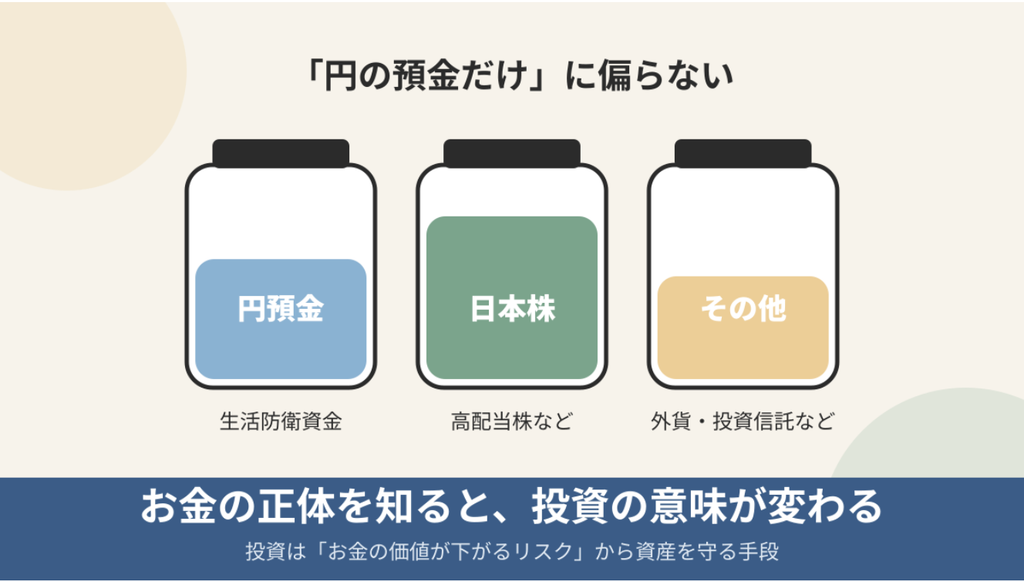
もちろん、生活費の数か月分などの生活防衛資金は、すぐに使える円の預金で持っておくべきです。大事なのは「貯金か投資か」の二択ではなく、円の預金だけに偏らないことです。
私自身は、日本の高配当株を中心に投資をしています。株は、モノやサービスを生み出す企業の一部を持つことです。お金という「信用」だけでなく、実際に価値を生み出す事業に資産を置いておくことが、インフレへの備えになると考えています。
仕事のやり方と個人の「貯める」を見直す
だからこそ、今の仕事のやり方を変えたり、目的に沿って必要性の低いものをなくしたりすることが大切です。JTCは過去の成功体験や前例を踏襲する文化が根強いため、変えるには力がいります。しかし、長期的な視点に立って日本の現状から目を逸らさずに見ると、もう待ったなしの状態です。
これは会社や社会だけでなく、個人にも当てはまります。親からの教えで、お金を貯めることに軸足を置いている人は多いと思います。ただ、貯めること自体が目的になると、お金には何の価値もないという話に戻ってしまいます。
大切なのは、お金を使える状態で自分の課題や目的の達成に使い、解決して幸せになることです。まず自分自身を見つめて、何が課題で何に幸せを感じるのかを客観的に見直してみてください。そのうえで、その解決の手段としてお金を使えないかを考えることが重要だと思います。
まとめ:お金の正体を知ると、お金との付き合い方が変わります
最後に、この記事のポイントをまとめます。
- お金は物質としてはただの紙で、みんなが価値を信じているから使えます
- お金への信用があるからこそ、見ず知らずの人どうしでも取引ができます
- 信用がくずれると、お金は紙くずになることがあります(ドイツ、日本、ジンバブエなど)
- 今の日本でも、物価の上昇に預金金利が追いつかず、貯金は実質的に目減りしています
- 円の預金だけに資産を集中させるのは、インフレや円安を考えるとリスクが高い考え方です
- お金が問題を解決するのではなく、お金を受け取った人のサービスや交換が問題を解決します
「投資=お金を増やすこと」と考えがちですが、お金の正体を知ると、投資は「お金の価値が下がるリスクから資産を守る手段」でもあることが見えてきます。貯金を全部やめる必要はありません。ただ、「貯金していれば安心」という思い込みは、一度見直してみてはいかがでしょうか。
※本記事は筆者の考えをまとめたもので、特定の金融商品の購入をすすめるものではありません。投資は自己責任でお願いします。
出典:金融庁「NISA口座の利用状況調査(2026年6月末時点)」、総務省「消費者物価指数(2026年9月分)」、各銀行の普通預金金利の公表内容をもとに作成