PR:この記事にはアフィリエイト広告が含まれています。
資産形成を続けていると、資産が少なかった頃と、ある程度積み上がってきた今とでは、お金に対する考え方が変わってくると感じます。
私は2021年に投資を始め、2026年に金融資産5,000万円を突破しました。最初の1,000万円までは日々の節約や給与からの積み立てが中心でしたが、資産が増えるにつれて、運用による資産の増減も大きくなってきました。
そんな資産形成のステージごとの戦略を考えるうえで参考になるのが、ニック・マジューリ著『THE WEALTH LADDER 富の階段』(ウェルスラダー)です。この記事では、本書の要点と、私自身の資産の現在地を本書の考え方に当てはめた考察を紹介します。
この記事の結論
- 富はなだらかに増えるのではなく、約10倍刻みの「階段」で上がっていく
- レベルが上がるほど、現金・住宅・車の比率が下がり、株式・投資不動産・事業の比率が上がる
- 富は金額よりも「構造」(何を持っているか)で決まる
目次
1. 『THE WEALTH LADDER 富の階段』はどんな本?
| 書名 | THE WEALTH LADDER 富の階段 資産レベルが上がり続けるシンプルな戦略 |
| 著者 | ニック・マジューリ(訳:児島修) |
| 出版社 | ダイヤモンド社(2025年11月) |
| ページ数・価格 | 384ページ・1,980円(税込) |
本書は、資産を6つのレベルに分け、今いるレベルに応じて、お金の稼ぎ方・増やし方・守り方をどう変えていくかを解説した本です。第2部では「レベル1 生存戦略」「レベル3 投資戦略」「レベル4 起業戦略」のように、レベルごとの戦略が1章ずつ書かれています。第3部では、お金と幸せの関係や、お金以外の富(社会的・精神的・身体的・時間的な富)についても触れています。
これから資産形成を始める方だけでなく、1,000万円、3,000万円、5,000万円と資産が増えてきた方にも、次の戦略を考えるきっかけになる一冊です。
▼ 楽天ブックスで『THE WEALTH LADDER 富の階段』を見る
楽天ブックスで『THE WEALTH LADDER 富の階段』を見る
2. 富は”連続”ではなく”階段”である
本書が示す最大のメッセージは、次のとおりです。
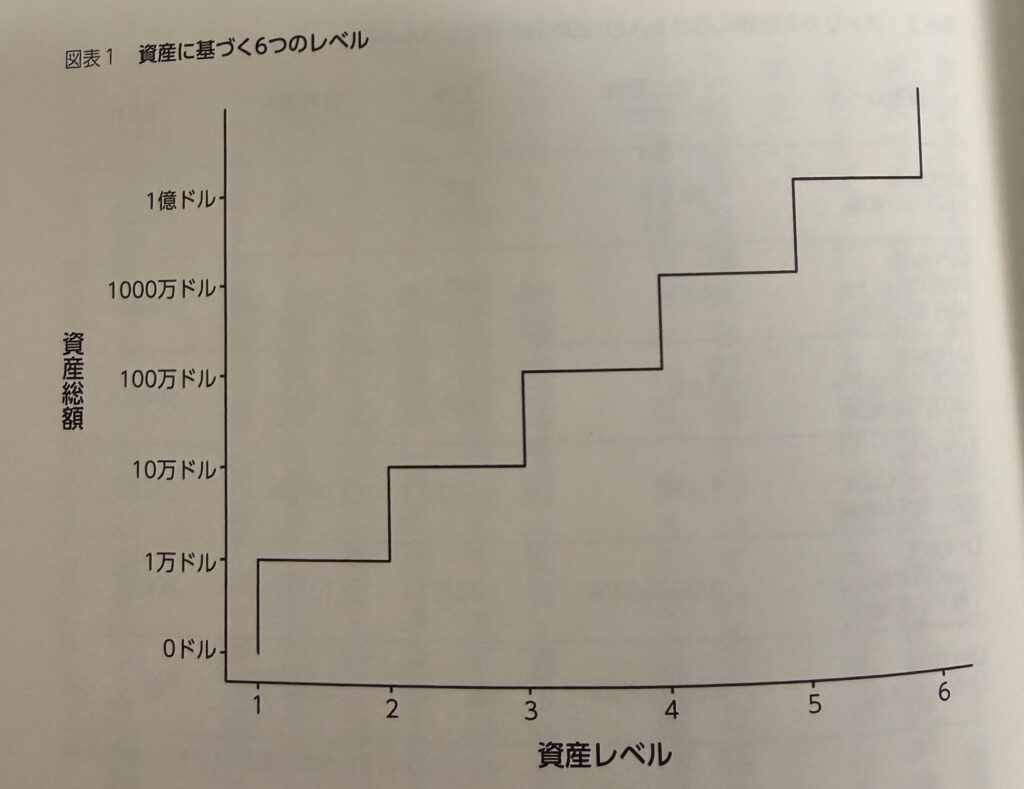
富はなだらかに増えていくものではない。階段状に上がっていくものだ。
本書では、純資産を次の6つのレベルに分類しています。
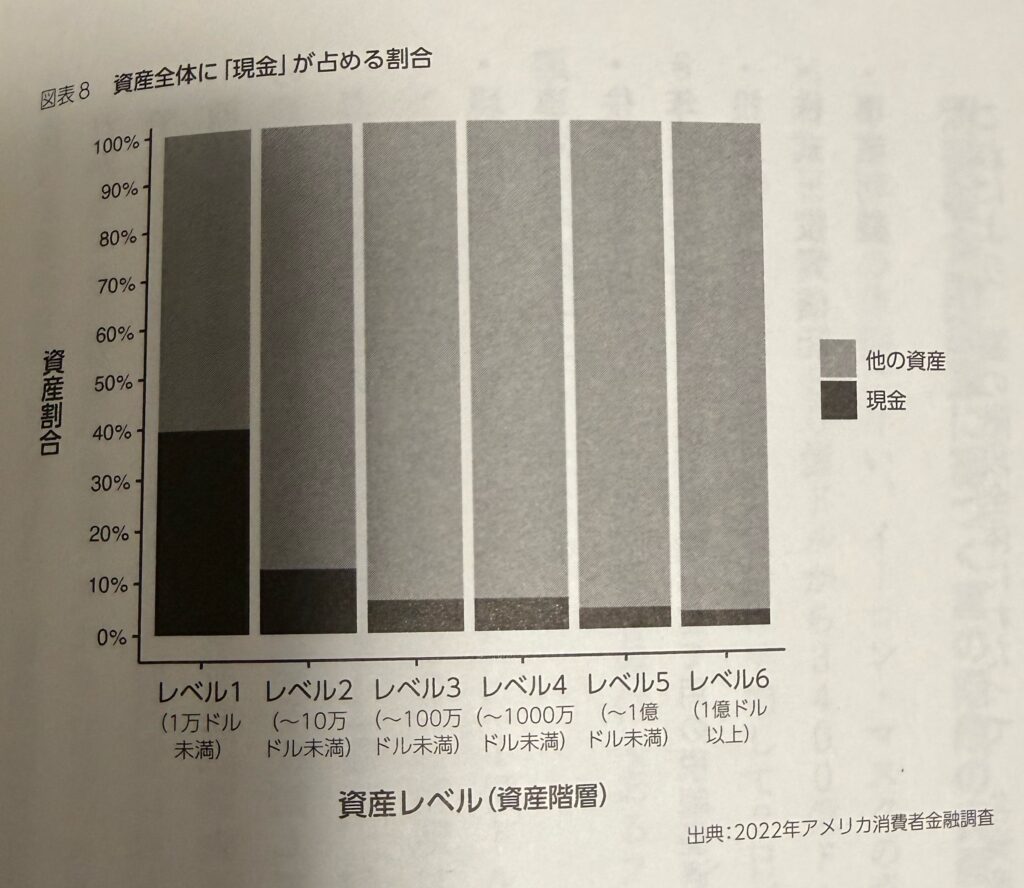
② 現金の割合
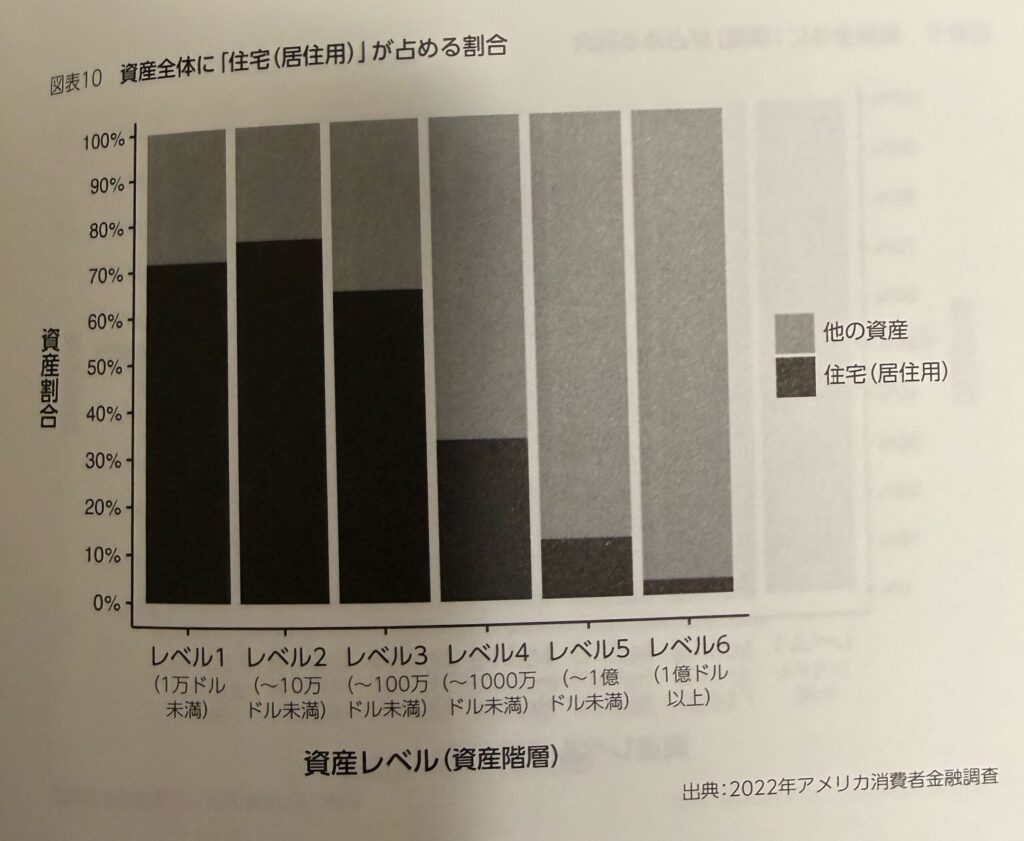
② 住宅(居住用)の割合
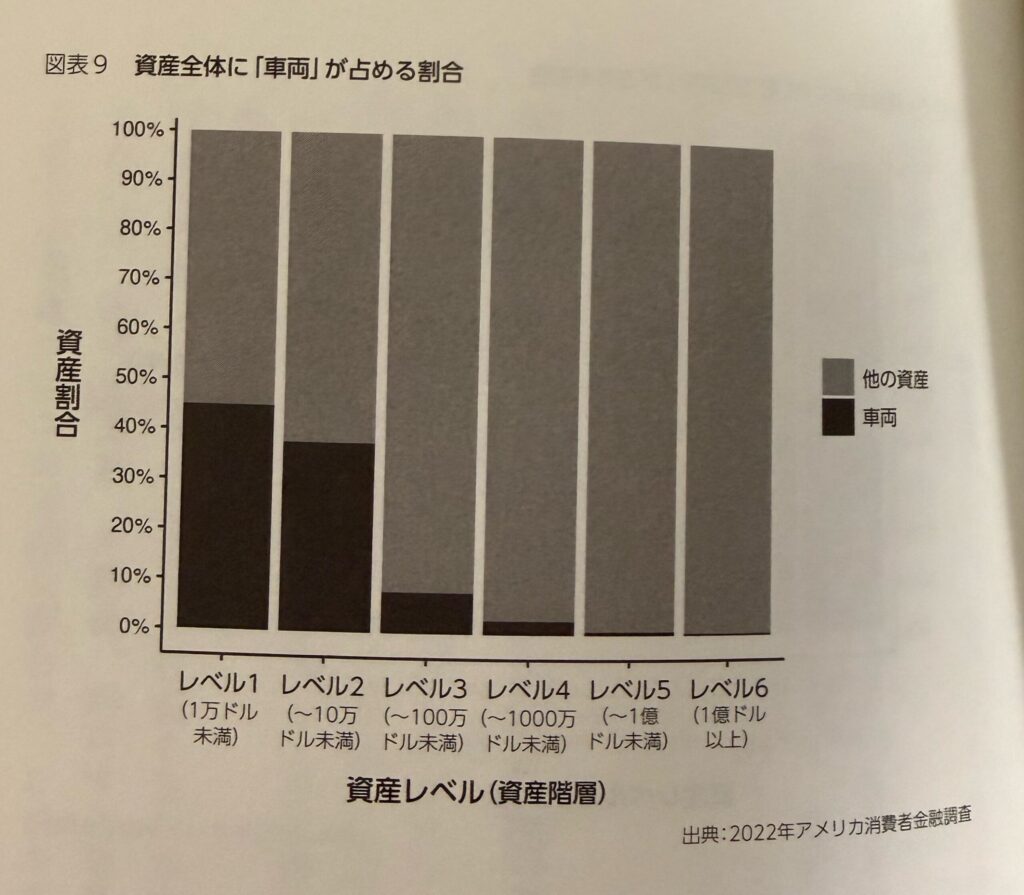
③ 車両の割合
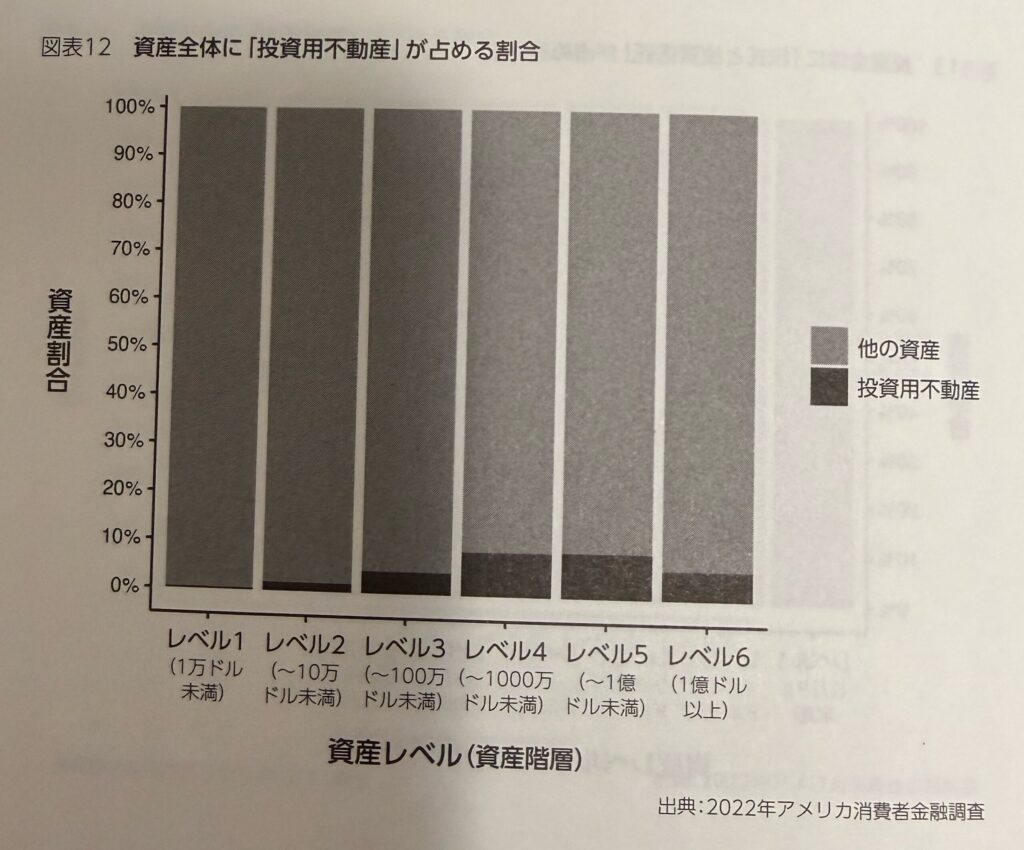
④ 投資不動産
⑤ 株式・投資信託
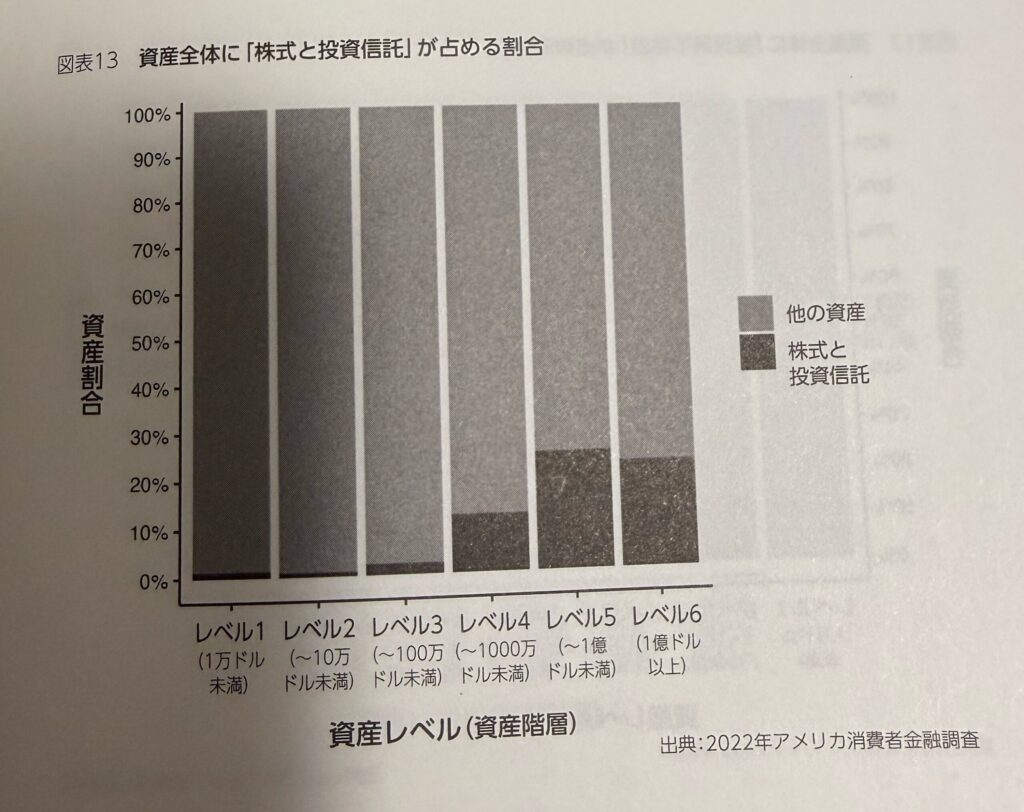
⑥ 事業利益
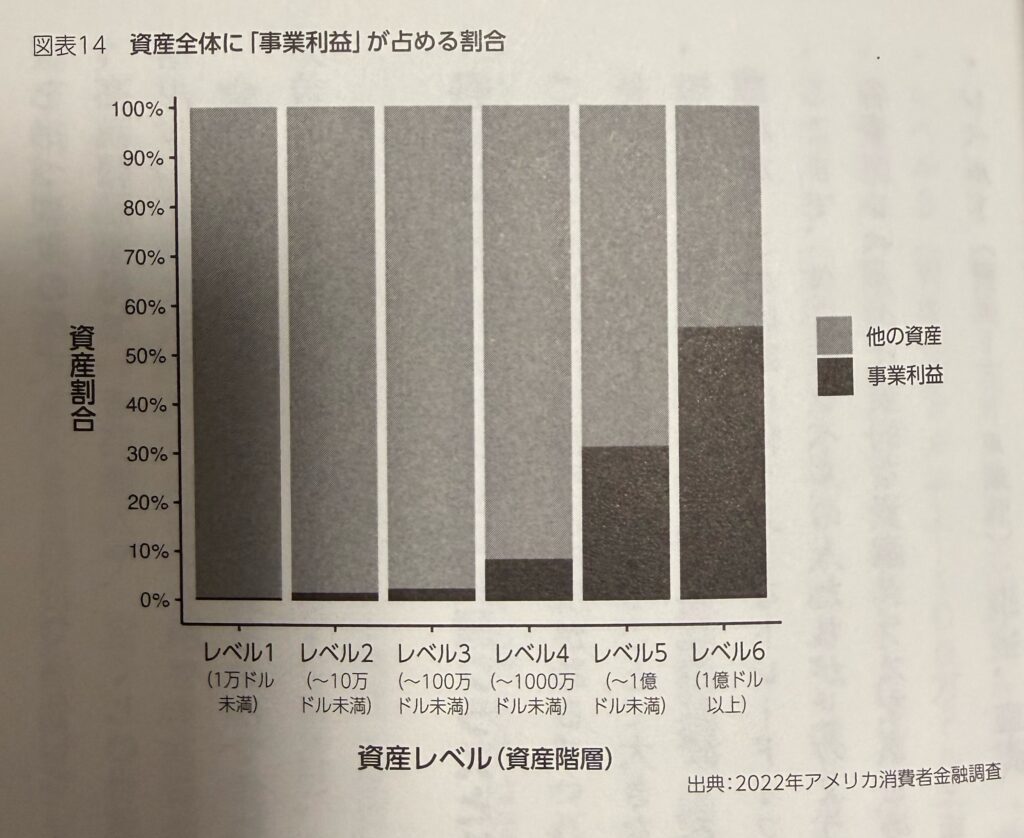
引用:WEALTH LADDER ウェルスラダー
| レベル | 純資産(ドル) | 円換算の目安 |
|---|---|---|
| レベル1 | 1万ドル未満 | 150万円未満 |
| レベル2 | 1万〜10万ドル | 150万〜1,500万円 |
| レベル3 | 10万〜100万ドル | 1,500万〜1.5億円 |
| レベル4 | 100万〜1,000万ドル | 1.5億〜15億円 |
| レベル5 | 1,000万〜1億ドル | 15億〜150億円 |
| レベル6 | 1億ドル以上 | 150億円以上 |
※円換算は、1ドル=150円で計算した目安です。
それぞれが約10倍刻みで区切られています。つまり、10万ドル→100万ドル→1,000万ドル→1億ドルという“桁の壁”が存在するのです。
多くの人は「少しずつ増えていく」と思いがちですが、実際には、ある段階を越えないと、次の景色は見えない。これが”ラダー(はしご)”という表現の意味だと受け止めました。
3. レベル別に見る「資産構成の違い」
本書の面白い点は、単なる資産総額の比較ではなく、「何を持っているか」に注目しているところです。本書のデータから、レベルによる資産構成の違いを私なりに整理すると、次のようになります。
| 資産の種類 | 低いレベル | 高いレベル | 読み取れること |
|---|---|---|---|
| ① 現金 | 比率が高い(レベル1は約40%) | 比率が下がる | 富裕層ほどお金を眠らせていない |
| ② 住宅(居住用) | レベル1〜3で大きい。特にレベル2では資産の中心 | 比率が下がる | 中間層は家が資産の本丸になりやすい |
| ③ 車 | 比率が高い | ほぼゼロに近づく | 富裕層ほど価値が減る資産を抱えない |
| ④ 投資不動産 | 低い | レベル4以降で上がる | 不動産の目的が「住む」から「稼ぐ」へ |
| ⑤ 株式・投資信託 | 低め | レベルが上がるほど増える | 中位層以上では金融資産が”核”になる |
| ⑥ 事業 | ほぼない | レベル5・6で一気に跳ね上がる | 真の上位層は「所有者」である |
現金は安心をくれるが、富は増やしてくれない
レベルが低いほど現金の比率が高く、レベルが上がるほど下がります。現金は安心をくれますが、それ自体が富を増やしてくれるわけではありません。
見栄や生活水準の象徴ほど、富の成長を妨げる
レベルが低いほど、住宅や車の比率が高くなります。特に車は、レベルが上がるにつれてほぼゼロに近づきます。見栄や生活水準の象徴になりやすいものほど、実は富の成長を妨げる可能性があるということです。上位層にとって、住宅は”消費財に近い位置づけ”に変わっていきます。
真の上位層は「労働者」ではなく「所有者」
レベル4以降では投資不動産、レベル5・6では事業の比率が一気に上がります。株の所有者、不動産の所有者、事業の所有者。ここに富の本質があると感じました。
4. 私の考察|サラリーマンはどのレベルを狙うべきか
この本を読んで、私は次のように整理しました。
| レベル | フェーズ | 特徴 |
|---|---|---|
| 1〜2 | 生活防衛期 | 現金と住宅が中心。ここは”守り” |
| 3〜4 | 金融資産転換期 | 株式・投資信託へ本格的にシフト。ここが”分岐点” |
| 5以上 | 所有者フェーズ | 事業・投資不動産を持つ資本家層 |
サラリーマンが現実的に狙えるのはレベル4までだと考えています。つまり、金融資産を中核に据える戦略が合理的です。そしてレベル5に行くには、副業・起業・事業投資が必要になり、ここで初めて”働き方”が変わります。本書の第7章が「レベル4 起業戦略」となっているのも、この考え方と一致しています。
ちなみに、私の目標である金融資産1億円は、1ドル=150円で約67万ドル。まだレベル3の上位です。レベル4(100万ドル)は約1.5億円から。こうして見ると、”桁の壁”の大きさを改めて感じます。
5. 私の現在地をウェルスラダーで分析
では、私自身はどのレベルにいるのでしょうか。2026年2月19日時点の資産で分析してみます。
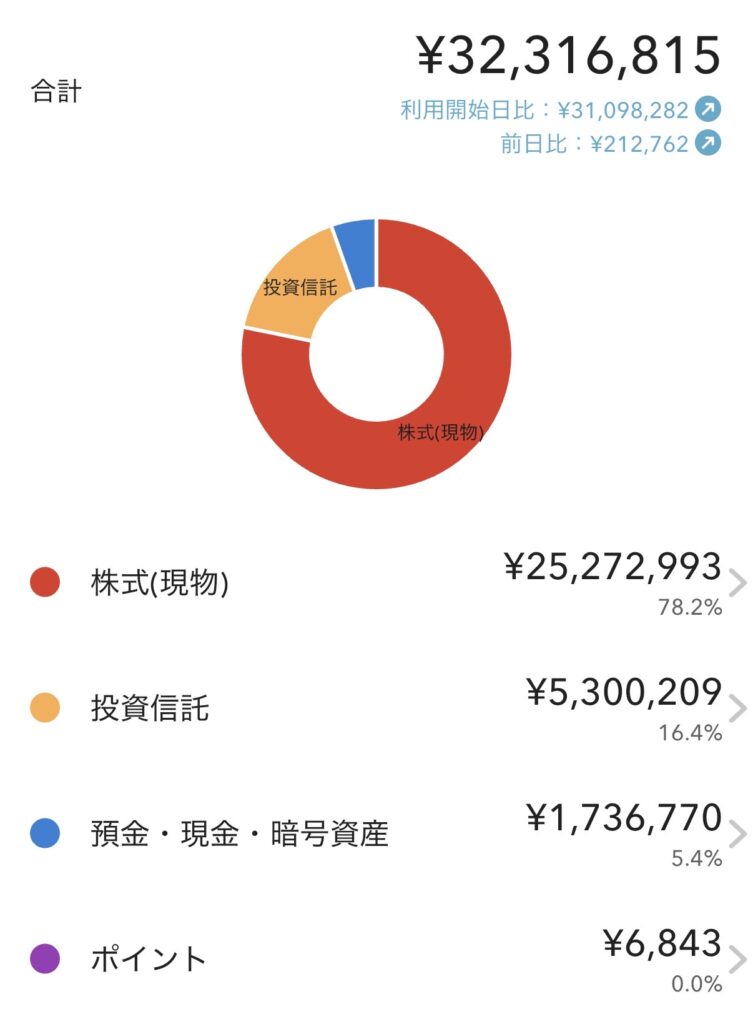
| 内訳(2026年2月19日時点) | 金額 | 割合 |
|---|---|---|
| 株式(現物) | 25,272,993円 | 78.2% |
| 投資信託 | 5,300,209円 | 16.4% |
| 預金・現金等 | 1,736,770円 | 5.4% |
| ポイント | 6,843円 | 0.0% |
| 純金融資産の合計 | 32,316,815円 | 100% |
① ラダー上の現在地:レベル3
ドル換算で約21万ドル。ウェルスラダーではレベル3です。しかし、重要なのは金額よりも「構造」です。
② 構造:レベル3としては非常に攻めたポートフォリオ
株式と投資信託を合わせると94.6%。本書のデータでは、レベル3は現金比率が高めで、レベル4以上になると株式比率が急上昇します。つまり私は、レベル4型のポートフォリオを組んでいることになります。
③ 私のポジション:「レベル3で、レベル4の思考をしている人」
| 一般的なレベル3 | 私 |
|---|---|
| 車を買う | 車は所有せず、必要なときだけカーシェア |
| 現金を多く持つ | 現金は少なめにし、金融資産に集中投資 |
④ 今の構造の弱点:労働に依存していること
レベル5以上の人は、事業利益・オーナー収入・レバレッジが増えていきます。私はまだ“資本家型サラリーマン”であり、今のままではレベル5には届かないことが容易に想像できます。
ただ、レベル5に行きたいのかと言われると、今ははっきりした答えを持っていません。今後、心境の変化があれば、このブログで発信したいと思います。
なお、この分析の後、2026年7月に金融資産は5,000万円(約33万ドル)を突破しました。レベル3の中で、少しずつ階段を上っています。
関連記事:配当金で生活費をまかなうにはいくら必要?年間生活費380万円の会社員が3段階で試算
6. こんな人におすすめ
- 資産が1,000万円・3,000万円と増えてきて、次に何をすべきかを考えたい人
- 「いくらあれば十分か」ではなく、資産の”中身”を見直したい人
- 住宅や車を買うべきか迷っている人
- 副業や起業など、給与以外の収入源に興味がある人
一方、個別株の選び方など、具体的な投資手法を知りたい人には向いていません。自分が今どの段階にいて、次にどこを目指すのかを考えるための本です。
まとめ|富は額より「構造」が重要
この本を読んで一番刺さったのは、富は額ではなく、構造で決まるということです。
- 何を持っているか
- 何がキャッシュフローを生むか
- 何が価値を減らしているか
ここを意識しないと、階段は上がれません。
富は”連続”ではなく”階段”。
そして、階段を上る鍵は「何を持つか」にある。
資産形成の次のステージを考えたい方は、ぜひ一度読んでみてください。自分が今どの段階にいるのかが見えると、次にやるべきことがはっきりします。
関連記事:【ブログの理念】目的・目標・手段を明確にして、会社に依存しない人生を目指す
▼ 楽天ブックスで『THE WEALTH LADDER 富の階段』を見る
楽天ブックスで『THE WEALTH LADDER 富の階段』を見る