「この高配当株は、本当に買ってよい銘柄なのか?」
株価や配当利回りだけを見て判断すると、業績が悪化して減配された、割安だと思ったら実は割安ではなかった、という失敗をしがちです。
私は高配当株を見るとき、PER・PBR・EPS・自己資本比率・配当利回り・配当性向の6つの指標を使い、会社の業績と財務を俯瞰してから判断しています。この記事では、6つの指標の意味と見方を他社の実例で解説し、JT(日本たばこ産業)に当てはめて分析します。JTの数字は、2026年2月に発表された2025年12月期の決算を反映しています。
この記事の結論(JTの分析結果)
- クリア:自己資本比率(48.5%)、配当利回り(約4.08%)
- △:EPS(2025年は回復)、配当性向(81.4%)
- ×:PER(約23.2倍)、PBR(約2.90倍)
- JTは配当を目的に持つ優良銘柄だが、いま割安に買える銘柄ではない
目次
1. 高配当株を選ぶ6つの指標と私の基準
| 指標 | 分かること | 計算式 | 私の基準 |
|---|---|---|---|
| ① PER | 利益から見た割安さ | 株価÷EPS | 15倍以下 |
| ② PBR | 資産から見た割安さ | 株価÷BPS | 1倍以下 |
| ③ EPS | 稼ぐ力の推移 | 当期純利益÷発行済株式数 | 右肩上がり |
| ④ 自己資本比率 | 倒れにくさ | 純資産÷総資産 | 40%以上 |
| ⑤ 配当利回り | 投資額に対する配当 | 年間配当÷株価 | 3%以上 |
| ⑥ 配当性向 | 配当の無理のなさ | 1株配当÷EPS | 30〜60% |
どれか1つで判断するのではなく、6つを組み合わせて「割安さ」「稼ぐ力」「財務の強さ」「配当の持続性」を確かめるのがポイントです。決算書(P/L・B/S・C/F)の基本は、こちらの記事で解説しています。
関連記事:決算書の読み方を初心者向けに解説|P/L・B/S・C/Fを実例で理解する
2. JTの判定結果(一覧)
| 指標 | 私の基準 | JTの最新 | 判定 |
|---|---|---|---|
| ① PER | 15倍以下 | 約23.2倍 | × |
| ② PBR | 1倍以下 | 約2.90倍 | × |
| ③ EPS | 右肩上がり | 287.36円(2024年は100.95円) | △ |
| ④ 自己資本比率 | 40%以上 | 48.5% | ○ |
| ⑤ 配当利回り | 3%以上 | 約4.08%(2026年予想) | ○ |
| ⑥ 配当性向 | 30〜60% | 81.4%(2025年) | △(高め) |
※PER・PBR・配当利回りは、2026年7月30日の終値6,665円で計算しています。株価は日々動くため、実際に投資を考えるときは最新の株価で計算し直してください。
分析の前提と範囲
- 対象:JT(日本たばこ産業・2914)
- 長期の推移:2008年3月〜2024年12月(IR BANKのデータ)
- 最新の数値:2025年12月期の決算短信(2026年2月12日発表)
- JTのIFRS決算では、「自己資本」にあたるのは「親会社所有者帰属持分」です。記事内では自己資本比率と呼びます
3. JTの業績と財務の全体像
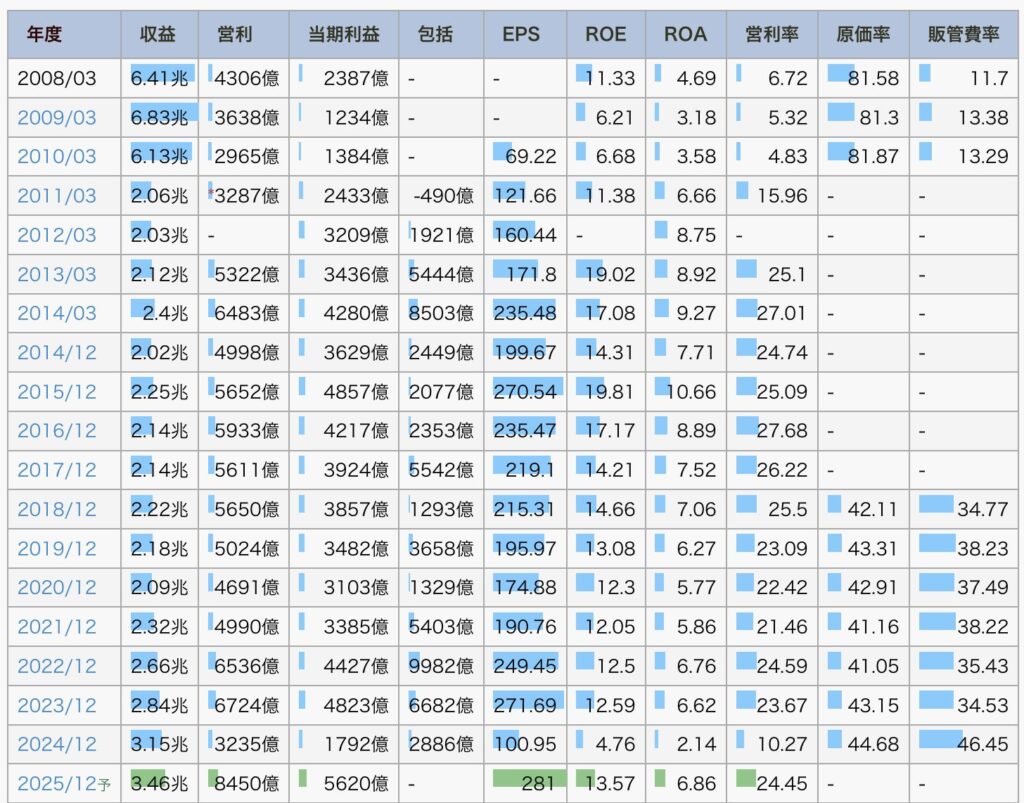
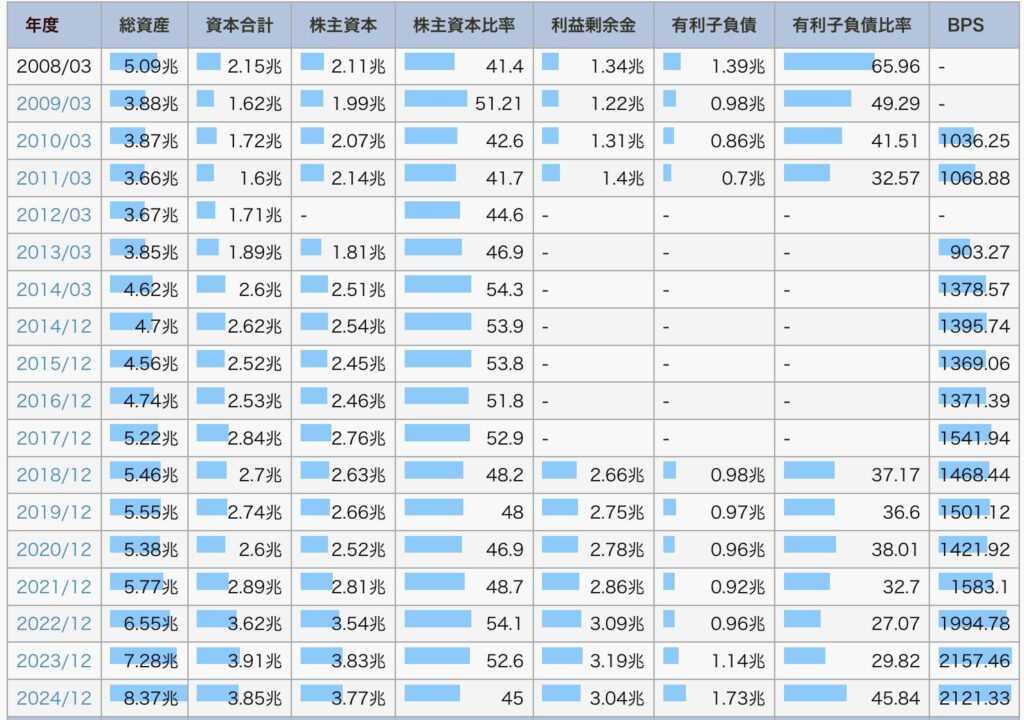
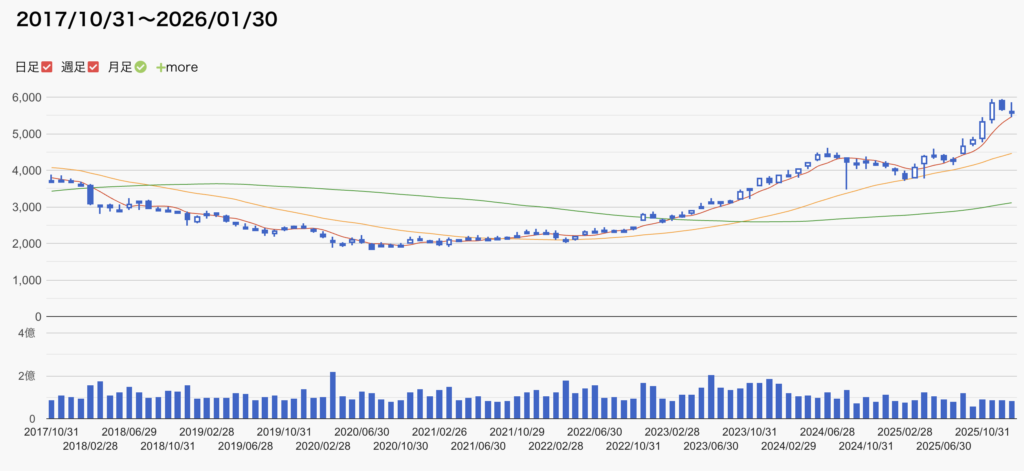
まずは、会社の業績・財務状況・株価の全体像です。赤字の年はなく、利益は安定して出ています。財務状況にも大きな変動はありません。
JT会社業績
JT財務状況
JT株価推移
4. ① PER|株価は利益の何倍か
PER(株価収益率)は、株価がEPS(1株あたり利益)の何倍かを示す指標です。「今の利益が続いたら、何年分の利益で株価を回収できるか」というイメージで、低いほど利益から見て割安と言えます。
PER = 株価 ÷ EPS(1株あたり利益)
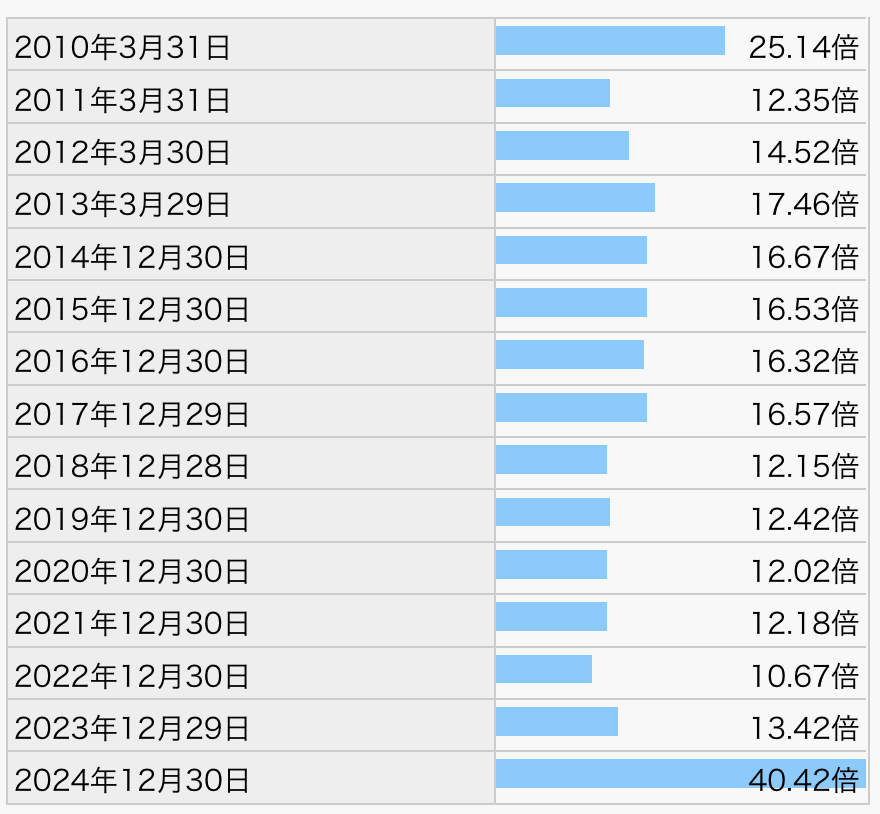
JTのPER:基準は15倍以下 → 現在は約23倍
長期で見ると、JTのPERは15倍以下の年が多く、基準を概ね満たしてきました。ところが2024年は、EPSが2023年の約271円から100.95円まで下がり、PERが一時的に大きく跳ね上がりました。2025年はEPSが287.36円に戻りましたが、株価も上がっています。
| EPS(2025年12月期・実績) | 287.36円 |
| 株価(2026年7月30日終値) | 6,665円 |
| PER | 約23.2倍 |
利益が戻ったのに、PERは基準の15倍を大きく上回っています。市場が「利益の回復」や「たばこ事業の見通し」をすでに株価に織り込んでいる状態だと私は見ています。割安さを重視する私の基準では、現時点は×です。
JT PER推移
出典:IR BANK
5. ② PBR|株価は純資産の何倍か
「この株、高いのか?安いのか?」という問いに、財務の視点から答えてくれる指標がPBR(株価純資産倍率)です。
PBRとは?|「会社を解体したら、いくら残るか」
純資産とは、会社の資産から負債を引いたものです。つまり、借金を全部返したあとに会社に”正味”で残る金額で、これを1株あたりにしたものがBPS(1株あたり純資産)です。
純資産 = 資産 − 負債
BPS = 純資産 ÷ 発行済株式数
PBR = 株価 ÷ BPS
| PBR | 意味 |
|---|---|
| 1倍 | 理論上、会社の解散価値と同じ |
| 1倍以下 | 資産価値より株価が安い |
| 数倍 | 資産以上の価値(稼ぐ力やブランド)を市場が認めている |
PBRは、工場・技術・現金・ブランド・事業基盤など、これまで積み上げてきた「会社の土台」への評価が表れる指標です。対照的な2社で見てみましょう。
実例① キーエンス|資産以上に稼ぐ会社
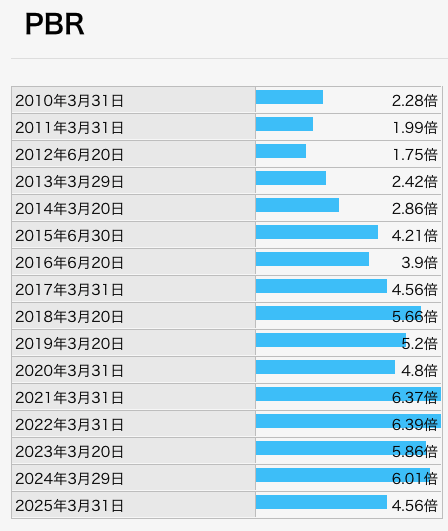
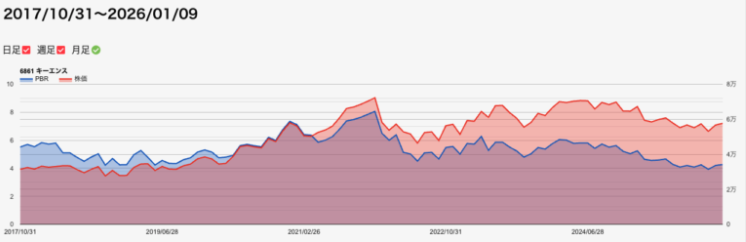
キーエンスは、高収益・高付加価値・圧倒的な営業利益率を誇る、日本株を代表する超優良企業です。次のグラフは、2017年10月〜2026年1月の株価とPBRの推移です。
株価とPBR推移
出典:IR BANK
キーエンスのPBRは、常に非常に高い水準で推移してきました。「稼ぐ力」が並外れて強く、将来も高収益を維持すると信じられているからです。市場はキーエンスを、資産の大きさではなく「高付加価値で稼ぐビジネスモデル」で評価しています。
実例② 日本製鉄|資産は大きいが、将来は慎重に評価
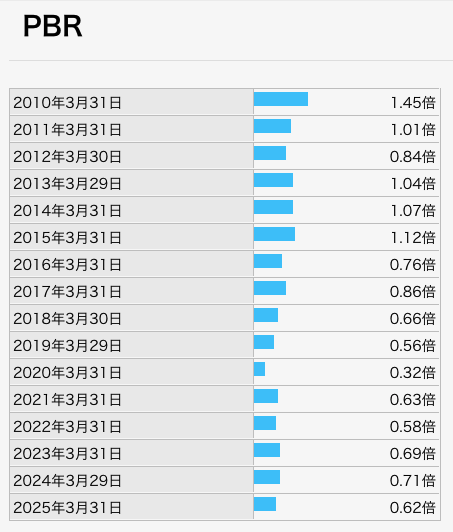
一方、日本製鉄は巨大な設備と莫大な固定資産を持ち、景気に左右されやすい事業構造です。同じ期間の株価とPBRの推移を見てみます。
日本製鉄のPBR
日本製鉄の株価とPBR推移
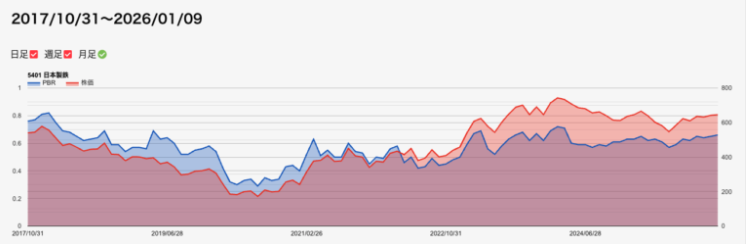
日本製鉄のPBRは、1倍前後〜1倍以下で推移する時期が多くありました。純資産は大きいものの、利益が景気に左右されやすく、将来の安定性に不安が残るためです。市場は「資産はあるが、将来の収益力は慎重に評価」しているのです。
| 企業 | PBRが意味するもの |
|---|---|
| キーエンス(高PBR) | 資産以上の価値を生む、稼ぐ力への期待 |
| 日本製鉄(低PBR) | 資産は大きいが、将来の収益力は慎重に評価 |
注意点|PBRが低くても安心はできない
赤字が続く、資産の減損が出る、借金が増える。こうなるとBPSが下がり、同じ株価でもPBRは自然に上がります。つまり、「安いと思っていた株が、実は安くなかった」という事態が起きます。PBRだけで判断せず、EPSやPERなどほかの指標と組み合わせて見ることが大切です。
JTのPBR:基準は1倍以下 → 現在は約2.9倍
2025年12月期末のJTのBPSは2,301.99円で、株価6,665円との比較ではPBRは約2.90倍です。
PBRは「PER×ROE」でも表せます。JTの1株利益÷1株純資産(ROEに近い値)は約12.5%と高めなので、PERが23倍台だとPBRは自然と3倍近くになります。純資産に対する稼ぐ力は高い一方、資産面での割安さは期待しにくい水準です。割安の目安である1倍以下からは遠く、判定は×です。
6. ③ EPS|1株あたりいくら稼いでいるか
EPS(Earnings Per Share)は、日本語で1株あたり利益。「この会社は、株1株につき、いくら稼いでいるのか?」を見る数字です。
EPS = 当期純利益 ÷ 発行済株式数
利益が増えればEPSは上がり、株数が増えればEPSは下がります。だからEPSは、会社の実力と株主にとっての価値を同時に表す指標です。
株価は短期では気分で動きますが、長期ではEPSの方向に引っ張られます。だから長期投資では、「株価が今いくらか」より「EPSが伸びているか」を見ます。日産とトヨタのEPSを比べてみましょう。
実例① 日産自動車|EPSが安定しない
日産自動車EPS推移
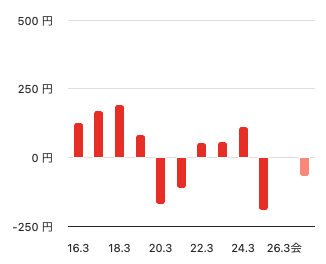
出典:バフェットコード
日産のEPSを10年スパンで見ると、上下の波が大きいのが分かります。
- 好調期:EPSは高水準
- 不祥事・業績悪化期:EPSは急落し、赤字になる年も
- 直近:2025年3月期・2026年3月期と、2年連続で巨額の最終赤字
外部環境・経営判断・為替の影響を強く受け、EPSが右肩上がりにならないのが最大の特徴です。株価が「割安に見えても、EPSが不安定」という、いわゆる割安トラップの典型例です。
実例② トヨタ自動車|波はあるが長期で成長
トヨタ自動車EPS推移
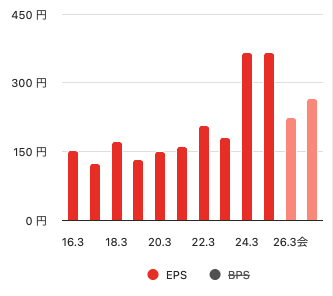
出典:バフェットコード
トヨタのEPSは、一時的な落ち込みはあるものの、長期で見ると右肩上がりです。世界的な金融危機、コロナ、半導体不足といった逆風があっても、数年スパンでEPSを回復・更新してきました。稼ぐ力が構造的に強いということです。
| 会社 | EPSの特徴 |
|---|---|
| 日産 | 変動が大きく、安定しない |
| トヨタ | 波はあるが、長期で成長 |
株価だけを見ると、日産の方が「安く見える」時期も多くありました。でもEPSを見れば、どちらを長期で持ちたいかの答えはかなり明確になります。EPSは、会社の稼ぐ筋肉量のようなものです。一時的に頑張れる会社と、継続的に稼げる会社の差は、10年スパンで見ると決定的になります。
EPSを動かすもう1つの要素|自社株買いと希薄化
EPSは「利益÷株数」なので、株数の増減でも変わります。
| 株数 | EPS | ピザに例えると | |
|---|---|---|---|
| 自社株買い | 減る | 上がりやすい | 1人あたりのピザが大きくなる |
| 新株発行(希薄化) | 増える | 下がりやすい | ピザは同じで、人数だけ増える |
自社株買いの反対が、株数が増えて1株あたりの価値が薄まる「希薄化(ダイリューション)」です。希薄化が起きる主なパターンは3つあります。
- 新株発行(公募増資・第三者割当増資):資金調達のために株を発行。EPSは下がりやすく、株価も短期的に下落しやすい
- ストックオプションの行使:役員や社員の報酬として株が増える。出しすぎると既存株主の取り分が減る
- 転換社債(CB)の株式転換:最初は借金だが、後で株に変わる。決算書だけでは気づきにくい”隠れ希薄化”
ただし、自社株買い=常に正義、新株発行=常に悪、ではありません。成長投資でリターンが出るなら増資はプラスですし、成熟企業で希薄化だけが進むのはマイナスです。大切なのは善悪ではなく、目的と使い道です。
JTのEPS:右肩上がりか → 回復したが、成長とは言い切れない
| 年 | EPS | 区分 |
|---|---|---|
| 2023年 | 約271円 | 実績(IR BANK) |
| 2024年 | 100.95円 | 実績 |
| 2025年 | 287.36円 | 実績 |
| 2026年 | 321.06円 | 予想(2026年2月時点) |
2025年の当期利益は5,102億円で、2024年の1,792億円から大きく増えました。ただし、2024年の落ち込みが大きかったため、その反動が出ている面もあります。2023年→2025年で見ると増えてはいますが、伸びは限定的です。「右肩上がり」とは言い切れず、判定は△です。
なお、2026年7月に業績予想が上方修正されています。最新の予想は、必ず会社の発表で確認してください。
7. ④ 自己資本比率|倒れにくさ
自己資本比率は、総資産のうち、返済の必要がない純資産(自己資本)が占める割合です。高いほど借金に頼らない、景気悪化に強い会社と言えます。
JTの親会社所有者帰属持分比率は、2025年12月期末で48.5%、2024年12月期末で45.0%でした。基準の40%を上回り、前年から改善しています。景気悪化や減配に対する耐性は高いと見ており、判定は○です。
8. ⑤ 配当利回り|投資額に対する配当
配当利回りは、株価に対して1年間にどれだけ配当を受け取れるかを示します。
配当利回り = 1株あたり年間配当 ÷ 株価
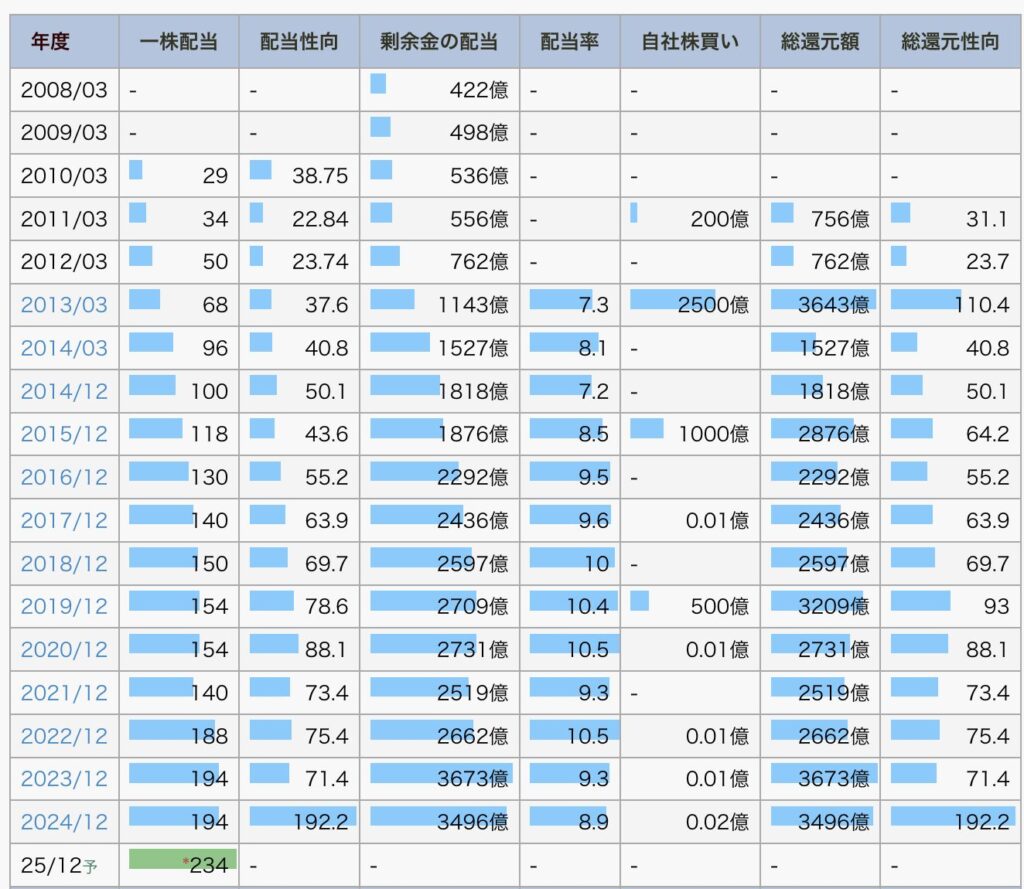
JTの年間配当は、2024年の194円から2025年は234円、2026年は272円(2026年7月30日に242円から増額)と増えています。2年で約1.4倍です。
| 年 | 年間配当 | 区分 |
|---|---|---|
| 2024年 | 194円 | 実績 |
| 2025年 | 234円 | 実績 |
| 2026年 | 272円 | 予想 |
2026年予想の272円を株価6,665円で割ると、利回りは約4.08%です。2025年の実績(234円)で計算しても約3.5%で、どちらも基準の3%を超えています。判定は○です。
ただし、配当は増えているものの、株価も上がったため、利回りは以前より下がっています。
9. ⑥ 配当性向|利益のうち配当に回す割合
配当性向は、稼いだ利益のうち、どれだけを配当に回しているかを示します。高すぎると、利益が下がったときに配当を維持できず、減配のリスクが高まります。
配当性向 = 1株あたり配当 ÷ EPS
| 年 | 配当性向(連結) |
|---|---|
| 2024年 | 192.2% |
| 2025年 | 81.4% |
2024年は利益が大きく落ち込み、利益を超える配当を払いました。2025年は81.4%まで下がりましたが、私の基準(30〜60%)を上回っています。なお会社は、一部の特殊要因を調整した算定で85.0%という数字も示しており、定義によって数字が変わります。
これだけ高い配当性向を保てているのは、自己資本比率の高さとキャッシュ創出力があるからです。ただし、利益が下振れしたときの余力は小さくなるため、判定は△です。
10. JTの総合評価と注意点
- 強み:財務が堅く(自己資本比率48.5%)、配当が増えている(2年で約1.4倍)
- 弱み:PER・PBRともに割安とは言えず、配当性向も高め
- 注意点:たばこ事業の将来性、為替、配当性向の高さによる減配リスクは、数字だけでは測れない
配当を目的に長く持つなら合理的な銘柄ですが、値上がり益を期待して買う場合は、現在の株価水準では慎重に見るべきだと私は考えています。
まとめ|6つの指標で「目的に合う銘柄か」を確かめる
- PER・PBRで割安さを見る。ただしPBRが低くても、業績悪化で割安でなくなることがある
- EPSで稼ぐ力の推移を見る。株数の増減(自社株買い・希薄化)にも注意
- 自己資本比率で倒れにくさ、配当利回り・配当性向で配当の魅力と持続性を見る
JTの判定は、クリアが自己資本比率と配当利回り、△がEPSと配当性向、×がPERとPBRでした。「高配当+安定」を求める人には有力な候補ですが、「割安+成長」までは期待しにくい銘柄です。
株価は嘘をつくことがある。
でも、指標は会社の実力をかなり正直に映す。
自分の投資目的が配当なのか値上がりなのかを先に決めてから、6つの指標で確認してみてください。
※この記事は投資の勧誘ではなく、判断材料の整理です。最終判断はご自身で行ってください。
出典:日本たばこ産業「2025年12月期 決算短信〔IFRS〕(連結)」(2026年2月12日)/JT「2026年12月期 配当予想の修正」(2026年7月30日)/IR BANK(表・グラフ)/バフェットコード(EPSグラフ)
関連記事:決算書の読み方を初心者向けに解説|P/L・B/S・C/Fを実例で理解する
関連記事:配当金が年間118万円になるまで|最初は数百円だった会社員の5年間の推移